برچسب: گذار انرژی

چرا گذار انرژی یک تعویض سادهٔ سوخت نیست؟ آرشیو تحلیل‌های نکسچر دربارهٔ گذار انرژی، از رشد تجدیدپذیرها تا چالش‌های زیرساخت برق.

  • نقره و انرژی خورشیدی؛ وقتی رشد نصب پنل با کاهش مصرف نقره در هر پنل رقابت می‌کند

    نقره و انرژی خورشیدی؛ وقتی رشد نصب پنل با کاهش مصرف نقره در هر پنل رقابت می‌کند

    رشد انرژی خورشیدی در نگاه اول باید خبر خوبی برای تقاضای نقره باشد. نقره در سلول‌های خورشیدی برای انتقال جریان الکتریکی به کار می‌رود و گسترش ظرفیت PV به‌طور طبیعی یک موتور تقاضا به نظر می‌رسد.

    اما رابطهٔ میان این دو خطی نیست. صنعت خورشیدی هم‌زمان با افزایش ظرفیت نصب، در حال کاهش مصرف نقره در هر سلول است. دو سازوکار این شکاف را می‌سازند. Thrifting یعنی استفادهٔ کمتر از نقره برای همان کاربرد. Substitution یعنی جایگزینی بخشی از نقره با مواد دیگر. نتیجه آن است که رشد تعداد پنل‌ها الزاماً به همان نسبت به رشد مصرف نقره منجر نمی‌گردد.

    آمار ۲۰۲۶ همین شکاف را نشان می‌دهد. IEA از ادامهٔ رشد سریع Solar PV خبر می‌دهد. در مقابل، Silver Institute پیش‌بینی می‌کند تقاضای نقره در بخش PV در ۲۰۲۶ کاهش یابد و علت اصلی را ادامهٔ thrifting و substitution می‌داند.

    بنابراین مسئلهٔ اصلی فقط تعداد پنل‌های جدید نیست. پرسش مهم‌تر آن است که هر پنل جدید چقدر نقره مصرف می‌کند.

    چرا رشد انرژی خورشیدی به‌تنهایی برای پیش‌بینی تقاضای نقره کافی نیست؟

    ساده‌ترین روایت در بازار نقره چنین است:

    Solar PV بیشتر → پنل بیشتر → مصرف نقره بیشتر.

    جهت کلی این رابطه روشن است، اما یک متغیر مهم را حذف می‌کند: شدت مصرف نقره در هر واحد ظرفیت.

    IEA گزارش می‌کند در ۲۰۲۵ ظرفیت جدید Solar PV در جهان از ۶۰۰ گیگاوات عبور کرد. سهم این فناوری از ظرفیت جدید انرژی‌های تجدیدپذیر از سه‌چهارم فراتر رفت. در به‌روزرسانی میان‌سال ۲۰۲۶ نیز IEA، Solar PV را همچنان بزرگ‌ترین منبع رشد تولید برق در جهان می‌داند. این نهاد برای ۲۰۲۶ افزایش حدود ۶۰۰ تراوات‌ساعت تولید برق خورشیدی را پیش‌بینی می‌کند.

    پس مسئلهٔ رشد انرژی خورشیدی واقعی است.

    اما برای بازار نقره، پرسش بعدی تعیین‌کننده‌تر است: این ظرفیت جدید با چه مقدار نقره در هر سلول ساخته می‌گردد؟

    وقتی فناوری شدت مصرف ماده را پایین می‌آورد، چه اتفاقی می‌افتد؟

    صنایع فناوری فقط با افزایش تولید رشد نمی‌کنند. معمولاً هم‌زمان تلاش می‌کنند مقدار ماده، انرژی یا زمان لازم برای تولید هر واحد خروجی را کاهش دهند. در صنعت PV نیز همین منطق در کار است.

    بر اساس World Silver Survey 2026، تولیدکنندگان سلول‌های خورشیدی در واکنش به افزایش هزینهٔ نقره دو مسیر اصلی را دنبال می‌کنند. مسیر نخست، کاهش تدریجی loading نقره در فرایند تولید است. مسیر دوم، حرکت به سمت جایگزین‌هایی مانند فناوری‌های مبتنی بر مس است.

    این گزارش می‌گوید برخی خمیرهای Ag-Cu با سهم بسیار پایین‌تر نقره به تولید حجمی رسیده‌اند. انتظار می‌رود میانگین مصرف نقره در سلول‌های اصلی PV تا ۲۰۲۷ باز هم کاهش پیدا کند.

    دقیقاً همین‌جا، deployment growth و material intensity از هم جدا می‌گردند.

    ممکن است تعداد سلول‌ها و ظرفیت نصب افزایش یابد. اما اگر مقدار نقرهٔ مصرفی در هر سلول سریع‌تر کاهش یابد، اثر خالص بر تقاضای نقره کوچک می‌گردد. این اثر می‌تواند بسیار کوچک‌تر از چیزی باشد که صرفاً از روی رشد ظرفیت خورشیدی انتظار داریم.

    آمار۲۰۲۶این تضاد را چگونه نشان می‌دهد؟

    این تضاد فقط یک سناریوی تکنولوژیک برای آینده نیست.

    Silver Institute در چشم‌انداز ۲۰۲۶ خود پیش‌بینی می‌کند با وجود ادامهٔ رشد نصب‌های خورشیدی، تقاضای نقره در بخش PV کاهش یابد. دلیل اصلی را ادامهٔ thrifting و substitution می‌داند. این نهاد در همان گزارش، کاهش ۲ درصدی fabrication صنعتی نقره در ۲۰۲۶ را نیز پیش‌بینی می‌کند. همچنین PV را یکی از عوامل اصلی این کاهش می‌داند.

    World Silver Survey 2026 جزئیات بیشتری ارائه می‌کند. صنعت PV علاوه بر کاهش مصرف نقره از طریق بهینه‌سازی فرایندها، در حال آزمایش و گسترش مسیرهای جایگزینی نیز هست. از جمله، مس در بخش‌هایی به کار می‌رود که پیش‌تر سهم بیشتری از نقره داشتند. در عین حال، گزارش تأکید می‌کند نقره همچنان در کاربردهای با نیاز به قابلیت اطمینان و عملکرد بالا جایگاه خود را حفظ می‌کند.

    بنابراین مسئله، حذف کامل نقره ازانرژی خورشیدی نیست. مسئلهٔ واقعی آن است که رشد صنعت خورشیدی می‌تواند سریع‌تر از رشد مصرف نقره در هر واحد ظرفیت حرکت کند.
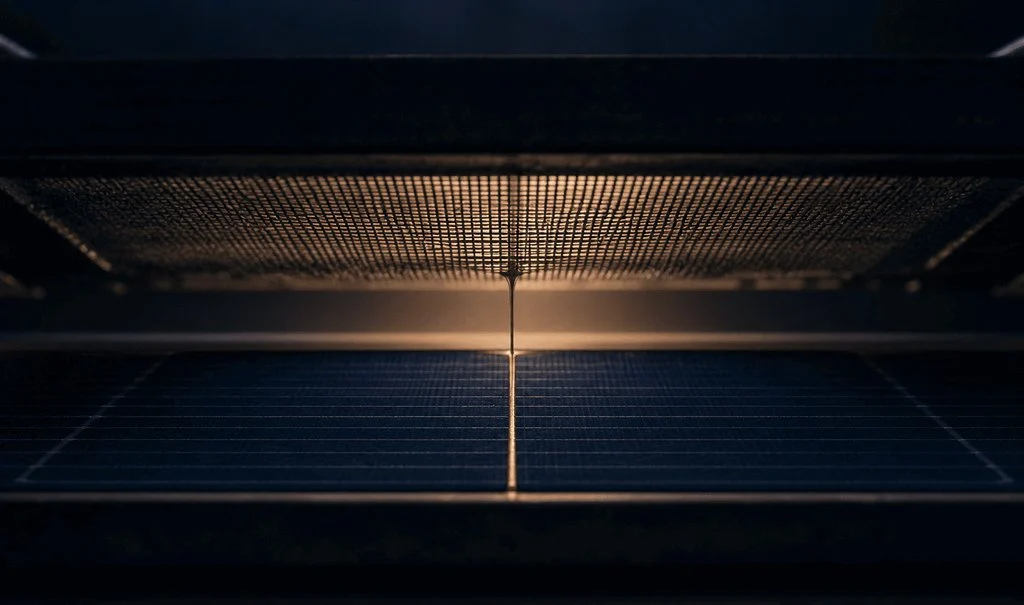
    چاپ خمیر با سهم کمتر نقره روی سلول خورشیدی - نکسچر
    چاپ خمیر کم‌نقره روی سلول خورشیدی – نکسچر

    چرا این تفاوت برای تحلیل نقره مهم است؟

    اگر تحلیل تقاضای نقره فقط بر تعداد پنل‌ها یا ظرفیت نصب متمرکز باشد، یک حلقهٔ مهم از زنجیره حذف می‌گردد.

    ظرفیت خورشیدی → تعداد سلول → مصرف نقره به‌ازای سلول → تقاضای کل نقره.

    در این زنجیره، دو متغیر اول می‌توانند صعودی باشند و متغیر سوم هم‌زمان نزولی. به همین دلیل، افزایش سریع ظرفیت PV را نباید به‌تنهایی اثبات رشد هم‌نرخ تقاضای نقره دانست.

    این موضوع برای تحلیل عرضه و تقاضای نقره اهمیت بیشتری پیدا می‌کند، چون تقاضای صنعتی نقره فقط به انرژی خورشیدی وابسته نیست. Silver Institute در آمار ۲۰۲۶ به نقش حوزه‌هایی مانند الکترونیک، خودرو، شبکهٔ برق و فناوری‌های مرتبط با AI نیز اشاره می‌کند. بنابراین حتی اگر PV بخشی از فشار تقاضا را از دست بدهد، سایر کاربردها می‌توانند بخشی از آن را جبران کنند.

    در نتیجه، تحلیل نقره باید از یک سؤال ساده‌تر عبور کند و به سؤالی دقیق‌تر برسد.

    • سؤال ساده‌تر: «انرژی خورشیدی چقدر رشد می‌کند؟»
    • سؤال دقیق‌تر: «انرژی خورشیدی با چه شدت مصرف ماده‌ای رشد می‌کند؟»

    آیا بازار نقره به بهره‌وری فناوری هم واکنش نشان می‌دهد؟

    یکی از تفاوت‌های مهم میان نقره و بسیاری از روایت‌های ساده کامودیتی آن است که تقاضای صنعتی آن فقط تابع حجم تولید نیست.

    وقتی قیمت یک ماده بالا می‌رود، تولیدکننده ممکن است به‌جای کاهش تولید محصول نهایی، ابتدا سراغ کاهش مقدار آن ماده در محصول برود.

    اگر این کاهش هزینه از طریق طراحی بهتر، چاپ دقیق‌تر، بهینه‌سازی خمیر یا جایگزینی ماده ممکن باشد، نتیجه‌ای متفاوت پدید می‌آید. در آن حالت، رشد صنعت مصرف‌کننده الزاماً به همان نسبت رشد تقاضای کامودیتی را به همراه نمی‌آورد.

    در PV، شواهد ۲۰۲۶ نشان می‌دهد این فرایند دیگر صرفاً یک ایدهٔ نظری نیست. صنعت هم‌زمان در حال افزایش efficiency و کاهش مصرف نقره است. World Silver Survey 2026 گزارش می‌کند افزایش efficiency سلول و کاهش silver loading دو مسیر مهم برای کنترل هزینهٔ تولید هستند.

    از این زاویه، رشد فناوری خورشیدی هم یک فرصت تقاضایی برای نقره است و هم یک نیروی ضدتقاضا از مسیر بهره‌وری ماده.

    جمع‌بندی: نصب پنل و شدت مصرف نقره را باید کنار هم خواند

    رشد Solar PV همچنان یکی از مهم‌ترین روندهای ساختاری بازار انرژی است. اما برای تحلیل نقره، تعداد پنل‌ها فقط نیمی از داستان است.

    نیمهٔ دیگر، مقدار نقره‌ای است که هر پنل برای تولید همان خروجی نیاز دارد.

    اگر ظرفیت خورشیدی با سرعت بالا رشد کند، اما thrifting و substitution سریع‌تر گردند، فاصلهٔ میان رشد صنعت خورشیدی و رشد تقاضای نقره بیشتر می‌گردد.

    بنابراین برای خواندن آیندهٔ تقاضای نقره، یک شاخص به‌تنهایی کافی نیست. Deployment را باید کنار Material Intensity خواند.


    پرسش و پاسخ

    آیا رشد انرژی خورشیدی همیشه به معنای رشد تقاضای نقره است؟

    خیر. ظرفیت خورشیدی یکی از حلقه‌های زنجیره است؛ حلقهٔ دیگر مقدار نقرهٔ مصرفی در هر سلول است. اگر ظرفیت نصب افزایش یابد اما مصرف نقره در هر سلول سریع‌تر کاهش یابد، اثر خالص بر تقاضای نقره می‌تواند بسیار کوچک‌تر از انتظار باشد. به همین دلیل، افزایش ظرفیت PV به‌تنهایی اثبات رشد هم‌نرخ تقاضای نقره نیست.

    تفاوت thrifting و substitution چیست؟

    Thrifting یعنی استفادهٔ کمتر از نقره برای همان کاربرد. Substitution یعنی جایگزینی بخشی از نقره با مواد دیگر، مثلاً مس. World Silver Survey 2026 گزارش می‌کند برخی خمیرهای Ag-Cu با سهم بسیار پایین‌تر نقره به تولید حجمی رسیده‌اند. هر دو سازوکار می‌توانند باعث گردند رشد تعداد پنل‌ها به همان نسبت به رشد مصرف نقره منجر نگردد.

    آمار ۲۰۲۶ دربارهٔ تقاضای نقره در بخش PV چه می‌گوید؟

    Silver Institute در چشم‌انداز ۲۰۲۶ پیش‌بینی می‌کند تقاضای نقره در بخش PV با وجود ادامهٔ رشد نصب‌های خورشیدی کاهش یابد. علت اصلی، ادامهٔ thrifting و substitution است. همین نهاد کاهش ۲ درصدی fabrication صنعتی نقره در ۲۰۲۶ را هم پیش‌بینی می‌کند و PV را یکی از عوامل اصلی آن می‌داند.

    اگر PV بخشی از تقاضای نقره را از دست بدهد، سایر کاربردها چه نقشی دارند؟

    تقاضای صنعتی نقره فقط به انرژی خورشیدی وابسته نیست. Silver Institute در آمار ۲۰۲۶ به نقش الکترونیک، خودرو، شبکهٔ برق و فناوری‌های مرتبط با AI هم اشاره می‌کند. بنابراین حتی اگر PV بخشی از فشار تقاضا را از دست بدهد، سایر کاربردها می‌توانند بخشی از آن را جبران کنند.

    چرا سؤال دقیق‌تر دربارهٔ شدت مصرف ماده از سؤال رشد ظرفیت مفیدتر است؟

    سؤال «انرژی خورشیدی چقدر رشد می‌کند؟» فقط سرعت رشد را می‌سنجد. سؤال «انرژی خورشیدی با چه شدت مصرف ماده‌ای رشد می‌کند؟» حلقهٔ مصرف نقره به‌ازای سلول را هم وارد تحلیل می‌کند. در زنجیرهٔ ظرفیت، تعداد سلول، مصرف نقره و تقاضای کل، دو متغیر اول می‌توانند صعودی باشند و متغیر سوم هم‌زمان نزولی.

  • امنیت انرژی دوباره در مرکز سیاست اقتصادی؛ دولت‌ها میان ذخایر، قیمت و انتقال انرژی چه انتخابی دارند؟

    امنیت انرژی دوباره در مرکز سیاست اقتصادی؛ دولت‌ها میان ذخایر، قیمت و انتقال انرژی چه انتخابی دارند؟

    گزارش State of Energy Policy 2026 آژانس بین‌المللی انرژی (IEA) در ۱۰ آوریل ۲۰۲۶ منتشر شد. این گزارش نشان می‌دهد موجی از شوک‌های انرژی طی سال‌های اخیر، امنیت انرژی را دوباره به یکی از محورهای اصلی سیاست اقتصادی تبدیل می‌کند. این گزارش تغییرات سیاستی سال ۲۰۲۵ را در ۸۴ کشور و بیش از ۶۵۰۰ سیاست انرژی بررسی می‌کند. دامنه امنیت انرژی را نیز از نفت و گاز به زنجیره تأمین فناوری‌های پاک و مواد معدنی حیاتی گسترش می‌دهد.

    اهمیت این گزارش در سپتامبر ۲۰۲۶ بیشتر می‌گردد، چون آمار جدید IEA نشان می‌دهد مسئله امنیت عرضه هنوز صرفاً یک موضوع تاریخی یا سیاستی نیست. گزارش ۹ سپتامبر درباره ذخایر و انعطاف‌پذیری گاز، پس از دو شوک بزرگ عرضه در پنج سال اخیر منتشر شد. این گزارش بر نیاز به ذخایر فیزیکی، قراردادهای منعطف، تنوع عرضه و همکاری بین‌المللی تأکید می‌کند. گزارش بازار نفت ۱۱ سپتامبر نیز از تداوم اختلالات عرضه، کاهش موجودی‌ها و فشار بر مسیرهای حمل‌ونقل انرژی خبر می‌دهد.

    در نتیجه، پرسش سیاست‌گذار دیگر فقط این نیست: «چگونه انرژی ارزان‌تر تأمین گردد؟». سؤال دیگری هم مطرح است: عرضه چگونه در برابر شوک مقاوم بماند و هزینه آن چگونه قابل‌تحمل بماند؟ سرمایه‌گذاری در گذار انرژی نیز باید از مسیر امنیت انرژی جدا نماند.

    بحران انرژی در خاورمیانه و اختلال در جریان‌های نفت و گاز، این نکته را به سیاست‌گذاران یادآوری کرد. امنیت عرضه می‌تواند هم‌زمان مسئله‌ای برای تورم، بودجه دولت، رقابت صنعتی و مسیر سرمایه‌گذاری باشد. IEA در ۹ سپتامبر نیز گزارش جداگانه‌ای درباره ذخایر گاز و انعطاف‌پذیری منتشر کرد. این گزارش تأکید داشت که دو بحران بزرگ گاز در پنج سال گذشته، برخی فرض‌های قدیم دربارهٔ تاب‌آوری بازار را زیر سؤال برده‌اند.

    از«قیمت انرژی» به «امنیت انرژی»؛ چه چیزی تغییر کرده است؟

    در نگاه ساده، سیاست انرژی زمانی موفق است که انرژی کافی و با قیمت قابل‌تحمل در اختیار اقتصاد قرار گیرد. اما شوک‌های اخیر نشان دادند که این دو معیار به‌تنهایی کافی نیستند.

    کشوری ممکن است در شرایط عادی انرژی کافی داشته باشد. اما اگر بخش بزرگی از عرضه آن به یک مسیر حمل‌ونقل، یک تأمین‌کننده یا یک فناوری خاص وابسته باشد، در زمان اختلال آسیب‌پذیر می‌گردد.

    IEA در State of Energy Policy 2026 نشان می‌دهد که دولت‌ها پس از شوک‌های اخیر، سیاست‌های متنوع‌تری برای آمادگی در برابر اختلال عرضه ایجاد کردند. برای نفت، قوانین ذخیره اضطراری در ۶۰ کشور وجود دارد. کشورهایی که ۹۵ درصد واردات جهانی نفت را تشکیل می‌دهند، نوعی قانون‌گذاری برای ذخیره‌سازی و واکنش اضطراری دارند. در گاز نیز الزامات ذخیره‌سازی و بافرهای راهبردی در نزدیک به ۳۰ کشور پس از ۲۰۲۲ گسترش یافت.

    این تغییر یک پیام مهم دارد: امنیت انرژی فقط مسئله تولید بیشتر نیست؛ مسئله طراحی یک سیستم است که بتواند اختلال را تحمل کند.

    به همین دلیل، ذخیره‌سازی، تنوع تأمین‌کننده، انعطاف‌پذیری تقاضا، زیرساخت انتقال و امکان جایگزینی سوخت‌ها به بخشی از سیاست امنیت انرژی تبدیل می‌گردند.

    اما هرکدام هزینه خود را دارند. ذخایر اضطراری سرمایه‌ای هستند که ممکن است بخش بزرگی از زمان بلااستفاده بماند. تنوع تأمین‌کنندگان ممکن است به زیرساخت اضافی نیاز داشته باشد. ظرفیت مازاد شبکه یا ذخیره‌سازی نیز هزینه دارد. بنابراین، تاب‌آوری یک کالای رایگان نیست؛ سیاست‌گذار باید تصمیم بگیرد برای کاهش کدام ریسک و با چه هزینه‌ای ظرفیت اضافه ایجاد کند.

    چرا ذخایر اضطراری بیمه‌اند، نه جایگزین عرضه پایدار؟

    یکی از واضح‌ترین تغییرات، بازگشت ذخایر و ظرفیت اضطراری به مرکز سیاست انرژی است.

    در بحران ۲۰۲۶، کشورهای عضو IEA در ۱۱ مارس با آزادسازی ۴۰۰ میلیون بشکه از ذخایر اضطراری موافقت کردند. IEA این اقدام را بزرگ‌ترین آزادسازی هماهنگ‌شده ذخایر نفتی خود توصیف کرد.

    اما اهمیت ذخیره اضطراری را نباید با اهمیت عرضه دائمی اشتباه گرفت. ذخیره برای زمانی است که بازار با اختلال مواجه می‌گردد. اگر اختلال طولانی گردد، ذخیره فقط زمان می‌خرد. بعد از آن، اقتصاد به عرضه جدید، مسیرهای جایگزین، کاهش تقاضا یا جایگزینی سوخت نیاز دارد.

    این تمایز در گاز حتی مهم‌تر است. گزارش IEA در ۹ سپتامبر ۲۰۲۶ بر همین نکته تأکید می‌کند. بحران‌های اخیر نشان می‌دهند که بازار گاز به ذخایر فیزیکی، قراردادهای منعطف و سازوکارهای سیاستی بیشتری برای مقابله با اختلالات کوتاه‌مدت نیاز دارد. این گزارش همچنین بر تنوع عرضه و توسعه زیرساخت در افق بلندتر تأکید می‌کند.

    در نتیجه، ذخیره اضطراری را بهتر است نوعی بیمه سیستم انرژی دید. بیمه می‌تواند شدت شوک را کم کند، اما نمی‌تواند یک ساختار عرضه شکننده را برای همیشه اصلاح کند.

    قیمت انرژی چگونه به سیاست مالی و رقابت صنعتی متصل می‌گردد؟

    امنیت انرژی وقتی به سیاست اقتصادی تبدیل می‌گردد که شوک عرضه از بازار عبور کند و وارد بودجه خانوار، هزینه تولید و حساب دولت گردد.

    State of Energy Policy 2026 بر همین نقطه تأکید دارد. طبق گزارش IEA، حمایت‌های مالی مستقیم مرتبط با انرژی در سال ۲۰۲۵ به حدود ۴۰۵ میلیارد دلار در سال رسید. این رقم معادل حدود ۱.۴ درصد کل مخارج مستقیم دولت‌ها بود و از سهم حدود ۰.۸ درصدی یک دهه قبل بالاتر رفت.

    این ارقام نشان می‌دهند که سیاست‌گذار در برابر افزایش قیمت انرژی فقط دو گزینه «اجازه افزایش قیمت» یا «مداخله نکردن» ندارد. گزینه‌هایی مانند حمایت از خانوار، کاهش مالیات یا عوارض، کنترل موقت قیمت، یارانه یا سیاست‌های کاهش مصرف نیز وجود دارند.

    اما همین ابزارها یک trade-off دیگر ایجاد می‌کنند. اگر حمایت قیمتی بیش از حد گسترده باشد، هزینه آن به بودجه منتقل می‌گردد. این وضعیت ممکن است انگیزه کاهش مصرف یا سرمایه‌گذاری در بهره‌وری را نیز تضعیف کند. اگر حمایت بسیار محدود باشد، شوک قیمت می‌تواند فشار بیشتری بر خانوارها و صنایع انرژی‌بر وارد کند.

    IEA گزارش می‌کند که پس از بحران انرژی ۲۰۲۲، دولت‌ها در سال‌های ۲۰۲۲ و ۲۰۲۳ حدود ۲۲۰ میلیارد دلار حمایت اضطراری از خانوارها پرداخت کردند. با این حال، تنها حدود یک‌چهارم مداخلات کوتاه‌مدت از سال ۲۰۲۲ به بعد، مستقیماً خانوارهای آسیب‌پذیرتر را هدف گرفته بود.

    بنابراین، امنیت انرژی یک مسئله بودجه‌ای هم هست. تاب‌آوری بیشتر معمولاً یعنی پرداخت هزینه امروز، برای کاهش خسارت فردا.

    آزادسازی ناگهانی ذخایر اضطراری در سیاست امنیت انرژی نکسچر
    بزرگ‌ترین آزادسازی هماهنگ‌شدهٔ ذخایر نفتی

    چرا گذار انرژی از مسئله اقلیمی به مسئله امنیتی تبدیل می‌گردد؟

    گزارش IEA یک تغییر مهم را نشان می‌دهد: مفهوم امنیت انرژی دیگر به سوخت‌های فسیلی محدود نمی‌ماند.

    اقتصادها در حال حرکت به سمت خودروهای برقی، شبکه‌های برق، ذخیره‌سازی، انرژی خورشیدی، باد، باتری و فناوری‌های کم‌کربن هستند. اگر این حرکت ادامه یابد، وابستگی به نفت و گاز ممکن است در برخی بخش‌ها کاهش یابد. اما وابستگی‌های دیگری شکل می‌گیرد.

    مواد معدنی حیاتی، زنجیره تأمین تجهیزات، ظرفیت تولید باتری، شبکه برق، ترانسفورماتور، ذخیره‌سازی و زیرساخت انتقال همگی بخشی از معماری جدید امنیت انرژی می‌گردند.

    IEA گزارش می‌کند که در سال ۲۰۲۵، ۳۵ سیاست جدید مرتبط با مواد معدنی حیاتی در ۱۹ کشور تصویب شد. این سیاست‌ها بر حمایت مالی از تولید، پالایش یا بازیافت تمرکز داشتند. هم‌زمان، سرمایه‌گذاری عمومی در تولید فناوری‌های پاک از سال ۲۰۱۰ به بیش از ده برابر رسید. در سال ۲۰۲۵، این رقم به حدود ۲۴ میلیارد دلار رسید که معادل تقریباً ۱۲ درصد کل سرمایه‌گذاری در تأسیسات تولید فناوری‌های پاک بود.

    این آمار به معنای آن نیست که گذار انرژی «خودش» امنیت انرژی را تضمین می‌کند. دقیق‌تر بگوییم، تعریف امنیت انرژی در حال تغییر است.

    سیستمی که قبلاً به نفت و گاز وارداتی وابسته بود، ممکن است در آینده کمتر به این واردات وابسته باشد. اما در عوض، به شبکه برق، مواد معدنی، تجهیزات، ذخیره‌سازی و زنجیره‌های تولید فناوری وابسته‌تر می‌گردد.

    به همین دلیل، انتقال انرژی و امنیت انرژی دو سیاست جداگانه نیستند.

    شوک انرژی چگونه می‌تواند مسیر انتقال انرژی را هم تغییر دهد؟

    آمار سال ۲۰۲۶ نشان می‌دهند که در بحران، سیاست‌گذاری انرژی لزوماً در یک جهت حرکت نمی‌کند.

    IEA در ۹ سپتامبر گزارش کرد که دولت‌ها در واکنش به بحران انرژی سراغ افزایش عرضه، کاهش مصرف، تغییر سوخت و حمایت از مصرف‌کننده رفته‌اند. در برخی بازارها نیز افزایش قیمت گاز به حرکت موقت از گاز به زغال‌سنگ منجر شد.

    این رفتار یک نکته مهم را روشن می‌کند: امنیت کوتاه‌مدت و بهینه‌سازی بلندمدت همیشه هم‌جهت نیستند.

    در کوتاه‌مدت، سیاست‌گذار ممکن است به ارزان‌ترین یا در دسترس‌ترین سوخت موجود روی بیاورد تا برق یا گرما تأمین گردد. در بلندمدت، همین تصمیم ممکن است با هدف کاهش وابستگی به سوخت‌های فسیلی یا کاهش انتشار سازگار نباشد.

    از طرف دیگر، اگر سیاست‌گذار بیش از حد بر اهداف بلندمدت متمرکز گردد و ظرفیت اضطراری کافی ایجاد نکند، ریسک دیگری شکل می‌گیرد. در این حالت، یک شوک عرضه می‌تواند هزینه اقتصادی بیشتری تحمیل کند.

    بنابراین، trade-off اصلی میان «گذار انرژی» و «امنیت انرژی» نیست؛ میان سرعت، هزینه و تاب‌آوری مسیر گذار است.

    مسیر انتقالی که فقط بر ظرفیت جدید تمرکز کند اما انعطاف‌پذیری شبکه، ذخیره‌سازی و تنوع زنجیره تأمین را نادیده بگیرد، ریسک واقعی ایجاد می‌کند. چنین مسیری ممکن است در برابر شوک‌های کوتاه‌مدت آسیب‌پذیر باشد.

    در مقابل، سیاستی که صرفاً بر امنیت عرضه فعلی متمرکز گردد، ممکن است سرمایه‌گذاری لازم برای کاهش وابستگی‌های آینده را به تأخیر بیندازد.

    سیاست انرژی را در نهایت باید با چه سه پرسشی خواند؟

    State of Energy Policy 2026 یک تغییر مهم در زبان سیاست انرژی را ثبت می‌کند. امنیت انرژی دوباره به موضوعی فراتر از مدیریت نفت و گاز تبدیل شد. اکنون ذخایر، قیمت، بودجه عمومی، زنجیره تأمین فناوری، مواد معدنی، شبکه برق، انعطاف‌پذیری تقاضا و مسیر انتقال انرژی در یک مسئله واحد به هم متصل‌اند.

    تحولات سپتامبر ۲۰۲۶ این موضوع را از سطح مرور تاریخی به وضعیت جاری نزدیک‌تر کردند. گزارش IEA درباره امنیت گاز و آمار جدید بازار نفت نشان می‌دهند که تاب‌آوری عرضه همچنان مسئله‌ای عملیاتی است، نه صرفاً یک مفهوم سیاستی.

    برای خواندن سیاست انرژی، بنابراین سه سؤال باید هم‌زمان مطرح گردد:

    • اول، عرضه در برابر شوک چقدر مقاوم است؟
    • دوم، هزینه این تاب‌آوری چه کسی و از چه مسیری پرداخت می‌کند؟
    • سوم، آیا سرمایه‌گذاری امروز، وابستگی فردا را کمتر می‌کند یا فقط نوع وابستگی را تغییر می‌دهد؟

    پاسخ این سه سؤال تعیین می‌کند که یک سیاست انرژی فقط یک واکنش اضطراری است یا بخشی از بازطراحی معماری انرژی اقتصاد.


    پرسش و پاسخ

    چرا امنیت انرژی دیگر فقط به معنای انرژی ارزان نیست؟

    در نگاه ساده، سیاست انرژی زمانی موفق است که انرژی کافی و با قیمت قابل‌تحمل در دسترس باشد. اما اگر بخش بزرگی از عرضه یک کشور به یک مسیر حمل‌ونقل یا یک تأمین‌کننده خاص وابسته باشد، در زمان اختلال آسیب‌پذیر می‌گردد. IEA گزارش می‌دهد که قوانین ذخیره اضطراری نفت در ۶۰ کشور -معادل ۹۵ درصد واردات جهانی نفت- وجود دارد. الزامات ذخیره‌سازی گاز نیز در نزدیک به ۳۰ کشور از ۲۰۲۲ گسترش یافت.

    چرا ذخایر اضطراری انرژی را نباید جایگزین عرضه پایدار دانست؟

    ذخیره اضطراری را بهتر است نوعی بیمه سیستم انرژی دید؛ نه جایگزین دائمی عرضه. در بحران ۲۰۲۶، کشورهای عضو IEA با آزادسازی ۴۰۰ میلیون بشکه از ذخایر موافقت کردند. IEA آن را بزرگ‌ترین آزادسازی هماهنگ‌شده ذخایر نفتی توصیف کرد. ذخیره تنها برای زمانی است که بازار با اختلال مواجه می‌گردد. اگر اختلال طولانی گردد، ذخیره فقط زمان می‌خرد و اقتصاد به عرضه جدید یا کاهش تقاضا نیاز پیدا می‌کند.

    امنیت انرژی چه ارتباطی با بودجه دولت و هزینه خانوار دارد؟

    حمایت‌های مالی مستقیم مرتبط با انرژی در سال ۲۰۲۵ به حدود ۴۰۵ میلیارد دلار رسید. این رقم معادل ۱.۴ درصد مخارج دولت‌ها و بالاتر از سهم ۰.۸ درصدی یک دهه قبل بود. اگر حمایت قیمتی بیش از حد گسترده باشد، هزینه آن به بودجه منتقل می‌گردد. اگر حمایت محدود باشد، شوک قیمت فشار بیشتری بر خانوارها وارد می‌کند. پس از بحران ۲۰۲۲، دولت‌ها حدود ۲۲۰ میلیارد دلار حمایت اضطراری پرداخت کردند؛ تنها یک‌چهارم آن خانوارهای آسیب‌پذیر را هدف گرفته بود.

    چرا گذار انرژی دیگر یک موضوع صرفاً اقلیمی نیست؟

    اگر اقتصادها به سمت خودروهای برقی، شبکه برق، ذخیره‌سازی و فناوری‌های کم‌کربن حرکت کنند، وابستگی به نفت و گاز ممکن است کاهش یابد. اما وابستگی‌های دیگری شکل می‌گیرد: به مواد معدنی حیاتی، زنجیره تأمین تجهیزات و زیرساخت انتقال. IEA گزارش می‌کند که در سال ۲۰۲۵، ۳۵ سیاست جدید مرتبط با مواد معدنی حیاتی در ۱۹ کشور تصویب شد. سرمایه‌گذاری عمومی در تولید فناوری‌های پاک به حدود ۲۴ میلیارد دلار رسید. بنابراین، انتقال انرژی و امنیت انرژی دو سیاست جداگانه نیستند.