برچسب: سوگیری تأییدی

مقالاتی دربارهٔ چگونگی تبدیل‌شدن روایت سرمایه‌گذاری به فیلتر انتخاب شواهد.

  • ریسک روایت‌های مسلط؛ چرا بازار گاهی یک داستان را بیش از حد باور می‌کند؟

    ریسک روایت‌های مسلط؛ چرا بازار گاهی یک داستان را بیش از حد باور می‌کند؟

    بازار فقط با اطلاعات حرکت نمی‌کند؛ با تفسیر همان اطلاعات هم حرکت می‌کند. وقتی یک روایت اقتصادی یا سرمایه‌گذاری بیش از حد قدرت می‌گیرد، بازار عدم‌قطعیت را در ذهن خود به یک داستان ساده تقلیل می‌دهد: «این بار متفاوت است»، «این صنعت آیندهٔ اقتصاد است»، «نرخ‌ها قطعاً پایین می‌آیند» یا برعکس، «بحران قطعاً در راه است». این همان چیزی است که می‌توان آن را روایت مسلط بازار نامید: داستانی که آن‌قدر فراگیر می‌گردد که سناریوهای جایگزین دیگر کسی جدی نمی‌گیرد. رابرت شیلر، اقتصاددان برندهٔ نوبل، این فرایند را «اقتصاد روایی» می‌نامد. او نشان می‌دهد داستان‌های اقتصادی می‌توانند مثل یک پدیدهٔ مسری میان افراد گسترش پیدا کنند و بر تصمیم و رفتار اقتصادی اثر بگذارند.

    چرا بازار گاهی به‌جای چند سناریو، فقط یک داستان دارد؟

    بعضی از خطرناک‌ترین روایت‌های بازار لزوماً دروغ نیستند. ممکن است یک داستان کاملاً معقول باشد: هوش مصنوعی بهره‌وری را بالا می‌برد؛ نرخ بهره در حال کاهش است؛ تقاضای یک کالای خاص ماهیتی ساختاری دارد؛ یا یک صنعت دیگر مثل گذشته رشد نخواهد کرد.

    مسئله زمانی پدید می‌آید که یک توضیح معقول، تنها توضیح قابل‌تصور جلوه کند. رابرت شیلر در مفهوم «اقتصاد روایی» توضیح می‌دهد که داستان‌ها می‌توانند مثل یک پدیدهٔ مسری میان افراد گسترش پیدا کنند. این داستان‌ها بر برداشت و رفتار اقتصادی هم اثر می‌گذارند.

    در بازار، این فرایند می‌تواند ساده باشد:

    روایت → توجه → تکرار → اطمینان → هم‌جهت‌شدن تصمیم‌ها → شلوغ‌شدن معامله.

    در چنین نقطه‌ای، بازار دیگر فقط دربارهٔ این سؤال نیست که «آیا داستان درست است؟» سؤال مهم‌تر این است: اگر همه بر اساس همین داستان تصمیم گرفته باشند، چه چیزی دیگر در قیمت باقی نمانده است؟

    خطر اصلی، غلط بودن روایت نیست؛ مسلط شدن آن است

    فرض کنید یک روایت واقعاً درست باشد. اینکه یک فناوری مهم است، به‌تنهایی به معنای آن نیست که هر قیمتی برای سهام مرتبط با آن منطقی است. اینکه کاهش نرخ بهره به نفع بخشی از بازار است، به معنای آن نیست که تمام دارایی‌های حساس به نرخ باید هم‌زمان رشد کنند.

    بازار میان درستی داستان و درستی قیمت تفاوت می‌گذارد. یک روایت می‌تواند واقعیت مهمی را توضیح دهد. اما اگر همهٔ سرمایه‌گذاران آن را پذیرفته باشند، بخش زیادی از این انتظار ممکن است پیشاپیش در قیمت‌ها بازتاب یافته باشد.

    اینجاست که روایت دیگر صرفاً ابزار تفسیر نیست؛ خودش منبع ریسک است.

    روایت مسلط چگونه سناریوهای دیگر را حذف می‌کند؟

    ذهن انسان با یک داستان راحت‌تر از یک مجموعه از احتمالات کار می‌کند. «رشد اقتصادی ادامه دارد» بسیار ساده‌تر از مجموعه‌ای از سناریوهای رشد، تورم، نرخ بهره، بهره‌وری، سیاست و شوک‌های عرضه است. اما بازار با همین سناریوهای متعدد زندگی می‌کند.

    وقتی یک روایت بر ذهن بازار غلبه می‌کند، ممکن است سرمایه‌گذار به‌جای اینکه بپرسد:

    • اگر فرض اصلی من اشتباه باشد چه؟
    • چه متغیری می‌تواند این داستان را مختل کند؟
    • کدام سناریوی مخالف هنوز در قیمت‌گذاری فعلی جایی ندارد؟
    • چه چیزی باید رخ دهد تا روایت تغییر کند؟

    صرفاً شواهدی را دنبال کند که همان داستان را تأیید می‌کنند. در این حالت، مشکل دیگر کمبود اطلاعات نیست؛ کاهش تنوع تفسیرها است.

    چرا روایت می‌تواند خودش بخشی از حرکت بازار باشد؟

    این بخش مهم‌تر است. روایت‌ها فقط توضیح‌دهندهٔ حرکت بازار نیستند؛ گاهی می‌توانند در شکل‌گیری آن هم نقش داشته باشند.

    اگر تعداد زیادی از سرمایه‌گذاران به این نتیجه برسند که یک صنعت قرار است برندهٔ بزرگ آینده باشد، سرمایهٔ بیشتری به‌سمت آن صنعت حرکت می‌کند. رشد قیمت می‌تواند خودش به تأیید اجتماعی روایت کمک کند. پوشش رسانه‌ای گسترش می‌یابد، توجه افزایش می‌یابد و روایت بار دیگر قوت می‌گیرد.

    این یک حلقهٔ بازخورد می‌سازد:

    داستان → رفتار → قیمت → توجه بیشتر → اعتبار بیشتر داستان.

    پژوهش شیلر دربارهٔ روایت‌های اقتصادی دقیقاً بر همین قابلیت گسترش و اثرگذاری داستان‌ها بر رفتار اقتصادی تمرکز دارد.

    این به معنای آن نیست که هر رشد قیمتی حاصل «داستان» است. بازار همچنان تحت تأثیر سود، نقدینگی، نرخ بهره، جریان سرمایه و عوامل بنیادی قرار دارد. اما روایت می‌تواند تعیین کند بازار کدام اطلاعات را مهم‌تر ببیند و چگونه آن را تفسیر کند.

    استدلال دوری در روایت مسلط بازار؛ سکه و انعکاس خودش
    وقتی قیمت خودش را اثبات می‌کند | نکسچر

    نشانه‌های یک بازار روایت‌زده چیست؟

    لزومی ندارد برای تشخیص آن دنبال یک شاخص واحد بگردیم. چند نشانه مهم‌ترند:

    • توضیح بازار بیش از حد ساده است. اگر بتوان پیچیدگی یک بازار چندمتغیره را با یک جمله توضیح داد، باید احتیاط کرد.
    • سناریوی مخالف را کسی جدی نمی‌گیرد. نه اینکه کسی مخالف نباشد؛ بلکه مخالف‌بودن را به‌سرعت «نفهمیدن بازار» می‌نامند.
    • قیمت به‌عنوان مدرک درستی روایت به کار می‌رود. «قیمت بالا رفته، پس داستان درست است» استدلالی دوری است.
    • همه دربارهٔ یک موضوع با زبان مشابه صحبت می‌کنند. تکرار یک واژه یا چارچوب مشترک لزوماً نشانهٔ اجماع تحلیلی نیست؛ می‌تواند نشانهٔ فشرده‌شدن دیدگاه‌ها باشد.
    • ریسک را فقط در سناریوی مخالف می‌بینند، نه در خودِ روایت غالب. در حالی که شلوغ‌شدن یک معامله، خروج از آن را هم دشوارتر می‌کند.

    پژوهش‌های NBER دربارهٔ «روایت‌های سقوط بازار» هم نشان می‌دهند که این روایت‌ها می‌توانند به‌سرعت میان سرمایه‌گذاران رواج پیدا کنند. این روایت‌ها با نوسان بازار هم ارتباط دارند.

    راه درست مقابله با روایت مسلط چیست؟

    بازارهای مالی بدون روایت قابل‌فهم نیستند. سرمایه‌گذار برای تصمیم‌گیری باید اطلاعات پراکنده را در یک چارچوب قرار دهد. راه بهتر، روایت‌زدایی از تصمیم است، نه حذف روایت.

    یعنی هر بار که یک داستان بسیار قانع‌کننده به نظر رسید، یک سؤال اضافه کنیم: اگر این روایت درست باشد، چه چیزی را توضیح نمی‌دهد؟

    بعد سه چیز را از هم جدا کنیم:

    • واقعیت: چه چیزی را واقعاً مشاهده کرده‌ایم؟
    • تفسیر: چه داستانی این واقعیت را توضیح می‌دهد؟
    • سناریوی جایگزین: اگر آن تفسیر اشتباه باشد، چه توضیح دیگری وجود دارد؟

    این تفکیک ساده، کیفیت تصمیم را بالا می‌برد؛ چون به‌جای تلاش برای پیدا کردن «داستان درست»، دامنهٔ عدم‌قطعیت را دوباره وارد تحلیل می‌کند.

    بازار به داستان نیاز دارد، اما به یک داستان واحد نه. روایت‌های بازار زمانی خطرناک‌اند که پیچیدگی و عدم‌قطعیت را پنهان می‌کنند و سناریوهای جایگزین را از تحلیل بیرون می‌رانند. همچنین تعداد زیادی از تصمیم‌ها را به یک فرض مشترک گره می‌زنند.

    بنابراین سؤال حرفه‌ای فقط این نیست که «آیا این روایت درست است؟» سؤال مهم‌تر این است: «اگر همه این روایت را پذیرفته‌اند و بر اساس آن عمل می‌کنند، چه مقدار از آن پیشاپیش در قیمت و رفتار بازار بازتاب یافته است؟»

    همین فاصله میان درست‌بودن یک داستان و ارزش اقتصادی آن داستان پس از فراگیرشدن، جایی است که ریسک روایت‌های مسلط شکل می‌گیرد.

    گاهی یک توضیح اقتصادی یا سرمایه‌گذاری آن‌قدر قانع‌کننده به نظر می‌رسد که هیچ سناریوی دیگری در ذهن باقی نمی‌ماند. دقیقاً همان لحظه، یک مکث کوتاه بیشترین ارزش را دارد.

    اگر می‌خواهید تحلیل‌های بیشتری دربارهٔ رفتار واقعی سرمایه‌گذاران و منطق پنهان بازار بخوانید، مطالب حوزهٔ بازارهای مالی نکسچر را دنبال کنید.


    پرسش و پاسخ

    روایت مسلط بازار یعنی چه؟

    روایت مسلط بازار داستانی اقتصادی یا سرمایه‌گذاری است که آن‌قدر فراگیر می‌گردد که سناریوهای جایگزین دیگر کسی جدی نمی‌گیرد. خودِ داستان لزوماً نادرست نیست؛ خطر از همان‌جا آغاز می‌گردد که یک توضیح معقول، تنها توضیح قابل‌تصور جلوه کند و بازار دیگر میان چند احتمال حرکت نکند، بلکه فقط یک مسیر را دنبال کند.

    چرا خطرناک‌ترین روایت‌های بازار لزوماً دروغ نیستند؟

    بسیاری از روایت‌های پرقدرت بازار از یک واقعیت درست ریشه می‌گیرند؛ برای نمونه اینکه هوش مصنوعی بهره‌وری را بالا می‌برد یا نرخ بهره در حال کاهش است. مشکل خودِ واقعیت نیست، بلکه این است که بازار میان درستی یک داستان و درستی قیمت‌گذاری آن تفاوت نمی‌گذارد؛ اگر همهٔ سرمایه‌گذاران یک روایت درست را پذیرفته باشند، بخش زیادی از آن پیشاپیش در قیمت‌ها بازتاب یافته است.

    نشانه‌های یک بازار روایت‌زده چیست؟

    پنج نشانهٔ مهم یک بازار روایت‌زده را نشان می‌دهند: توضیح بازار بیش از حد ساده است؛ سناریوی مخالف را کسی جدی نمی‌گیرد؛ قیمت به‌عنوان مدرک درستی روایت به کار می‌رود؛ همه دربارهٔ یک موضوع با زبان مشابه صحبت می‌کنند؛ و ریسک را فقط در سناریوی مخالف می‌بینند، نه در خودِ روایت غالب.

    چرا روایت می‌تواند خودش بخشی از حرکت بازار باشد؟

    وقتی تعداد زیادی از سرمایه‌گذاران به یک نتیجهٔ مشترک برسند، سرمایهٔ بیشتری به‌سمت همان دارایی یا صنعت حرکت می‌کند. رشد قیمت بعد به تأیید اجتماعی همان روایت کمک می‌کند: پوشش رسانه‌ای گسترش می‌یابد، توجه افزایش می‌یابد و روایت بار دیگر قوت می‌گیرد. به این ترتیب داستان، رفتار سرمایه‌گذاران و قیمت یک حلقهٔ بازخورد می‌سازند که خودِ روایت را تقویت می‌کند.

  • تله اطلاعات — بیشتر دانستن لزوماً بهتر تصمیم گرفتن نیست

    تله اطلاعات — بیشتر دانستن لزوماً بهتر تصمیم گرفتن نیست

    تصمیم ضعیف همیشه از کمبود اطلاعات نمی‌آید. گاهی مشکل دقیقاً برعکس است: حجم اطلاعات، تحلیل، خبر، نمودار، پیش‌بینی و نظر آن‌قدر بالا می‌رود که تشخیص اطلاعات واقعاً تصمیم‌ساز را دشوار می‌کند.

    پژوهش فدرال رزرو درباره information overload در بازارهای مالی روی همین نکته دست می‌گذارد. وقتی حجم اطلاعات از ظرفیت محدود توجه سرمایه‌گذار عبور می‌کند، ریسک اطلاعاتی و خطای برآورد افزایش می‌یابد و دقت تصمیم کاهش پیدا می‌کند.

    پژوهش دیگری از فدرال رزرو در ۲۰۲۵ نیز نشان می‌دهد واکنش بازار به اخبار اقتصاد کلان به میزان توجه سرمایه‌گذاران بستگی دارد. این میزان توجه، همان چیزی است که سرمایه‌گذاران به هر خبر اختصاص می‌دهند.

    بنابراین مزیت تحلیلی فقط در دسترسی به اطلاعات بیشتر نیست. مزیت واقعی در ساختاری است که مشخص کند چه چیزی مهم است، چه چیزی نویز است و چه اطلاعاتی واقعاً می‌تواند تصمیم را عوض کند.

    سرمایه‌گذار امروز با کمبود اطلاعات روبه‌رو نیست. صورت‌های مالی، اطلاعات اقتصاد کلان، شبکه‌های اجتماعی، گزارش‌های تحلیلی، خبر فوری، نمودار، پادکست، مدل‌های هوش مصنوعی و ده‌ها پیش‌بینی تقریباً همیشه در دسترس‌اند.

    با این حال دسترسی بیشتر الزاماً تصمیم بهتر نساخته است. مشکل اینجاست که ظرفیت دریافت اطلاعات با ظرفیت تفسیر آن یکی نیست.

    از یک نقطه به بعد، اطلاعات بیشتر فقط نویز بیشتری تولید می‌کند

    هر تکه اطلاعات تازه ظاهراً یک مزیت دارد: شاید چیزی را روشن کند که قبلاً نمی‌دانستیم.

    اما هر تکه اطلاعات تازه یک هزینه هم دارد. باید آن را بررسی کنید، اعتبارش را بسنجید و با اطلاعات قبلی مقایسه کنید. بعد مشخص کنید که آیا اصلاً برای تصمیم موردنظر اهمیت دارد یا نه.

    پژوهش فدرال رزرو درباره information overload در بازارهای مالی دقیقاً همین محدودیت ظرفیت پردازش را پایه قرار می‌دهد. نویسندگان نشان می‌دهند افزایش بار اطلاعاتی با افزایش ریسک اطلاعات و برآورد و کاهش دقت تصمیم سرمایه‌گذار سازگار است.

    مسئله بنابراین «دانستن زیاد» به‌خودی‌خود نیست. مسئله زمانی شکل می‌گیرد که حجم ورودی از ساختاری که برای تفسیر آن داریم سریع‌تر رشد کند.

    در این حالت، اطلاعات بیشتر uncertainty را کاهش نمی‌دهد. فقط تعداد چیزهایی را که باید درباره آن‌ها مردد باشیم بیشتر می‌کند.

    چیزی که توجه می‌گیرد، لزوماً چیزی نیست که اهمیت بیشتری دارد

    بار اطلاعاتی فقط حجم مسئله را افزایش نمی‌دهد؛ توزیع توجه را هم تغییر می‌دهد.

    پژوهش فدرال رزرو در ۲۰۲۵ نشان داد واکنش بازار به انتشار اطلاعات اقتصاد کلان با میزان توجه سرمایه‌گذاران ارتباط دارد. در دوره‌ای که توجه به CPI به‌شدت بالا رفته بود، واکنش قیمت دارایی‌ها به surpriseهای تورمی نیز شدت گرفت. همان پژوهش نشانه‌هایی از overreaction در برابر خبرهایی پیدا می‌کند که توجه زیادی جلب کرده‌اند.

    این نتیجه یک هشدار ساده دارد: اهمیت اقتصادی یک خبر و میزان توجهی که می‌گیرد، یک چیز نیستند.

    ممکن است یک عدد اقتصادی برای thesis سرمایه‌گذاری شما بسیار مهم باشد، اما در feed خبری تقریباً از چشم بیفتد. و ممکن است خبری که همه درباره آن صحبت می‌کنند، هیچ تغییری در ارزش، ریسک یا افق تصمیم شما ایجاد نکند.

    وقتی ساختار نداریم، ذهن معمولاً به نشانه‌های دیگری پناه می‌برد: تازگی، تکرار، هیجان یا دسترس‌پذیری. در نتیجه چیزی که بیشتر به چشم می‌آید، آرام‌آرام رنگ‌وبوی چیزی را می‌گیرد که «باید بیشتر اهمیت داشته باشد».

    همین‌جا تله اطلاعات جای خود را به تله توجه می‌دهد.

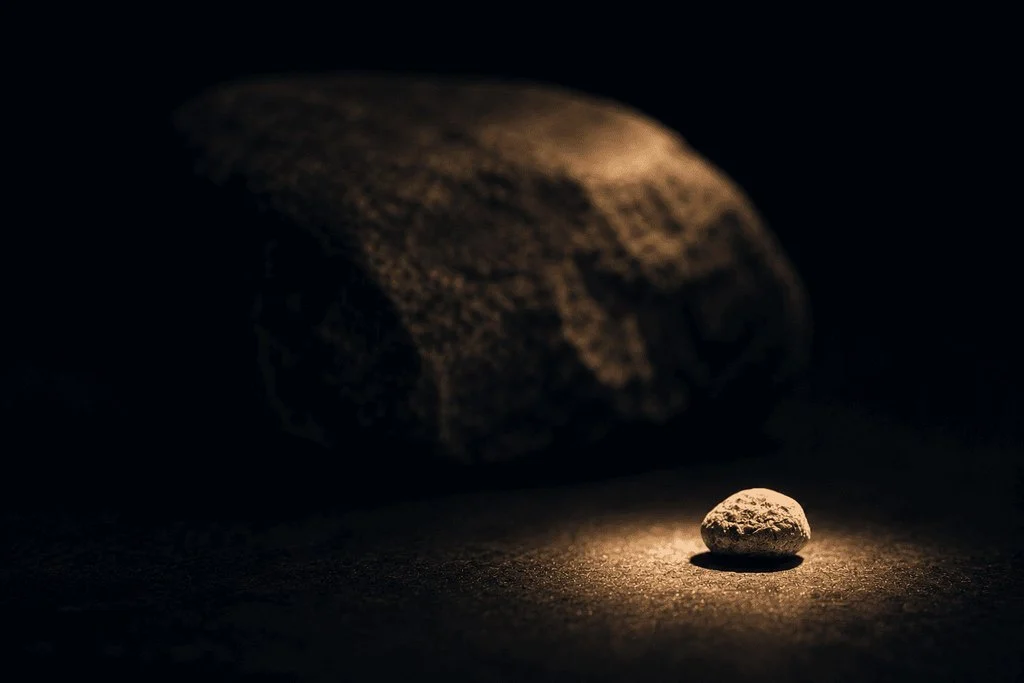
    سنگ کوچک زیر نور شدید در برابر سنگ بزرگ‌تر در سایه، نماد تله اطلاعات و اشتباه توجه با اهمیت
    تله اطلاعات؛ تفاوت توجه با اهمیت واقعی

    چارچوب تحلیلی، اطلاعات را کم نمی‌کند؛ به آن‌ها سلسله‌مراتب می‌دهد

    راه‌حل information overload این نیست که همیشه اطلاعات کمتری مصرف کنیم. در بعضی تصمیم‌ها واقعاً به اطلاعات بیشتر نیاز داریم. مسئله، نداشتن سلسله‌مراتب اطلاعات است.

    فرض کنید درباره یک شرکت تصمیم می‌گیرید. طی یک هفته این موارد را پیش رو دارید:

    • یک مصاحبه مدیرعامل
    • تغییر قیمت سهم
    • گزارش یک تحلیلگر
    • خبر یک رقیب
    • اطلاعات تورم
    • شایعه شبکه اجتماعی
    • صورت مالی تازه شرکت

    اگر همه این ورودی‌ها وزن یکسانی داشته باشند، هر روز thesis شما تغییر می‌کند. اما اگر از قبل بدانید تصمیم بر سه متغیر اصلی استوار است، ماجرا فرق می‌کند. آن سه متغیر می‌تواند رشد جریان نقدی، حاشیه سود و ریسک تأمین مالی باشد. در این حالت، ورودی‌ها جایگاه متفاوتی پیدا می‌کنند.

    خبر جدید ابتدا باید از یک سؤال عبور کند: این اطلاعات کدام فرض مهم من را تغییر می‌دهد؟ اگر پاسخ «هیچ‌کدام» باشد، ممکن است خبر جالب باشد، اما decision-relevant نیست.

    این همان تفاوت میان اطلاع داشتن و داشتن ساختار برای استفاده از اطلاعات است. حتی IMF در بحث ارتباطات سیاستی در ۲۰۲۶ به محدودیت ظرفیت جذب اطلاعات اشاره کرده است: بازارها هم نمی‌توانند حجم نامحدودی از پیام‌ها را با دقت و کارایی یکسان پردازش کنند.

    قبل از جست‌وجوی اطلاعات بعدی، بپرسید چه چیزی واقعاً تصمیم را تغییر می‌دهد؟

    یکی از نشانه‌های overload این است که جست‌وجو دیگر نقطه پایان ندارد.

    سرمایه‌گذار تحلیل دیگری می‌خواند تا اطمینان بیشتری پیدا کند. بعد یک سناریوی دیگر بررسی می‌کند. بعد سراغ اطلاعاتی می‌رود که شاید تناقض را حل کند.

    اما uncertainty ذات تصمیم‌های مالی را نمی‌توان همیشه با اطلاعات بیشتر حذف کرد. گاهی مسئله این نیست که هنوز چیزی را نمی‌دانید؛ مسئله این است که باید با چیزهایی که نمی‌دانید تصمیم بگیرید.

    اینجا یک سؤال بسیار مفیدتر از «چه اطلاعات دیگری می‌توانم پیدا کنم؟» وجود دارد:

    چه اطلاعاتی، اگر نتیجه‌ای خلاف انتظار من امروز بیرون بیاید، واقعاً تصمیمم را تغییر خواهد داد؟

    اگر نتوانید به این سؤال پاسخ دهید، احتمال دارد مشکل اصلی کمبود اطلاعات نباشد. ممکن است هنوز مشخص نکرده باشید تصمیم شما را چه منطق و چه فرض‌هایی می‌سازد.

    جمع‌بندی: کمیاب‌ترین دارایی، اطلاعات نیست

    اطلاعات بیشتر زمانی ارزش دارد که uncertainty مرتبط با تصمیم را کاهش دهد. وقتی اطلاعات تازه فقط به حجم ورودی اضافه می‌کند، بدون آنکه مشخص باشد کدام فرض را تأیید یا رد می‌کند، مزیت تحلیلی آسیب می‌بیند. به‌تدریج، جای خود را به بار شناختی می‌دهد.

    برای سرمایه‌گذار حرفه‌ای، برتری الزاماً در داشتن بزرگ‌ترین feed اطلاعاتی نیست. برتری می‌تواند در توانایی حذف باشد:

    • حذف خبری که thesis را تغییر نمی‌دهد
    • حذف اطلاعاتی که decision-relevant نیست
    • حذف تحلیلی که فقط همان uncertainty قبلی را با کلمات بیشتری بازتولید می‌کند

    در محیطی که اطلاعات فراوان است، کمیاب‌ترین دارایی دیگر اطلاعات نیست؛ ساختار توجه است.

    دفعهٔ بعد که موج تازه‌ای از خبر یا تحلیل به سراغتان آمد، پیش از هر چیز از خودتان بپرسید: این اطلاعات کدام فرض اصلی تصمیم من را تغییر می‌دهد؟ اگر جواب مشخصی ندارید، شاید وقتش رسیده که به‌جای دنبال‌کردن اطلاعات بیشتر، ساختار تصمیم‌گیری خودتان را دوباره مرور کنید.

  • چرا سرمایه‌گذاران خبره هم اشتباه می‌کنند؟

    چرا سرمایه‌گذاران خبره هم اشتباه می‌کنند؟

    خبرگی احتمال خطا را کم می‌کند، اما آن را حذف نمی‌کند. یک مطالعه ۲۰۲۴ روی سرمایه‌گذاران خبره نشان داد آن‌ها در پاسخ‌های درست اعتماد بیشتری داشتند، اما هنگام اشتباه، لزوماً تردید بیشتری از غیرمتخصصان نشان نمی‌دادند. این یادداشت نشان می‌دهد خبرگی دقیقاً کجا می‌تواند به دام تبدیل شود.

    خبرگی مرز نادانسته‌ها را همیشه روشن‌تر نمی‌کند

    ممکن است کسی اقتصاد، ارزش‌گذاری و تاریخ بازار را بهتر از شما بداند و باز هم تصمیم اشتباهی بگیرد.

    تناقضی در کار نیست. دانستن بیشتر و بهتر تصمیم‌گرفتن یک چیز نیستند.

    خبرگی کیفیت تحلیل را بالا می‌برد، اما مسئله سرمایه‌گذاری فقط تحلیل نیست. سرمایه‌گذار باید تشخیص دهد چه چیزی را می‌داند و کجا احتمال خطا بالاست. باید بداند کدام شواهد می‌توانند تز او را رد کنند و چه مقدار از اطمینانش واقعاً از داده می‌آید. شکست حرفه‌ای اغلب در همین لایه دوم اتفاق می‌افتد.

    یک مطالعه منتشرشده در ۲۰۲۴، متخصصان و غیرمتخصصان را در سه حوزه از جمله سرمایه‌گذاری مقایسه کرد. نتیجه ساده نبود: متخصصان عموماً دانش بیشتری داشتند و در مجموع کمتر از غیرمتخصصان دچار بیش‌اعتمادی بودند. اما یک ضعف مهم باقی ماند. سرمایه‌گذاران خبره هنگام پاسخ‌های غلط، الزاماً تردید متناسبی نشان نمی‌دادند و گاهی به پاسخ اشتباه خود به اندازه یا بیشتر از غیرمتخصصان اطمینان داشتند.

    این تفاوت مهم است.

    مشکل حرفه‌ای لزوماً این نیست که «فکر می‌کند همه‌چیز را می‌داند». مشکل می‌تواند این باشد که نمی‌فهمد دقیقاً کدام بخش از چیزی که می‌داند، دیگر قابل اتکا نیست.

    در بازار، این نقطه کور هزینه‌زاست. چون فرد تازه‌کار ممکن است در برابر عدم‌قطعیت مکث کند. اما تحلیلگر باتجربه می‌تواند برای یک نتیجه غلط، مجموعه‌ای از داده‌ها، قیاس‌ها و مدل‌های کاملاً حرفه‌ای کنار هم بگذارد.

    استدلال قوی‌تر، اگر از فرض غلط شروع شده باشد، فقط خطا را حرفه‌ای‌تر می‌کند.

    اعتمادبه‌نفس وقتی خطرناک می‌شود که به «دقت کاذب» برسد

    در تصمیم مالی، اعتمادبه‌نفس ذاتاً بد نیست. بدون آن عملاً نمی‌توان تصمیم گرفت.

    مسئله زمانی شکل می‌گیرد که فاصله میان «آنچه احتمال می‌دهم» و «آنچه مطمئنم» بیش از حد کوچک شود.

    پژوهشی که بیش از ۲۰ سال داده و بیش از ۴۰ هزار پیش‌بینی متخصصان مالی را بررسی کرده، پدیده‌ای به نام overprecision را نشان داد. overprecision یعنی تعیین دامنه‌ای باریک‌تر از آنچه عدم‌قطعیت واقعی توجیه می‌کند. این پدیده در طول دوره مورد مطالعه باقی ماند و در سطح تجمیعی، شواهدی از کمرنگ‌شدنش با تجربه دیده نشد.

    مطالعات مالی رفتاری نیز مدت‌هاست اعتمادبه‌نفس بیش‌ازحد را با رفتارهایی مانند معامله بیشتر مرتبط می‌دانند. Daniel و Hirshleifer در مرور پژوهش‌های این حوزه نشان می‌دهند overconfidence می‌تواند بخشی از رفتار معاملاتی تهاجمی و حجم بالای معاملات را توضیح دهد.

    پس سال‌های بیشتر در بازار الزاماً یک فرایند خودکار «واکسیناسیون در برابر خطا» نیست.

    تجربه زمانی ارزشمندتر می‌شود که علاوه بر انباشت پاسخ‌های درست، توان تشخیص موقعیت‌هایی را افزایش دهد که مدل قبلی دیگر جواب نمی‌دهد.

    روایت منسجم می‌تواند تحلیلگر حرفه‌ای را هم اسیر کند

    یک تز سرمایه‌گذاری خوب معمولاً یک روایت منسجم هم دارد: چرا تورم بالا می‌ماند یا چرا یک صنعت مزیت دارد. همین‌طور می‌تواند دربارهٔ این باشد که چرا نرخ بهره کاهش پیدا می‌کند یا چرا یک دارایی باید مجدداً ارزش‌گذاری شود.

    مشکل از وجود روایت شروع نمی‌شود. بدون روایت، اتصال داده‌ها دشوار است.

    مشکل زمانی آغاز می‌شود که روایت از ابزار سازمان‌دهی شواهد به فیلتر انتخاب شواهد تبدیل شود.

    Robert Shiller در پژوهش Narrative Economics بر نقش روایت‌ها در شکل‌دادن به باورها و رفتارهای اقتصادی، از جمله سرمایه‌گذاری، تأکید می‌کند. پژوهش بعدی درباره «روایت‌های سقوط بازار» نیز نشان می‌دهد روایت‌های رسانه‌ای می‌توانند با باورها و انتخاب‌های سرمایه‌گذاران ارتباط معناداری پیدا کنند.

    برای سرمایه‌گذار حرفه‌ای یک خطر اضافه وجود دارد: او ابزار بیشتری برای دفاع از روایت خود دارد.

    مدل، نمودار، تاریخچه، مقایسه و داده می‌توانند برای آزمودن یک تز استفاده شوند. اما همان ابزارها می‌توانند پس از شکل‌گیری باور اولیه، صرفاً برای ساختن پرونده‌ای قوی‌تر به نفع آن به کار گرفته شوند.

    از این نقطه به بعد، تحقیق دیگر دنبال پاسخ نیست. دنبال تأیید است.

    خبرگی سرمایه‌گذار کجا به دقت کاذب تبدیل می‌شود
    روایت خوب، شواهد را می‌چیند؛ روایت بد، شواهد را انتخاب می‌کند.

    مسئله اصلی فقط سوگیری فردی نیست؛ ساختار تصمیم است

    صحبت درباره خطاهای شناختی اغلب به فهرستی از برچسب‌ها ختم می‌شود: confirmation bias، overconfidence، illusion of control، availability bias و چند اصطلاح دیگر.

    این شناخت مفید است، اما کافی نیست.

    CFA Institute نیز در چارچوب فعلی آموزش مدیریت فعال سهام، همین خطاهای رفتاری را در میان دام‌های فرایند سرمایه‌گذاری حرفه‌ای قرار می‌دهد.

    نکته مهم‌تر این است که یک فرایند خوب نباید برای درست‌کارکردن به بی‌خطابودن ذهن انسان وابسته باشد.

    اگر تصمیم فقط با این معیار بررسی شود که «استدلال من چقدر قانع‌کننده است»، سرمایه‌گذار هنوز درون همان ذهنی قرار دارد که تز را ساخت.

    ساختار حرفه‌ای‌تر سؤال را عوض می‌کند: چه چیزی باید اتفاق بیفتد تا نتیجه بگیرم فرض اولیه‌ام غلط است؟

    این پرسش کوچک تفاوت زیادی می‌سازد. چون کیفیت تصمیم را از «قدرت دفاع از یک نظر» به «توانایی تغییر نظر در برابر شواهد» منتقل می‌کند.

    جمع‌بندی: خبرگی مزیت است، نه مصونیت

    خبرگی در سرمایه‌گذاری مزیت واقعی است، اما مصونیت نیست.

    متخصص معمولاً داده بیشتری می‌بیند، ابزار بیشتری دارد و الگوها را سریع‌تر تشخیص می‌دهد. با این حال، همان دانش می‌تواند باعث شود یک پاسخ غلط نیز بسیار منسجم و حرفه‌ای به نظر برسد.

    بنابراین مرز میان سرمایه‌گذار خبره و سرمایه‌گذار خطاناپذیر باید روشن بماند. دومی وجود ندارد.

    مزیت پایدار حرفه‌ای فقط در «دانستن بیشتر» نیست. در کالیبره‌کردن میزان اطمینان، شناخت مرز دانش و ساختن فرایندی است که بتواند باور محبوب خود سرمایه‌گذار را هم رد کند.

    دفعهٔ بعد که یک تحلیل خیلی قانع‌کننده به نظرتون رسید، همین سؤال رو از خودتون بپرسید: چه چیزی باید اتفاق بیفتد تا بفهمم اشتباه می‌کنم؟