برچسب: نقدینگی سرمایه‌گذاری

مقالاتی دربارهٔ نقش نقدینگی در حفظ اختیار تصمیم هنگام بحران یا فرصت.

  • کشف قیمت (Price Discovery) چگونه اتفاق می‌افتد؟

    کشف قیمت (Price Discovery) چگونه اتفاق می‌افتد؟

    در این درس یاد می‌گیرید کشف قیمت (Price Discovery) دقیقاً چیست و جریان سفارش، نقدشوندگی و اطلاعات چگونه به یک قیمت قابل مشاهده می‌رسند. همچنین می‌آموزید هر تغییر قیمت را با پنج گام ساده بخوانید و از اشتباه‌های رایج دور بمانید.

    کشف قیمت یعنی تبدیل اطلاعات و شرایط بازار به قیمت‌های قابل مشاهده و قابل معامله، از مسیر تعامل سفارش‌های خرید و فروش.

    قیمت در بازار صرفاً از یک «عدد واقعی» که از قبل وجود داشته باشد به دست نمی‌آید. در عوض، سفارش‌ها با قیمت‌ها و اندازه‌های مختلف وارد بازار می‌گردند و با یکدیگر تعامل می‌کنند. در صورت وجود شرایط لازم، معامله شکل می‌گیرد.

    برای فهم کشف قیمت باید سه مفهوم را کنار هم قرار داد:

    • جریان سفارش (Order Flow): تعامل سفارش‌ها.
    • نقدشوندگی (Liquidity): توان بازار برای جذب این سفارش‌ها.
    • قیمت (Price): نتیجهٔ قابل مشاهدهٔ تعامل آن‌ها در یک لحظهٔ مشخص.

    بنابراین کشف قیمت یک رویداد منفرد نیست. این فرایند در طول زمان و با ورود اطلاعات، سفارش‌ها و تغییر شرایط بازار ادامه پیدا می‌کند.

    چرا کشف قیمت مهم است؟

    در دو درس قبلی، ابتدا مسیر سفارش تا اجرا را دیدیم. سپس یاد گرفتیم Bid، Ask، Spread و نقدشوندگی را چگونه بخوانیم.

    حالا یک پرسش بنیادی‌تر پیش می‌آید:

    چرا اصلاً قیمت بازار به این نقطه می‌رسد؟

    فرض کنید قیمت یک دارایی در یک لحظه ۱۰۰ واحد باشد. این عدد به‌تنهایی نمی‌گوید:

    • چه کسانی حاضر به خرید بودند.
    • چه کسانی حاضر به فروش بودند.
    • چه مقدار سفارش در هر قیمت وجود داشت.
    • آخرین بار چه معامله‌ای انجام گرفت.
    • اگر سفارش جدیدی به بازار برسد، قیمت تغییر می‌کند یا نه.

    کشف قیمت به ما کمک می‌کند این زنجیره را بفهمیم. قیمت بازار را باید خروجی موقت تعامل میان عرضه، تقاضا، سفارش‌ها، نقدشوندگی و اطلاعات موجود دید. آن را نباید عددی جدا از فرایند تولیدش دانست. کشف قیمت یکی از مفاهیم پایهٔ بازار سرمایه است.

    مدل ذهنی؛ بازار به‌عنوان یک فرایند تطبیق

    یک مدل ذهنی ساده وجود دارد: بازار را یک سیستم تطبیق تصور کنید. در این سیستم، خریداران و فروشندگان روبه‌روی هم قرار دارند.

    در یک طرف، خریداران قرار دارند. هر خریدار سه ویژگی دارد:

    • قیمت پیشنهادی.
    • مقدار سفارش.
    • میزان فوریت.

    در طرف دیگر، فروشندگان هستند. آن‌ها هم همین سه ویژگی را دارند:

    • قیمت پیشنهادی.
    • مقدار سفارش.
    • میزان فوریت.

    بین این دو، دفتر سفارش (Order Book) و سازوکار تطبیق (Matching) قرار دارد. وقتی سفارش‌های دو طرف با شرایط قابل‌قبول برای معامله روبه‌رو می‌گردند، معامله انجام می‌گیرد. همین معامله دربارهٔ قیمتی که در آن تعامل واقعی رخ داد اطلاعات تازه‌ای به بازار می‌دهد.

    اگر سفارش‌هایی با قیمت‌های متفاوت به بازار برسند، تعادل موقت میان دو طرف می‌تواند جابه‌جا گردد. پس فرایند را می‌توان ساده چنین دید:

    1. اطلاعات و شرایط جدید.
    2. تغییر تمایل یا فوریت خریداران و فروشندگان.
    3. تغییر جریان سفارش.
    4. تعامل با نقدشوندگی موجود.
    5. معاملات در قیمت‌های مشخص.
    6. قیمت قابل مشاهدهٔ جدید.

    این چرخه دائماً می‌تواند تکرار گردد.

    اجزای اصلی کشف قیمت چه نقشی دارند؟

    پنج پرسش کلیدی این سازوکار را روشن می‌کنند.

    جریان سفارش (Order Flow) چیست؟

    جریان سفارش را می‌توان به‌صورت ساده، جریان سفارش‌هایی دانست که با بازار وارد تعامل می‌گردند. این جریان فقط به تعداد سفارش‌ها محدود نیست. برای کشف قیمت مهم است که سفارش‌ها:

    • در چه قیمتی ثبت می‌گردند.
    • چه اندازه‌ای دارند.
    • چقدر تهاجمی یا منفعل‌اند.
    • چه مقدار از نقدشوندگی موجود را مصرف می‌کنند.
    • و چگونه با سفارش‌های طرف مقابل تعامل می‌کنند.

    بنابراین دو بازار می‌توانند تعداد سفارش مشابهی داشته باشند. اما به دلیل تفاوت قیمت، اندازه و فوریت سفارش‌ها، فرایند کشف قیمت متفاوتی را تجربه کنند.

    نقدشوندگی چه نقشی دارد؟

    در درس قبل دیدیم نقدشوندگی فقط به حجم معاملات وابسته نیست. این مفهوم به توان بازار برای جذب معامله با اثر قیمتی محدود هم مربوط است. همین مفهوم در کشف قیمت اهمیت زیادی پیدا می‌کند.

    فرض کنید در یک بازار، سفارش‌های زیادی نزدیک قیمت جاری وجود دارند. در این حالت، ورود یک سفارش نسبتاً کوچک ممکن است فقط بخش کوچکی از نقدشوندگی موجود را مصرف کند.

    حالا بازار دیگری را تصور کنید که در همان قیمت سفارش‌های بسیار کمی دارد. یک سفارش با اندازهٔ مشابه ممکن است برای پیدا کردن طرف مقابل مناسب، چندین سطح قیمتی را طی کند.

    بنابراین:

    جریان سفارش فشار یا تقاضای معامله را به بازار وارد می‌کند. نقدشوندگی تعیین می‌کند بازار چقدر ظرفیت جذب آن را دارد.

    به همین دلیل، کشف قیمت را نمی‌توان فقط با مشاهدهٔ سفارش‌ها توضیح داد. باید ظرفیت بازار برای پاسخ به آن سفارش‌ها را هم دید.

    معامله چگونه به کشف قیمت کمک می‌کند؟

    وقتی یک سفارش خرید با یک سفارش فروش تطبیق پیدا می‌کند، معامله در یک قیمت مشخص انجام می‌گیرد. این قیمت یک قیمت اجرا (Executed Price) است.

    اگر معاملات جدید در قیمت‌های متفاوت انجام گیرند، مجموع این معاملات می‌تواند تصویر تازه‌ای از قیمت قابل معامله بازار بسازد.

    اما نباید گمان کرد که «آخرین معامله ارزش واقعی و نهایی دارایی را کشف می‌کند».

    آخرین قیمت فقط نشان می‌دهد در یک نقطهٔ مشخص از زمان و در شرایط مشخص، معامله‌ای در آن قیمت انجام گرفت. اگر اطلاعات، سفارش‌ها، نقدشوندگی یا شرایط بازار تغییر کنند، قیمت‌های بعدی هم می‌توانند تغییر کنند.

    اطلاعات چگونه به کشف قیمت می‌رسد؟

    اطلاعات می‌تواند فعالان بازار را به تغییر ارزیابی‌شان از یک دارایی یا تمایل‌شان برای معامله وادارد.

    یک مثال کاملاً فرضی را در نظر بگیرید. فعالان بازار ابتدا تقریباً توافق دارند که در محدودهٔ ۱۰۰ واحد معامله کنند. سپس اطلاعات جدیدی به بازار می‌رسد.

    اگر بخشی از خریداران به این نتیجه برسند که در قیمت‌های بالاتر هم حاضر به خرید هستند، ممکن است سفارش‌های خرید خود را تغییر دهند. در سمت دیگر، اگر فروشندگان هم قیمت‌های پیشنهادی خود را تغییر دهند، رابطهٔ Bid و Ask و سپس معاملات انجام‌گرفته می‌تواند جابه‌جا گردد.

    بنابراین اطلاعات مستقیماً به «قیمت» تبدیل نمی‌گردد. یک زنجیرهٔ میانجی وجود دارد:

    1. اطلاعات.
    2. تغییر برداشت یا ترجیح.
    3. تغییر سفارش‌ها.
    4. تغییر جریان سفارش.
    5. تعامل با نقدشوندگی.
    6. معاملات.
    7. کشف قیمت.

    این زنجیره از مهم‌ترین بخش‌های فهم کشف قیمت به شمار می‌رود.

    چرا کشف قیمت یک نقطهٔ ثابت نیست؟

    بازار ایستا نیست. در هر لحظه ممکن است:

    • سفارش جدید به بازار برسد.
    • سفارش قبلی لغو گردد.
    • معامله‌ای انجام گیرد.
    • نقدشوندگی تغییر کند.
    • اطلاعات تازه‌ای برسد.
    • فوریت یکی از دو طرف تغییر کند.

    در نتیجه قیمتی که بازار در یک لحظه کشف می‌کند، در لحظهٔ بعد می‌تواند تغییر کند. پس کشف قیمت را بهتر است فرایند مستمر شکل‌گیری و بازتنظیم قیمت‌های قابل معامله تصور کنیم.

    	چرخهٔ کشف قیمت: نواری که به خودش برمی‌گردد و نشان می‌دهد قیمت جدید دوباره اطلاعات تازه برای بازار می‌سازد
    چرخهٔ بازخورد کشف قیمت؛ قیمت جدید، اطلاعات جدید

    یک مثال روشن؛ دفتر سفارش در عمل

    فرض کنید یک دارایی در یک بازار فرضی چنین دفتر سفارشی دارد:

    سمت خرید.

    قیمتمقدار
    ۹۹۵۰۰
    ۹۸۸۰۰
    ۹۷۱٬۰۰۰

    سمت فروش.

    قیمتمقدار
    ۱۰۱۳۰۰
    ۱۰۲۷۰۰
    ۱۰۳۱٬۲۰۰

    در این لحظه:

    • بهترین Bid برابر ۹۹ است.
    • بهترین Ask برابر ۱۰۱ است.
    • Spread برابر ۲ است.

    حالا فرض کنیم اطلاعاتی جدید به بازار برسد و بخشی از خریداران تصمیم بگیرند با فوریت بیشتری خرید کنند. این تغییر الزاماً مستقیماً قیمت را بالا نمی‌برد.

    ابتدا ممکن است سفارش‌های خرید تغییر کنند. برای مثال، بخشی از خریداران ممکن است حاضر باشند قیمت بالاتری پیشنهاد دهند.

    اگر سفارش خرید جدیدی در ۱۰۰ ثبت گردد، فاصلهٔ میان دو طرف بازار تغییر می‌کند. سپس اگر سفارش خریدی با قیمت مناسب برسد و با فروشنده‌ای در ۱۰۱ تطبیق پیدا کند، معامله انجام می‌گیرد.

    اگر سفارش‌های خرید بیشتری برسند و نقدشوندگی فروشندگان در قیمت‌های نزدیک کافی نباشد، معاملات بعدی ممکن است در قیمت‌های بالاتر انجام گیرند.

    در اینجا چیزی که می‌بینیم «یک جهش جادویی قیمت» نیست. زنجیره‌ای از اتفاق‌ها را می‌بینیم:

    1. اطلاعات جدید.
    2. تغییر تمایل خریداران.
    3. تغییر سفارش‌ها.
    4. تغییر جریان سفارش.
    5. مصرف بخشی از نقدشوندگی موجود.
    6. معامله در قیمت جدید.
    7. تغییر قیمت قابل مشاهدهٔ بازار.

    همین زنجیره، منطق پایهٔ کشف قیمت را می‌سازد.

    چگونه کشف قیمت را بخوانیم و به‌کار ببریم؟

    برای خواندن کشف قیمت، به‌جای پرسیدن فقط «قیمت چرا تغییر کرد؟»، این زنجیرهٔ پنج‌گامی را بررسی کنید.

    چه چیزی تغییر کرد؟ (گام اول)

    ابتدا مشخص کنید تغییر از کدام‌یک ناشی می‌گردد:

    • اطلاعات جدید.
    • سفارش‌های جدید.
    • تغییر نقدشوندگی.
    • یا ترکیبی از آن‌ها.

    در این مرحله هنوز نباید علت قطعی اعلام کرد.

    جریان سفارش چه می‌گوید؟ (گام دوم)

    بپرسید:

    چه تغییری در رفتار سفارش‌ها رخ داد؟

    مثلاً:

    • آیا سفارش‌های خرید در قیمت‌های بالاتر پدیدار گردیدند؟
    • آیا سفارش‌های فروش کاهش یافتند؟
    • آیا سفارش‌های بزرگ‌تری به بازار رسیدند؟
    • آیا بخشی از سفارش‌های موجود لغو گردید؟

    هدف، دیدن مسیر تغییر است، نه نسبت‌دادن فوری آن به یک علت واحد.

    نقدشوندگی را کنار جریان سفارش بگذارید (گام سوم)

    یک جریان سفارش به‌تنهایی معنای کاملی ندارد. باید دید بازار چه مقدار ظرفیت جذب آن را داشت.

    اگر سفارش جدید کوچک باشد و عمق بازار زیاد، ممکن است قیمت چندان تغییر نکند. اگر سفارش نسبتاً بزرگ باشد و عمق نزدیک قیمت کم، همان جریان می‌تواند قیمت‌های بیشتری را درگیر کند.

    سفارش‌های موجود یا معاملات انجام‌گرفته؟ (گام چهارم)

    این تفکیک مهم است:

    دفتر سفارش (Order Book) نشان می‌دهد چه سفارش‌هایی در یک لحظه قابل مشاهده‌اند.

    معاملات انجام‌گرفته (Executed Trades) نشان می‌دهند کجا معامله واقعاً انجام گرفت.

    کشف قیمت از تعامل این دو و تغییرات پیوستهٔ بازار شکل می‌گیرد. بنابراین نباید سفارشی را که در دفتر سفارش نشسته، با معاملهٔ انجام‌گرفته یکی دانست.

    چرا یک قیمت کافی نیست؟ (گام پنجم)

    یک معامله در یک قیمت، تمام اطلاعات بازار را در خود ندارد. برای فهم فرایند باید به توالی معاملات، تغییر سفارش‌ها و شرایط نقدشوندگی هم توجه کرد.

    این نگاه از یک اشتباه رایج جلوگیری می‌کند:

    قیمت (Price) با کامل‌ترین توضیح کشف قیمت برابر نیست.

    قیمت خروجی قابل مشاهده است. فرایندی که آن را تولید می‌کند، اطلاعات بیشتری دارد.

    اشتباهات رایج در فهم کشف قیمت چیست؟

    1. کشف قیمت را مساوی «آخرین قیمت» دانستن. آخرین قیمت یک مشاهده از فرایند است، نه کل فرایند.
    2. تصور اینکه هر تغییر قیمت یک علت واحد دارد. تغییر قیمت می‌تواند حاصل تعامل چند عامل باشد: سفارش‌ها، نقدشوندگی، اطلاعات و شرایط اجرای معامله.
    3. حذف نقدشوندگی از توضیح کشف قیمت. جریان سفارش بدون توجه به ظرفیت بازار برای جذب آن، تصویر ناقصی می‌سازد.
    4. یکی دانستن جریان سفارش و اطلاعات. ورود سفارش یک مشاهدهٔ رفتاری از بازار است. اینکه این سفارش دقیقاً به چه اطلاعاتی مربوط است، همیشه مستقیماً قابل مشاهده نیست.
    5. فرض اینکه کشف قیمت فقط در یک بورس رخ می‌دهد. در این درس، کشف قیمت به‌عنوان یک سازوکار عمومی بازار بررسی می‌گردد. جزئیات اینکه قیمت چگونه میان مراکز معاملاتی (venue) یا بازارهای مختلف منتقل و هماهنگ می‌گردد، به ساختار خاص هر بازار بستگی دارد. این جزئیات خارج از مرز این درس است.
    6. فرض اینکه کشف قیمت همیشه سریع و کامل است. کشف قیمت به اطلاعات موجود، کیفیت نقدشوندگی، ساختار بازار و رفتار مشارکت‌کنندگان بستگی دارد. بنابراین نباید از این مفهوم انتظار داشت همیشه یک «قیمت صحیح نهایی» را در یک لحظه تولید کند.

    جمع‌بندی آموزشی؛ چه چیزی را باید به خاطر بسپاریم؟

    کشف قیمت را می‌توان با یک زنجیرهٔ ساده به خاطر سپرد:

    1. اطلاعات و شرایط بازار.
    2. تغییر ترجیحات و تصمیم‌های معامله‌گران.
    3. جریان سفارش.
    4. تعامل با نقدشوندگی.
    5. تطبیق سفارش‌ها (Matching) و معاملات.
    6. قیمت‌های قابل مشاهدهٔ بازار.

    اما این زنجیره خطی و یک‌بارمصرف نیست. قیمت جدید دوباره اطلاعاتی برای بازار می‌سازد و سفارش‌های بعدی می‌توانند مسیر را تغییر دهند. پس کشف قیمت را باید فرایند پیوسته و بازخوردی برای شکل‌گیری قیمت‌های قابل معامله دانست.

    سه مفهوم برای یادآوری کافی است:

    • جریان سفارش (Order Flow): چه سفارش‌هایی وارد تعامل می‌گردند؟
    • نقدشوندگی (Liquidity): بازار چه مقدار از این سفارش‌ها را می‌تواند جذب کند؟
    • کشف قیمت (Price Discovery): حاصل این تعامل چگونه به قیمت‌های قابل مشاهده تبدیل می‌گردد؟

    پرسش و پاسخ

    کشف قیمت چیست؟

    کشف قیمت یعنی تبدیل اطلاعات و شرایط بازار به قیمت‌های قابل مشاهده و قابل معامله، از مسیر تعامل سفارش‌های خرید و فروش. قیمت از یک «عدد واقعی» از پیش موجود به دست نمی‌آید. سفارش‌ها با قیمت‌ها و اندازه‌های مختلف به بازار می‌رسند، با هم تعامل می‌کنند و در صورت وجود شرایط لازم، معامله شکل می‌گیرد.

    چرا آخرین قیمت کل کشف قیمت را نشان نمی‌دهد؟

    آخرین قیمت فقط نشان می‌دهد در یک نقطهٔ مشخص از زمان و در شرایط مشخص، معامله‌ای در آن قیمت انجام گرفت. اگر اطلاعات، سفارش‌ها، نقدشوندگی یا شرایط بازار تغییر کنند، قیمت‌های بعدی هم تغییر می‌کنند. به همین دلیل، آخرین قیمت یک مشاهده از فرایند است و کل فرایند را نشان نمی‌دهد.

    نقدشوندگی چه نقشی در کشف قیمت دارد؟

    جریان سفارش فشار یا تقاضای معامله را به بازار وارد می‌کند و نقدشوندگی تعیین می‌کند بازار چقدر ظرفیت جذب آن را دارد. اگر سفارش‌های زیادی نزدیک قیمت جاری وجود داشته باشند، یک سفارش کوچک فقط بخش کوچکی از نقدشوندگی را مصرف می‌کند. در بازار کم‌عمق، همان سفارش می‌تواند چندین سطح قیمتی را طی کند.

    اطلاعات جدید چگونه قیمت را تغییر می‌دهد؟

    اطلاعات مستقیماً به قیمت تبدیل نمی‌گردد. ابتدا برداشت یا ترجیح خریداران و فروشندگان تغییر می‌کند و سفارش‌ها عوض می‌گردند. سپس جریان سفارش با نقدشوندگی موجود تعامل می‌کند، معاملات در قیمت‌های تازه انجام می‌گیرند و قیمت قابل مشاهدهٔ بازار تغییر می‌کند.

    کشف قیمت را با چه گام‌هایی بخوانیم؟

    پنج گام وجود دارد. ابتدا مشخص کنید چه چیزی تغییر کرد. سپس جریان سفارش را بررسی کنید و نقدشوندگی را کنار آن بگذارید. بعد سفارش‌های موجود را از معاملات انجام‌گرفته جدا کنید. در پایان، یک قیمت را بیش از حد تفسیر نکنید و توالی معاملات و شرایط نقدشوندگی را هم ببینید.
  • طلا در بحران بانکی؛ چرا منطق آن با بحران ژئوپلیتیک یکی نیست

    طلا در بحران بانکی؛ چرا منطق آن با بحران ژئوپلیتیک یکی نیست

    بازار اغلب طلا را در یک جمله خلاصه می‌کند: «وقتی بحران می‌آید، طلا بالا می‌رود.» این جمله رفتار طلا در بحران را به‌درستی توضیح نمی‌دهد. بازار طلا را معمولاً با برچسب «دارایی امن در بحران» می‌شناسد، اما خودِ واژهٔ بحران اطلاعات کافی دربارهٔ رفتار آن نمی‌دهد.

    بحران بانکی، بحران اعتباری، شوک ژئوپلیتیک و تنش ناشی از تحریم یا بی‌اعتمادی به ذخایر از مسیرهای متفاوتی به بازار طلا می‌رسند. بحران بانکی با بحران ژئوپلیتیک تفاوت دارد و یک شوک واحد به شمار نمی‌رود. در اولی، مسئلهٔ اصلی می‌تواند اعتماد به واسطه‌های مالی، نقدشوندگی، اعتبار و احتمال سرایت باشد. در دومی، نااطمینانی سیاسی، جنگ، تحریم، اختلال تجارت، تورم یا بازنگری در ذخایر ارزی می‌تواند مسئلهٔ اصلی گردد.

    اگر این تفاوت را نادیده بگیریم، هر حرکت طلا در زمان بحران فقط یک روایت ساده را نشان می‌دهد: «پناه بردن سرمایه به طلا». مسیر واقعی قیمت اما می‌تواند از چند کانال هم‌زمان عبور کند. به همین دلیل، طلا نه در همهٔ بحران‌ها یک واکنش دارد و نه الزاماً در همان لحظه‌ای که شوک رخ می‌دهد صعود می‌کند.

    تجربهٔ بحران بانکی ۲۰۲۳ نشان داد تنش در نظام بانکی می‌تواند در کوتاه‌مدت تقاضای امن برای طلا را افزایش دهد. تجربهٔ ۲۰۲۲ نشان داد شوک ژئوپلیتیک می‌تواند از مسیر ETFها، سرمایه‌گذاری و خرید بانک‌های مرکزی اثر متفاوتی بسازد.

    چرا بحران بانکی ابتدا مسئلهٔ اعتماد و نقدینگی است؟

    در بحران بانکی، شوک از درون سیستم مالی برمی‌خیزد.

    بانک‌ها واسطهٔ اعتبارند. بخش بزرگی از دارایی‌ها و بدهی‌هایشان به اعتماد، نقدشوندگی و دسترسی به تأمین مالی بستگی دارد. وقتی دربارهٔ سلامت یک بانک یا گروهی از بانک‌ها تردید پدید می‌آید، مسئله به ارزش سهام بانک محدود نمی‌ماند. نگرانی می‌تواند به سپرده‌ها، بازار تأمین مالی، اوراق، وثیقه‌ها و رفتار سایر مؤسسات برسد.

    در چنین شرایطی، طلا می‌تواند از دو مسیر توجه بازار را جلب کند.

    مسیر اول تقاضای دارایی امن در بحران نام دارد. سرمایه‌گذار بخشی از ریسک اعتباری و سهام را کاهش می‌دهد. سپس به دارایی‌ای نگاه می‌کند که ریسک مستقیم طرف مقابلش محدودتر باشد.

    مسیر دوم تغییر انتظارات دربارهٔ نرخ بهره و سیاست پولی نام دارد. اگر بحران بانکی احتمال توقف یا کاهش سرعت سیاست انقباضی را بالا ببرد، نرخ‌های واقعی و هزینهٔ فرصت نگهداری طلا می‌توانند تغییر کنند.

    این دو کانال روی هم اثر می‌گذارند. رشد طلا در بحران بانکی الزاماً نشان نمی‌دهد که بازار صرفاً سهام را رها می‌کند و به طلا پناه می‌برد. ممکن است هم‌زمان نرخ‌ها، دلار، نوسان بازار و انتظارات پولی نیز تغییر کنند.

    تجربهٔ مارس ۲۰۲۳ نمونهٔ روشنی از همین ترکیب بود. شورای جهانی طلا (WGC) گزارش کرد سقوط بانک سیلیکون‌ولی (SVB) و تشدید نگرانی‌های بانکی به افزایش طلا در پایان فصل کمک کرد. با این حال، بازده اوراق و دلار همچنان از محرک‌های مهم بازار بودند. با کاهش نگرانی بانکی، بخشی از تقاضای احتیاطی نیز عقب نشست.

    بنابراین در بحران بانکی، باید از «آیا طلا بالا می‌رود؟» فراتر رفت. پرسش دقیق‌تری وجود دارد: بحران بانکی کدام‌یک از کانال‌های نقدینگی، نرخ، اعتماد و تقاضای دارایی امن را فعال می‌کند؟

    بحران ژئوپلیتیک چه مسئلهٔ دیگری را به بازار وارد می‌کند؟

    در بحران ژئوپلیتیک، شوک لزوماً از سیستم مالی نمی‌آید.

    جنگ، تحریم، اختلال تجارت، نااطمینانی سیاسی یا تنش میان کشورها می‌تواند ابتدا انتظارات دربارهٔ رشد، تورم، انرژی، ارز و تجارت جهانی را تغییر دهد. سپس بازارهای مالی این اثر را منتقل می‌کنند.

    طلا در این وضعیت می‌تواند از یک کانال مهم دیگر هم تقاضا بگیرد: کاهش اعتماد به برخی دارایی‌ها یا زیرساخت‌های مالی در معرض ریسک سیاسی.

    تجربهٔ ۲۰۲۲ این تفاوت را نشان می‌دهد. پس از تشدید جنگ روسیه و اوکراین، شورای جهانی طلا افزایش قابل‌توجه تقاضای سرمایه‌گذاری و ورود سرمایه به ETFهای طلا را ثبت کرد. در سه‌ماههٔ نخست ۲۰۲۲، ورود خالص به ETFهای طلای جهانی به ۲۶۹ تن رسید. خود شورا افزایش ریسک ژئوپلیتیک را یکی از محرک‌های مهم این جریان دانست.

    در همان سال، خرید بانک‌های مرکزی نیز به رکورد ۱٬۱۳۶ تن رسید. شورای جهانی طلا اعلام کرد «عملکرد طلا در زمان بحران» یکی از عوامل مهم نگهداری طلا نزد بانک‌های مرکزی محسوب می‌گردد. نقش طلا به‌عنوان ذخیرهٔ ارزش هم جزو همین عوامل به شمار می‌رود.

    این رفتار با بحران بانکی تفاوت دارد. در بحران بانکی، بازار ممکن است به سلامت واسطه‌های مالی و نقدینگی واکنش نشان دهد. در بحران ژئوپلیتیک، علاوه بر این کانال‌ها، ریسک سیاسی و معماری ذخایر نیز به تصمیم راه می‌یابند.

    به همین دلیل، یک شوک ژئوپلیتیک می‌تواند حتی بدون بحران بانکی گسترده، تقاضای ساختاری‌تری برای طلا بسازد.

    آیا طلا همیشه در لحظهٔ بحران برنده است؟

    یکی از خطرناک‌ترین ساده‌سازی‌ها، «بحران» را مترادف «افزایش قیمت طلا» می‌گیرد. رفتار طلا به رژیم بازار بستگی دارد.

    صندوق بین‌المللی پول (IMF) در مطالعه‌ای که در ژوئیهٔ ۲۰۲۶ منتشر کرد، دقیقاً بر همین نکته تأکید می‌کند. ویژگی‌های پوشش ریسک و پناهگاه امن (safe haven) طلا به نوع شوک، شرایط کلان و وضعیت بازار بستگی دارد. این ویژگی‌ها به همهٔ بحران‌های شدید تعمیم نمی‌یابند. این مطالعه میان پوشش ریسک (hedge)، متنوع‌ساز (diversifier) و پناهگاه امن نیز تمایز می‌گذارد. همچنین نشان می‌دهد واکنش طلا به فشار مالی، ژئوپلیتیک، نرخ بهره و دلار می‌تواند در رژیم‌های مختلف تغییر کند.

    این تمایز برای بحران بانکی اهمیت ویژه‌ای دارد. فرض کنید یک بحران بانکی به‌سرعت به بحران نقدینگی بدل گردد. در این حالت، سرمایه‌گذار ممکن است برای تأمین وجه نقد یا کاهش اهرم، حتی دارایی‌هایی را بفروشد که از نظر بنیادی می‌خواهد نگه دارد. بنابراین «تقاضای امن» و «نیاز به نقدینگی» می‌توانند موقتاً در جهت مخالف عمل کنند.

    در مقابل، اگر بحران بانکی بازار را به انتظار کاهش نرخ بهره یا مداخلهٔ سیاست‌گذار برساند، اثر نرخ‌های واقعی می‌تواند به نفع طلا تغییر کند.

    در نتیجه، مسیر طلا در یک بحران ممکن است سه مرحله داشته باشد.

    شوک اولیه ← فشار نقدینگی و بازقیمت‌گذاری ← بازگشت به تقاضای امن و نرخ‌ها.

    این توالی همیشه به همین شکل رخ نمی‌دهد، اما چارچوب بهتری از رابطهٔ مکانیکی «بحران = رشد طلا» ارائه می‌کند.

    تفاوت اصلی در مسیر انتقال است، نه فقط در اندازهٔ شوک

    برای فهم رفتار بازار طلا، بهتر است به‌جای اندازهٔ بحران، مسیر انتقال آن را دنبال کنیم.

    نوع بحرانمسیر انتقال به طلا
    بحران بانکیتنش بانکی ← اعتماد و نقدینگی ← نرخ‌ها و دلار ← تقاضای دارایی امن ← طلا
    بحران ژئوپلیتیکشوک سیاسی یا امنیتی ← نااطمینانی ← تورم، تجارت، ارز و ریسک ذخایر ← تقاضای احتیاطی و رسمی ← طلا

    این دو مسیر می‌توانند در نقطه‌ای به هم برسند، اما نقطهٔ شروعشان متفاوت است.

    همین تفاوت توضیح می‌دهد چرا یک بحران بانکی محدود می‌تواند برای مدتی کوتاه حرکت بسیار شدیدی در طلا بسازد. تنش ژئوپلیتیک اما ممکن است ابتدا به افزایش تقاضای ETF یا خرید بانک مرکزی برسد. اثر آن بر قیمت با تأخیر بیشتری خودش را نشان می‌دهد.

    در واقع، «بحران» متغیر توضیحی کاملی نیست. باید بدانیم چه چیزی در حال خراب‌شدن است و بازار از چه کانالی آن را قیمت‌گذاری می‌کند.

    طلا در بحران بانکی؛ سه خط تراز آب روی دیوارهٔ آب‌بند - نکسچر

    بانک‌های مرکزی چرا داستان را از سرمایه‌گذاران خصوصی جدا می‌کنند؟

    رفتار بانک‌های مرکزی یکی از تفاوت‌های مهم میان بحران بانکی و بحران ژئوپلیتیک را نشان می‌دهد.

    بانک مرکزی و سرمایه‌گذار خصوصی یک مسئله ندارند. سرمایه‌گذار خصوصی ممکن است به دنبال نقدشوندگی، کاهش ریسک یا حفظ قدرت خرید باشد. بانک مرکزی علاوه بر این مسائل، به ترکیب ذخایر، ریسک طرف مقابل، تحریم‌ها، قابلیت تنوع‌بخشی و استقلال مالی هم نگاه می‌کند.

    IMF در پژوهش خود دربارهٔ ذخایر طلای بانک‌های مرکزی نشان می‌دهد سهم طلا در ذخایر پس از بحران مالی جهانی بالا رفت. این افزایش با انگیزه‌هایی مانند نقش طلا در دوره‌های پرنوسان اقتصادی، مالی و ژئوپلیتیک و نیز نگرانی‌های مرتبط با تحریم‌های مالی همراه بود.

    یعنی بخشی از تقاضای طلا در دوره‌های ژئوپلیتیک ممکن است اصلاً از جنس «خرید برای فرار از ریسک بازار» نباشد. این بخش از تقاضا به بازطراحی ترازنامه و ذخایر برمی‌گردد.

    این کانال در بحران بانکی داخلی یک کشور الزاماً به همان شدت فعال نمی‌گردد. اگر بانکی در یک کشور به مشکل بخورد، بانک مرکزی ممکن است نقدینگی تأمین کند. ممکن است سپرده‌ها را تضمین کند یا از ابزارهای سیاست پولی استفاده کند. اما اگر شوک از جنس تحریم، مناقشهٔ ژئوپلیتیک یا نگرانی دربارهٔ دسترسی به ذخایر ارزی باشد، خودِ معماری ذخایر می‌تواند به موضوع اصلی بدل گردد.

    دقیقاً همین‌جا باید دو مفهوم «دارایی امن در بحران» و «دارایی ذخیره‌ای» را از هم جدا کرد.

    برای تحلیل طلا در بحران باید چه چیزی را دنبال کرد؟

    به‌جای دنبال‌کردن صرفِ تیتر بحران، می‌توان چند متغیر را کنار هم قرار داد. شش متغیر زیر اجازه می‌دهند میان یک «حرکت خبری» و تغییر عمیق‌تر در رژیم تقاضای طلا تفاوت بگذاریم.

    منشأ شوک

    آیا مشکل از بانک‌ها و اعتبار برمی‌خیزد یا از جنگ، تحریم، تجارت و سیاست؟

    نرخ‌های واقعی و انتظارات پولی

    اگر بحران مسیر سیاست پولی را تغییر دهد، اثر آن می‌تواند از خودِ خبر بحران مهم‌تر باشد.

    دلار

    بازار طلا را عمدتاً با دلار قیمت‌گذاری می‌کند. پس حرکت دلار می‌تواند بخشی از اثر تقاضای امن را خنثی یا تقویت کند.

    جریان سرمایه

    ETFها، موقعیت‌های مشتقه و خرید فیزیکی نشان می‌دهند تقاضا تاکتیکی می‌ماند یا دامنهٔ گسترده‌تری می‌یابد. تجربهٔ ۲۰۲۲ نشان داد جریان ETFها می‌تواند به‌شدت به شوک ژئوپلیتیک واکنش نشان دهد.

    رفتار بانک‌های مرکزی

    اگر خرید رسمی طلا هم‌زمان با شوک ادامه یابد، مسئله از رفتار سرمایه‌گذار کوتاه‌مدت فراتر می‌رود.

    نقدینگی بازار

    در یک بحران شدید، حتی دارایی‌ای که در بلندمدت تقاضا دارد می‌تواند در مرحلهٔ اول زیر فشار فروش بیفتد.

    جمع‌بندی؛ پرسش درست دربارهٔ طلا در بحران چیست؟

    طلا یک واکنش واحد به «بحران» ندارد، چون بحران پدیده‌ای واحد نیست.

    در بحران بانکی، مسیر اصلی می‌تواند از اعتماد، نقدینگی، اعتبار و نرخ‌های واقعی عبور کند. در بحران ژئوپلیتیک، نااطمینانی سیاسی، تورم، ارز، تحریم و ترکیب ذخایر می‌توانند وزن بیشتری بیابند.

    به همین دلیل، برچسب «دارایی امن» به‌تنهایی برای تحلیل طلا کافی نیست. پرسش مهم‌تر به سه چیز برمی‌گردد: چه نوع شوکی رخ داد، کدام کانال‌ها را فعال کرد و بازار در چه رژیمی آن را قیمت‌گذاری می‌کند.

    شواهد تازهٔ IMF نیز نشان می‌دهد ویژگی‌های طلا به‌عنوان پوشش ریسک یا پناهگاه امن به نوع شوک و شرایط بازار بستگی دارد. نباید آن را ویژگی ثابت و بدون قید دانست.

    پس در بحران بعدی، پیش از آنکه بپرسیم «طلا چه می‌کند؟»، باید بپرسیم: بحران دقیقاً چه چیزی را تهدید می‌کند: اعتبار، نقدینگی، رشد، ارز یا معماری اعتماد؟

    پاسخ به همین پرسش، آغاز بهتری برای فهم رفتار طلا می‌سازد.


    پرسش و پاسخ

    طلا در بحران بانکی چه رفتاری دارد؟

    در بحران بانکی، طلا معمولاً از مسیر اعتماد، نقدینگی، نرخ‌های واقعی و تقاضای دارایی امن اثر می‌گیرد. در مارس ۲۰۲۳، سقوط بانک سیلیکون‌ولی و نگرانی‌های بانکی به افزایش طلا کمک کرد. بازده اوراق و دلار اما محرک مهم ماندند و با کاهش نگرانی بانکی، بخشی از تقاضای احتیاطی عقب نشست.

    چرا بحران ژئوپلیتیک با بحران بانکی فرق دارد؟

    بحران ژئوپلیتیک لزوماً از سیستم مالی شروع نمی‌کند. ریسک تحریم، تنش ارزی، تورم و بازنگری در ترکیب ذخایر وارد معادله می‌گردند. در سه‌ماههٔ نخست ۲۰۲۲، ورود خالص به ETFهای طلای جهانی به ۲۶۹ تن رسید و خرید بانک‌های مرکزی در آن سال به ۱٬۱۳۶ تن رسید.

    آیا طلا همیشه در لحظهٔ بحران بالا می‌رود؟

    خیر. اگر بحران بانکی به بحران نقدینگی بدل گردد، سرمایه‌گذار برای تأمین وجه نقد یا کاهش اهرم حتی دارایی موردعلاقه‌اش را می‌فروشد. مطالعهٔ IMF در ژوئیهٔ ۲۰۲۶ هم نشان می‌دهد ویژگی‌های پوشش ریسک و پناهگاه امن طلا به نوع شوک، شرایط کلان و وضعیت بازار بستگی دارد.

    برای تحلیل طلا در بحران کدام متغیرها را باید دید؟

    به‌جای دنبال‌کردن صرفِ تیتر بحران، شش متغیر را باید کنار هم دید. این متغیرها عبارت‌اند از منشأ شوک، نرخ‌های واقعی و انتظارات پولی، دلار، جریان سرمایه، رفتار بانک‌های مرکزی و نقدینگی بازار. این شش متغیر میان یک حرکت خبری و تغییر عمیق‌تر در رژیم تقاضای طلا تفاوت می‌گذارند.

  • اعتبار خصوصی و اقتصاد دیجیتال؛ رشد وام‌دهی مستقیم به فناوری چه ریسک‌های تازه‌ای می‌سازد؟

    اعتبار خصوصی و اقتصاد دیجیتال؛ رشد وام‌دهی مستقیم به فناوری چه ریسک‌های تازه‌ای می‌سازد؟

    بانک تسویه بین‌المللی (BIS) در ۱۴ سپتامبر ۲۰۲۶ گزارشی با عنوان «Financing the digital economy: the role of private credit» منتشر کرد. این گزارش رشد وام‌دهی مستقیم (direct lending) به شرکت‌های فناوری را بررسی می‌کند. بر اساس این گزارش، تقاضای شرکت‌های نرم‌افزاری و فناوری پس از ۲۰۲۰ یکی از محرک‌های اصلی رشد اعتبار خصوصی به شمار می‌رود. حجم وام‌های مستقیم به شرکت‌های فناوری آمریکا از حدود ۲۲ میلیارد دلار در ۲۰۱۰ به بیش از یک تریلیون دلار در ۲۰۲۵ می‌رسد. سهم فناوری از کل private credit نیز به حدود ۴۵ درصد می‌رسد.

    این رشد یک پرسش مالی مهم می‌سازد. وقتی بخش بزرگ و دارایی‌سبک اقتصاد دیجیتال به اعتباری خارج از بانک وابسته می‌گردد، یک پرسش کلیدی مطرح می‌گردد. آیا ریسک فقط محل خود را عوض می‌کند یا شکل آن هم تغییر می‌کند؟ پاسخ این پرسش هنوز قطعی نیست. شواهد موجود ظرفیت private credit برای تأمین مالی رشد را نشان می‌دهند. هم‌زمان، نشانه‌هایی از تمرکز، کاهش تمایز قیمت‌گذاری ریسک و ضعف نسبی برخی از borrower fundamentals را نیز ثبت می‌کنند. همین شواهد پیوند عمیق‌تر با بانک‌ها، بیمه‌گران و سایر نهادهای مالی را نیز نشان می‌دهند. مسئلهٔ اصلی این گزارش، بنابراین، «خوب یا بد بودن» private credit نیست. نحوهٔ اتصال رشد اقتصاد دیجیتال به رشد اعتبار خصوصی و کانال‌های این اتصال در دورهٔ فشار مالی اهمیت دارد.

    چرا اقتصاد دیجیتال به اعتباری خارج از بانک متکی‌تر می‌گردد؟

    اقتصاد دیجیتال فقط به سرمایهٔ سهام نیاز ندارد. تریگر این گزارش، مقالهٔ ۱۴ سپتامبر ۲۰۲۶ بانک تسویهٔ بین‌المللی با عنوان «Financing the digital economy: the role of private credit» است. BIS بررسی می‌کند که چرا تقاضای شرکت‌های نرم‌افزاری و فناوری پس از ۲۰۲۰ به یکی از محرک‌های اصلی رشد direct lending به شمار می‌رود.

    نکتهٔ مهم اینجاست که private credit صرفاً یک جایگزین برای وام بانکی نیست. بازاری است که قراردادهای سفارشی و وام‌دهی بر مبنای جریان درآمد و ارزش کسب‌وکار را نسبت به مدل سنتی وثیقه‌محور بانک‌ها آسان‌تر می‌کند. این ویژگی به‌ویژه دربارهٔ شرکت‌هایی صدق می‌کند که بخش بزرگی از ارزششان در دارایی‌های نامشهود، روابط مشتری، درآمدهای تکرارشونده یا مالکیت فکری قرار دارد. مدل وام‌دهی آن می‌تواند برای این شرکت‌ها انعطاف بیشتری ایجاد کند.

    در مدل سنتی، توانایی شرکت برای ارائهٔ وثیقهٔ فیزیکی و سنجه‌های متعارف سودآوری اهمیت زیادی دارد. در direct lending، ساختار قرارداد می‌تواند بیشتر بر جریان درآمد، ارزش کسب‌وکار و شرایط اختصاصی borrower استوار گردد. این ویژگی برای بسیاری از شرکت‌های فناوری اهمیت دارد. دلیل آن ساده است: دارایی اصلی این شرکت‌ها ممکن است یک کارخانه یا ساختمان نباشد، بلکه نرم‌افزار، دیتا، مشتری و درآمد آینده باشد.

    در نتیجه، تغییر در ساختار تأمین مالی اقتصاد دیجیتال را نمی‌توان فقط به‌عنوان رشد یک طبقهٔ دارایی خصوصی خواند. این تغییر بخشی از معماری تأمین مالی شرکت‌هایی است که خودشان در حال تغییر معماری اقتصاد هستند.

    رشد اعتبارخصوصی و فناوری چطور به هم گره خورده‌اند؟

    دیتای BIS تصویر قابل‌توجهی ارائه می‌دهد.

    BIS در این نمونه، وام‌های مستقیم شرکت‌های آمریکایی طی دورهٔ ۲۰۱۰ تا ۲۰۲۵ را بررسی می‌کند. حجم وام‌های outstanding به شرکت‌های فناوری از حدود ۲۲ میلیارد دلار در ۲۰۱۰ به بیش از یک تریلیون دلار در ۲۰۲۵ می‌رسد. سهم وام‌دهی فناوری از کل private credit نیز از حدود ۲۲٪ در ۲۰۱۰ به نزدیک ۴۵٪ در ۲۰۲۵ افزایش می‌یابد.

    این افزایش فقط یک اثر قیمتی یا حاصل رشد عمومی private credit نیست. تحلیل BIS شهرهای آمریکا را بررسی می‌کند که پیش از همه‌گیری سهم بالاتری از اشتغال فناوری داشتند. این شهرها پس از ۲۰۲۰ رشد بیشتری در direct lending تجربه کردند. نویسندگان این الگو را با افزایش تقاضای اعتباری شرکت‌های فناوری سازگار می‌دانند.

    هم‌زمان، BIS میان دسترسی بیشتر به private credit و رشد تشکیل شرکت و اشتغال فناوری نیز رابطه‌ای مثبت پیدا می‌کند. با این حال، خود پژوهش تصریح می‌کند که این برآوردها به‌تنهایی اثر علّی private credit بر نتایج واقعی اقتصاد را اثبات نمی‌کنند.

    این تمایز مهم است. Private credit می‌تواند ظرفیت تأمین مالی رشد را بالا ببرد. اما از این گزاره نمی‌توان نتیجه گرفت که هر افزایش private credit الزاماً به رشد پایدار یا تخصیص بهینهٔ سرمایه منجر می‌گردد.

    ریسک از کجا آغاز می‌گردد؟ از جایی‌که رشد اعتبار از قیمت‌گذاری ریسک جلو می‌زند

    در هر چرخهٔ اعتباری، مسئله فقط مقدار وام نیست. کیفیت borrower و قیمتی که بازار برای تحمل ریسک تعیین می‌کند نیز اهمیت دارد.

    دیتای BIS در مورد وام‌دهی فناوری نشان می‌دهد هم‌زمان با رشد سریع این بازار، برخی نشانه‌های تغییر در کیفیت اعتباری مشاهده می‌گردد. سهم borrowerهای فناوری با EBITDA منفی تقریباً از ۲۳٪ پیش از ۲۰۲۰ به ۴۶٪ پس از ۲۰۲۰ افزایش می‌یابد. در میان borrowerهای سودده نیز، median debt-to-EBITDA افزایش قابل‌توجهی نشان می‌دهد. در همین دوره، dispersion نرخ‌های وام کاهش می‌یابد.

    این اعداد به‌خودی‌خود به معنای بحران نیستند. اما ترکیب آن‌ها یک پرسش مهم می‌سازد. آیا رشد بازار سرمایهٔ بیشتری را به شرکت‌های پرریسک‌تر می‌رساند، در حالی که تفاوت قیمت میان ریسک‌های مختلف به اندازهٔ کافی برقرار نمی‌ماند؟

    BIS نیز دقیقاً همین مسئله را به‌عنوان یک نگرانی مطرح می‌کند. این نهاد می‌گوید هم‌زمانی رشد سریع وام‌دهی با کاهش dispersion قیمت‌گذاری می‌تواند نشان دهد که spreads دیگر به‌طور کامل تفاوت بنیادهای borrowerها را منعکس نمی‌کنند. این نقطه، مرز میان «تأمین مالی نوآوری» و «تراکم ریسک» است.

    تمرکز فناوری فقط ریسک یک صنعت نیست

    وقتی private credit در چند صنعت مشخص متمرکز می‌گردد، یک شوک بخشی می‌تواند اثر بزرگ‌تری بر شبکهٔ اعتباری داشته باشد.

    گزارش ماه مهٔ ۲۰۲۶ Financial Stability Board نیز private credit را از منظر تمرکز، leverage، liquidity mismatch، کیفیت اعتباری و interconnection بررسی می‌کند. FSB بر پیوندهای رو به رشد میان private credit funds، بانک‌ها، بیمه‌گران و private equity تأکید می‌کند. این نهاد technology را یکی از بخش‌های دارای تمرکز قابل‌توجه معرفی می‌کند.

    این یعنی ریسک بالقوهٔ private credit را نباید فقط با اندازهٔ صندوق‌ها سنجید. فرض کنید چند وام‌دهنده به borrowerهای مشابه وام داده باشند و همان borrowerها از بانک‌ها نیز خطوط اعتباری داشته باشند. فرض کنید سرمایه‌گذاران و بیمه‌گران نیز از مسیرهای مختلف در معرض همان اعتبار باشند. در چنین حالتی، یک shock واحد می‌تواند در چند ترازنامه ظاهر گردد.

    دقیقاً در همین نقطه، «خارج از بانک بودن» را با «جدا بودن از سیستم مالی» اشتباه می‌گیرند. Private credit ممکن است در خارج از ترازنامهٔ مستقیم بانک شکل گرفته باشد، اما لزوماً خارج از شبکهٔ مالی نیست.

    پیوند بانک واعتبار خصوصی، ریسک را حذف نمی‌کند؛ کانال انتقال را تغییر می‌دهد

    یکی از تغییرات مهم در ساختار مالی، انتقال بخشی از واسطه‌گری اعتباری از بانک‌ها به نهادهای غیربانکی است.

    این انتقال می‌تواند مزایایی داشته باشد. بانک‌ها محدودیت‌های سرمایه، نقدینگی و مقرراتی دارند و private credit می‌تواند برای borrowerهایی که ساختار دارایی یا نیاز مالی متفاوتی دارند، انعطاف بیشتری فراهم کند.

    اما از سوی دیگر، خود FSB بر عمیق‌تر شدن ارتباط میان private credit funds و بانک‌ها تأکید می‌کند. این ارتباط فقط به سرمایه‌گذاری مستقیم محدود نمی‌ماند؛ خطوط اعتباری، تأمین مالی و سایر exposureها می‌توانند دو بخش را به هم متصل کنند.

    در چنین ساختاری، پرسش اصلی دیگر این نیست که «ریسک در بانک است یا private credit؟» پرسش بهتری وجود دارد: ریسک در کدام لایه قرار دارد و در زمان stress از چه مسیری حرکت می‌کند؟

    ممکن است یک وام در صندوق private credit باشد، اما تأمین مالی صندوق از بانک آمده باشد. سرمایه‌گذار صندوق نیز می‌تواند یک insurer باشد، در حالی که borrower هم‌زمان از بانک خط اعتباری دارد. در این وضعیت، مرزهای نهادی الزاماً مرزهای اقتصادی ریسک نیستند.

    ریسک اعتبار خصوصی؛ فشرده‌شدن دامنهٔ قیمت‌گذاری ریسک وام‌دهی فناوری
    ریسک اعتبار خصوصی در قیمت‌گذاری وام

    اقتصاد دیجیتال یک ویژگی دارد که مسئله را پیچیده‌تر می‌کند

    بخش بزرگی از شرکت‌های فناوری با دارایی‌های فیزیکی محدود و ارزش بالای دارایی‌های نامشهود فعالیت می‌کنند.

    این موضوع از یک طرف دقیقاً همان چیزی است که private credit را برای آن‌ها جذاب می‌کند. direct lender می‌تواند قرارداد را بر اساس جریان درآمد، recurring revenue و ساختار اختصاصی کسب‌وکار تنظیم کند. چنین کاری در یک چارچوب سنتی وثیقه‌محور همیشه ساده نیست.

    اما از طرف دیگر، ارزش‌گذاری و بازیابی این دارایی‌ها در stress آسان نیست. یک کارخانه را می‌توان تا حدی با بازار دارایی، هزینهٔ جایگزینی یا جریان نقدی آن ارزیابی کرد. اما ارزش یک نرم‌افزار، پایگاه مشتری یا intellectual property می‌تواند به رشد، retention، رقابت و مسیر فناوری وابسته باشد.

    به همین دلیل، کیفیت اعتبار در اقتصاد دیجیتال ممکن است بیش از گذشته به کیفیت cash flow بستگی پیدا کند. فرض کنید رشد revenue کند گردد، هزینهٔ سرمایه بالا برود یا فناوری جدید مدل کسب‌وکار را مختل کند. در چنین شرایطی، فشار اعتباری می‌تواند سریع‌تر از ظاهر ترازنامهٔ شرکت خود را نشان دهد.

    هوش مصنوعی چه لایهٔ تازه‌ای به همین ریسک اضافه می‌کند؟

    این مسئله در بخش‌هایی از فناوری که تحت تأثیر هوش مصنوعی (AI) هستند، حساس‌تر می‌گردد.

    در ژوئیهٔ ۲۰۲۶، BIS در مطالعه‌ای جداگانه دربارهٔ exposure شرکت‌های نرم‌افزاری در Business Development Companies (BDC) به این نتیجه رسید. حدود ۱۱۵ میلیارد دلار از وام‌های BDCها به شرکت‌های نرم‌افزاری اختصاص دارد و این وام‌ها بیش از ۸۰٪ از پرتفوی فناوری آن‌ها را تشکیل می‌دهد. همان مطالعه اشاره می‌کند که کاهش credit spreads می‌تواند حاشیهٔ جذب زیان را محدود کند. برخی BDCهای بزرگ نیز در معرض مجموعهٔ مشترکی از borrowerها قرار دارند.

    این یافته به معنای آن نیست که AI الزاماً بحران اعتباری ایجاد می‌کند. اما یک مسئلهٔ جدید را روشن می‌کند. فرض کنید درآمد آیندهٔ یک شرکت فناوری به محصولی وابسته باشد که خود فناوری آن با سرعت بالا تغییر می‌کند. در این حالت، ارزیابی ظرفیت بازپرداخت وام دیگر فقط مسئلهٔ گذشتهٔ شرکت نیست.

    در چنین محیطی، lender باید نه‌فقط بپرسد «این شرکت امروز چه درآمدی دارد؟» بلکه باید بداند این درآمد چقدر به مزیت فناوری، pricing power، مشتریان و جایگاه محصول بستگی دارد. هرچه این وابستگی بیشتر باشد، اعتبارسنجی نیز بیشتر به سنجش دوام cash flow تبدیل می‌گردد.

    چه چیزی را هنوز نمی‌دانیم؟

    با وجود رشد private credit، نباید از دیتاهای فعلی نتیجه گرفت که یک بحران سیستمیک در حال شکل‌گیری است.

    FSB صراحتاً تأکید می‌کند که private credit در مقیاس فعلی هنوز یک دورهٔ رکود شدید و طولانی را تجربه نمی‌کند. هم‌زمان، محدودیت آماری و تفاوت تعاریف میان حوزه‌های قضایی، اندازه‌گیری exposureها و کانال‌های انتقال ریسک را دشوار می‌کند. این محدودیت آماری مهم است، زیرا بخش قابل‌توجهی از private credit در بازارهای عمومی با قیمت‌گذاری لحظه‌ای و افشای یکسان برای همهٔ سرمایه‌گذاران معامله نمی‌گردد.

    بنابراین باید از دو خطای تحلیلی پرهیز کرد: خطای اول: private credit رشد می‌کند، پس بحران در راه است. خطای دوم: private credit خارج از بانک است، پس ریسک آن از سیستم مالی جداست.

    شواهد فعلی هیچ‌کدام را اثبات نمی‌کنند. آنچه شواهد نشان می‌دهند، تغییر معماری واسطه‌گری مالی و افزایش اهمیت کانال‌هایی است که باید در دورهٔ stress بهتر رصد کرد.

    آنچه باید از این پس زیر نظر باشد

    برای خواندن این بازار، صرفاً اندازهٔ private credit کافی نیست؛ چند متغیر اهمیت بیشتری دارند.

    کیفیت وام گیرنده

    آیا رشد وام‌دهی به شرکت‌هایی با cash flow ضعیف‌تر و leverage بالاتر ادامه می‌یابد؟

    قیمت‌گذاری ریسک

    آیا spreads همچنان تفاوت میان borrowerهای با کیفیت متفاوت را منعکس می‌کنند یا رقابت برای origination این تفاوت را کاهش می‌دهد؟

    تمرکز

    چه میزان exposure به فناوری، software، AI و چند borrower مشترک بستگی دارد؟

    پیوند با بانک‌ها

    بانک‌ها از مسیر خطوط اعتباری، تأمین مالی یا exposureهای دیگر چه میزان ارتباط با private credit دارند؟

    نقدشوندگی

    اگر سرمایه‌گذاران در شرایط stress به نقدشوندگی نیاز پیدا کنند، ساختار صندوق‌ها و محدودیت‌های بازخرید چگونه عمل می‌کنند؟

    ارزش‌گذاری

    در نبود قیمت‌گذاری روزانهٔ بازار عمومی، آیا تغییر ارزش borrowerها با سرعت کافی خود را در portfolioها نشان می‌دهد؟

    این‌ها متغیرهایی هستند که می‌توانند نشان دهند رشد private credit صرفاً گسترش ظرفیت تأمین مالی است؛ یا به‌تدریج به منبع جدیدی از آسیب‌پذیری مالی تبدیل می‌گردد.

    جمع‌بندی نهایی

    اقتصاد دیجیتال و private credit در سال‌های اخیر یکدیگر را تقویت می‌کنند. شرکت‌های فناوری به دلیل اتکا به دارایی‌های نامشهود و درآمدهای تکرارشونده، به borrower طبیعی برای direct lending بدل گشته‌اند. همین تقاضا یکی از عوامل مهم رشد private credit به شمار می‌رود.

    اما همان ساختاری که private credit را برای فناوری مناسب می‌کند، ارزیابی ریسک را نیز پیچیده‌تر می‌سازد. وقتی وام‌دهی به بخش فناوری متمرکز می‌گردد، کیفیت borrower fundamentals افت می‌کند و تفاوت قیمت‌گذاری ریسک کاهش می‌یابد. هم‌زمان، ارتباط میان صندوق‌ها، بانک‌ها و بیمه‌گران نیز عمیق‌تر می‌گردد. در چنین شرایطی، سؤال اصلی دیگر اندازهٔ بازار نیست.

    سؤال مهم‌تری وجود دارد: اگر شرایط مالی تغییر کند، این شبکهٔ اعتبار چگونه رفتار خواهد کرد؟

    در حال حاضر پاسخ قطعی وجود ندارد. دیتاها نیز برای چنین حکمی کافی نیستند. با این‌همه، گزارش BIS در سپتامبر ۲۰۲۶ نشان می‌دهد که private credit دیگر فقط یک منبع حاشیه‌ای برای تأمین مالی شرکت‌های خصوصی نیست. در اقتصاد دیجیتال، رشد شرکت‌ها و معماری اعتبار اکنون بخشی از همین ساختار را تشکیل می‌دهند.

    بنابراین نقطهٔ مهم برای تحلیل آینده، دنبال کردن «حجم private credit» به‌تنهایی نیست. دنبال کردن کیفیت اعتبار، تمرکز exposure، قیمت‌گذاری ریسک و مسیرهای اتصال آن به هستهٔ سیستم مالی اهمیت بیشتری دارد.


    پرسش و پاسخ

    چرا شرکت‌های فناوری این‌قدر به private credit روی آورده‌اند؟

    چون مدل وام‌دهی direct lending می‌تواند بر مبنای جریان درآمد، درآمدهای تکرارشونده و ارزش کسب‌وکار شکل بگیرد، نه فقط وثیقهٔ فیزیکی. این ویژگی برای شرکت‌های نرم‌افزاری و فناوری که دارایی اصلی‌شان نامشهود است، انعطاف بیشتری نسبت به مدل سنتی بانکی ایجاد می‌کند. طبق دیتای BIS، همین انعطاف یکی از محرک‌های اصلی رشد وام‌دهی مستقیم به فناوری پس از ۲۰۲۰ بوده است.

    آیا رشد private credit در فناوری نشانهٔ یک بحران در راه است؟

    شواهد فعلی چنین چیزی را اثبات نمی‌کنند. FSB تأکید می‌کند private credit در مقیاس کنونی هنوز یک دورهٔ رکود شدید را تجربه نمی‌کند؛ و محدودیت آماری موجود نیز اجازهٔ چنین حکمی را نمی‌دهد. مسئلهٔ اصلی رشد بازار نیست؛ کیفیت borrowerها، قیمت‌گذاری ریسک و مسیرهای اتصال آن به بانک‌ها و بیمه‌گران است.

    پیوند private credit با بانک‌ها یعنی چه؟

    یعنی مرزهای نهادی الزاماً مرزهای اقتصادی ریسک نیستند. یک وام ممکن است در یک صندوق private credit باشد، اما تأمین مالی همان صندوق از بانک آمده باشد و سرمایه‌گذار آن یک insurer باشد. FSB بر همین عمیق‌تر شدن ارتباط میان private credit funds، بانک‌ها و بیمه‌گران تأکید می‌کند.

    هوش مصنوعی چه ریسک تازه‌ای به وام‌دهی فناوری اضافه می‌کند؟

    وقتی درآمد آیندهٔ یک شرکت فناوری به محصولی وابسته باشد که خودِ فناوری آن با سرعت بالا تغییر می‌کند؛ ارزیابی ظرفیت بازپرداخت وام پیچیده‌تر می‌گردد. مطالعهٔ BIS دربارهٔ BDCها نشان می‌دهد بخش بزرگی از پرتفوی فناوری آن‌ها به وام‌های نرم‌افزاری اختصاص دارد؛ و برخی BDCهای بزرگ در معرض مجموعهٔ مشترکی از borrowerها قرار دارند.

  • توهم بازده نقد؛ وقتی سود کوتاه‌مدت جای استراتژی سرمایه را می‌گیرد

    توهم بازده نقد؛ وقتی سود کوتاه‌مدت جای استراتژی سرمایه را می‌گیرد

    وقتی نرخ‌های کوتاه‌مدت بالا می‌روند، نگه‌داشتن پول نقد یا ابزارهای بسیار کوتاه‌مدت ناگهان جذاب به نظر می‌رسد: بازده قابل مشاهده است، نوسان پایین است و تصمیم‌گیری ساده‌تر به نظر می‌رسد. اما بازده نقد لزوماً استراتژی سرمایه نیست.

    در چنین شرایطی، سرمایه‌گذار ممکن است یک بازده کوتاه‌مدت را با «راه‌حل بلندمدت» اشتباه بگیرد؛ در حالی که ریسک بازسرمایه‌گذاری، تورم و هزینه فرصت همچنان وجود دارند. در سپتامبر ۲۰۲۶، نرخ هدف فدرال رزرو در محدوده ۳.۵ تا ۳.۷۵ درصد قرار دارد و نرخ مؤثر فدرال‌فاندز در ۳ سپتامبر ۳.۶۳ درصد بوده است؛ یعنی جذابیت بازده نقد همچنان یک مسئله واقعی برای تخصیص سرمایه است.

    مسئله این نیست که نقد نگه داشتن بد است. مسئله این است که یک ابزار مدیریت نقدینگی را با معماری سرمایه اشتباه نگیریم.

    چرا بازده نقد گاهی جای تصمیم سرمایه‌گذاری را می‌گیرد؟

    دوره‌ای که پول نقد بازده قابل‌توجهی می‌دهد، از نظر روانی بسیار راحت است.

    سرمایه‌گذار لازم نیست نوسان سهام را تحمل کند، درباره قیمت اوراق بلندمدت تصمیم بگیرد یا در دارایی‌های پرریسک موقعیت بگیرد. در عوض، بازده کوتاه‌مدت را می‌بیند و احساس می‌کند سرمایه‌اش «در حال کار کردن» است.

    اما اینجا یک تفاوت مهم وجود دارد: بازده گرفتن از پول نقد با حل کردن مسئله سرمایه‌گذاری یکی نیست.

    در سپتامبر ۲۰۲۶، نرخ مؤثر فدرال‌فاندز حدود ۳.۶۳ درصد بوده است و قیمت اوراق خزانه کوتاه‌مدت نیز بازدهی نزدیک به همین سطح را نشان می‌دهد.

    این نرخ‌ها جذاب‌اند؛ اما سؤال اصلی این نیست که «چقدر بازده می‌گیرم؟»

    سؤال این است: «این بازده قرار است چه مسئله‌ای از سبد من را حل کند؟»

    بازده نقد کدام سه ریسک را پنهان می‌کند؟

    ۱. ریسک بازسرمایه‌گذاری

    بازده ابزار کوتاه‌مدت ثابت و دائمی نیست.

    اگر نرخ‌های بازار کاهش پیدا کنند، سررسید بعدی یک واقعیت تازه جلوی سرمایه‌گذار می‌گذارد: سرمایه‌ای که امروز با نرخ جذاب در ابزار کوتاه‌مدت قرار می‌دهد، آن‌جا فقط با نرخ پایین‌تری دوباره قابل سرمایه‌گذاری است.

    پس سرمایه‌گذار فقط یک بازده دریافت نمی‌کند؛ او دائماً در حال تصمیم‌گیری درباره نرخ بعدی است. این همان ریسک بازسرمایه‌گذاری است.

    ۲. ریسک تورم

    بازده اسمی با افزایش قدرت خرید یکی نیست.

    اگر یک ابزار نقدی ۴ درصد بازده اسمی بدهد اما سطح عمومی قیمت‌ها با سرعتی نزدیک به آن رشد کند، ماجرا فرق می‌کند. در این حالت، بخش بزرگی از جذابیت ظاهری آن بازده از بین می‌رود.

    به همین دلیل، ارزیابی نقدینگی باید بازده حقیقی را هم در نظر بگیرد؛ نه فقط عددی که در حساب یا صورت‌حساب می‌بینیم.

    ۳. هزینه فرصت

    سرمایه‌ای که در ابزار کوتاه‌مدت قرار گرفته، در همان زمان در جای دیگری نیست.

    اگر سرمایه‌گذاری برای ماه‌ها یا سال‌ها به دلیل جذابیت بازده نقدی، تصمیم بلندمدت سبد را به تعویق بیندازد، هزینه اصلی معمولاً زیان مستقیم نیست. این هزینه بیشتر در فرصت‌های از دست‌رفته نمایان است.

    این به معنای آن نیست که سهام، اوراق بلندمدت یا دارایی‌های دیگر حتماً بازده بیشتری خواهند داشت. چنین ادعایی نیازمند پیش‌بینی است و قابل تضمین نیست.

    نکته ساده‌تر است: هر انتخاب سرمایه‌گذاری، انتخاب نکردن گزینه‌های دیگر را هم به همراه دارد.

    ردیف گواهی‌های سپردهٔ کوتاه‌مدت با سررسیدهای پی‌درپی، نماد ریسک بازسرمایه‌گذاری در بازده نقد

    مرز میان «پارک کردن پول» و «استراتژی» کجاست؟

    نقدینگی در یک سبد می‌تواند کاملاً منطقی باشد.

    برای مثال، سرمایه‌گذار ممکن است بخواهد پولی را در کوتاه‌مدت خرج کند، یا برای تعهدات آینده ذخیره نقدی داشته باشد. در این حالت، هدف نقدینگی مشخص است.

    اما اگر دلیل اصلی نگه‌داشتن نقد این باشد که: «فعلاً بازده خوبی می‌دهد، پس لازم نیست درباره سبد تصمیم بگیرم» — آنگاه ابزار کوتاه‌مدت آرام‌آرام جای استراتژی را می‌گیرد.

    این دو وضعیت شبیه هم نیستند. نقدینگی هدفمند یک تصمیم است؛ نقدینگی بی‌هدف می‌تواند تعویق تصمیم باشد.

    برای فهمیدن هدف نقدینگی چه سؤالی باید پرسید؟

    قبل از اینکه بازده نقدی را با بازده سرمایه‌گذاری مقایسه کنیم، بهتر است بپرسیم: این پول را برای چه مدت و برای چه کاری نگه می‌داریم؟

    وقتی پاسخ «برای مخارج یا تعهدات نزدیک» باشد، مسئله اصلی حفظ دسترسی و کاهش ریسک است.

    اما وقتی پاسخ «نمی‌دانم، ولی فعلاً نرخش خوب است» باشد، باید یک سؤال دیگر را مطرح کنیم: اگر نرخ کوتاه‌مدت به نصف برسد، آیا هنوز همین تصمیم را می‌گیرم؟

    پاسخ منفی به این سؤال معمولاً نشان می‌دهد تصمیم ما بیشتر به سطح نرخ وابسته است تا به هدف سرمایه.

    جمع‌بندی نهایی

    بازده نقدی بالا می‌تواند یک ابزار خوب باشد، اما به‌خودی‌خود یک استراتژی سرمایه نیست.

    نقدینگی می‌تواند برای مدیریت تعهدات، کاهش ریسک کوتاه‌مدت و ایجاد انعطاف در سبد ضروری باشد. اما وقتی جذابیت بازده کوتاه‌مدت ریسک بازسرمایه‌گذاری، تورم و هزینه فرصت را از دید ما پنهان می‌کند، عدد بازده دیگر ابزار تصمیم نیست؛ توجیه تصمیم است.

    در نهایت، سؤال حرفه‌ای این نیست که: «نقد چقدر سود می‌دهد؟» بلکه این است: «این نقد دقیقاً چه نقشی در معماری سرمایه من دارد؟»

    همین سؤال، تفاوت میان نگه‌داشتن پول و مدیریت سرمایه را روشن می‌کند.

    این پرسش را نباید جدا از تصویر بزرگ‌تر بازارهای سرمایه دید؛ نقدینگی فقط یکی از لایه‌های تخصیص سرمایه در یک سبد است. مرور این تصمیم در کنار سایر بخش‌های سبدتان می‌تواند نقطه شروع خوبی برای بازبینی استراتژی سرمایه‌گذاری‌تان باشد.

  • همبستگی پنهان؛ وقتی تنوع سبد در زمان بحران از بین می‌رود

    همبستگی پنهان؛ وقتی تنوع سبد در زمان بحران از بین می‌رود

    تنوع‌بخشی زمانی ارزش دارد که دارایی‌های سبد در برابر یک شوک واحد، الزاماً یک واکنش واحد نداشته باشند. اما رابطه میان دارایی‌ها ثابت نیست و در دوره‌های فشار مالی می‌تواند تغییر کند. به همین دلیل، سبدی که در شرایط عادی متنوع به نظر می‌رسد، درست در لحظه‌ای که بیشترین نیاز به حفاظت وجود دارد می‌تواند غافلگیرکننده باشد. چند دارایی می‌توانند هم‌زمان حرکت کنند.

    محرک این گزارش، گزارش «Global Financial Stability Report» صندوق بین‌المللی پول در آوریل ۲۰۲۶ است. IMF در این گزارش هشدار می‌دهد که شوک‌های عرضه و تورمی سال‌های اخیر رابطه تاریخی میان سهام و اوراق را تضعیف کرده‌اند. همین شوک‌ها احتمال افت هم‌زمان این دو دارایی را نیز بالا برده‌اند. این تغییر فقط یک مسئله آماری نیست؛ زیرا بسیاری از استراتژی‌های مدیریت ریسک، از جمله برخی ساختارهای مبتنی بر اهرم و هدف‌گذاری نوسان، بر روابط تاریخی میان دارایی‌ها تکیه دارند.

    نتیجه اصلی این است: تعداد دارایی‌ها معیار کافی برای سنجش تنوع نیست؛ باید دید دارایی‌ها در سناریوی فشار چگونه با یکدیگر رفتار می‌کنند.

    گزارش IMF چه چیزی را درباره تنوع‌بخشی تغییر می‌دهد؟

    همین گزارش IMF یادآوری می‌کند که رابطه‌ای که سرمایه‌گذاران سال‌ها به آن تکیه کرده‌اند، دیگر در همه شرایط قابل اتکا نیست.

    IMF بررسی می‌کند که وضعیت بازارهای مالی پس از تشدید تنش‌های ژئوپلیتیک و فشارهای تورمی، احتمال فروش هم‌زمان سهام و اوراق را بالا برده است. در این چارچوب، رابطه سنتی سهام و اوراق که در بسیاری از سبدها نقش ضربه‌گیر داشت، اخیراً ضعیف‌تر عمل کرده است.

    این نکته برای فهم «همبستگی پنهان» مهم‌تر از خود حرکت قیمت‌هاست. مسئله فقط این نیست که دو دارایی امروز چه نسبتی با هم دارند؛ مسئله این است که وقتی شرایط بازار تغییر می‌کند، آیا همان رابطه باقی می‌ماند یا نه.

    چرا تنوع ظاهری می‌تواند گمراه‌کننده باشد؟

    تنوع در بازار آرام می‌تواند گمراه‌کننده باشد

    در یک سبد معمولی ممکن است سهام، اوراق، طلا، نقدینگی و دارایی‌های دیگر کنار هم قرار گرفته باشند. از نگاه ظاهری، این سبد متنوع است. اما تنوع واقعی به تعداد دارایی‌ها وابسته نیست؛ به تعداد و شدت ریسک‌های مستقلی وابسته است که سبد در معرض آن‌ها قرار دارد.

    اگر چند دارایی مختلف به یک متغیر مشترک حساس باشند، مالکیت هم‌زمان آن‌ها الزاماً به معنای کاهش ریسک نیست.

    برای مثال، سهام شرکت‌ها و اوراق شرکتی از نظر نوع ابزار متفاوت‌اند. با این حال، هر دو می‌توانند به چرخه اعتبار، رشد اقتصادی و هزینه تأمین مالی حساس باشند. یا دو دارایی در دو بازار متفاوت ممکن است در شرایط عادی رفتار متفاوتی داشته باشند. اما در یک شوک نقدینگی، هر دو می‌توانند هم‌زمان تحت فشار فروش قرار گیرند.

    بنابراین باید بین تفاوت ظاهری دارایی‌ها و تفاوت واقعی منابع ریسک فاصله گذاشت. این همان جایی است که مفهوم همبستگی پنهان اهمیت پیدا می‌کند.

    محرک اصلی تغییر: وقتی شوک، ماهیت مشترک پیدا می‌کند

    یکی از نکات مهم گزارش IMF این است که تغییر رابطه سهام و اوراق را نباید صرفاً به یک تغییر آماری نسبت داد. نوع شوک نیز اهمیت دارد.

    در دوره‌هایی که شوک اصلی از سمت رشد اقتصادی یا رکود می‌آید، اوراق دولتی می‌توانند نقش متفاوتی نسبت به سهام ایفا کنند. دلیل این تفاوت معمولاً کاهش انتظارات نرخ بهره است. اما وقتی شوک از سمت عرضه، انرژی یا تورم می‌آید، بانک مرکزی ممکن است فشار بیشتری برای حفظ نرخ‌های بهره بالا تحمل کند. در چنین شرایطی، همان اوراقی که در یک سناریو نقش پوشش‌دهنده دارند، الزاماً همان رفتار را تکرار نمی‌کنند.

    IMF در گزارش آوریل ۲۰۲۶ تأکید می‌کند که شوک‌های عرضه در سال‌های اخیر رابطه پوشش‌دهی تاریخی میان سهام و اوراق را تضعیف کرده‌اند. همین شوک‌ها احتمال فروش هم‌زمان این دو دارایی را نیز بالا برده‌اند.

    این تمایز مهم است: همبستگی را نباید فقط به‌عنوان یک ویژگی ثابت دارایی دید؛ همبستگی تا حد زیادی تابع رژیم اقتصادی و نوع شوک است.

    چرا این موضوع در بحران اهمیت بیشتری پیدا می‌کند؟

    چرا همبستگی در زمان بحران اهمیت بیشتری پیدا می‌کند؟

    در شرایط عادی، اختلاف رفتار دارایی‌ها ممکن است به‌خوبی قابل مشاهده باشد. اما ارزش واقعی تنوع‌بخشی خودش را در زمان فشار نشان می‌دهد.

    اگر سهام ۱۰ درصد افت کند و اوراق در همان زمان رشد کند، سبد بخشی از زیان سهام را جذب می‌کند. اما اگر هر دو هم‌زمان افت کنند، همان ساختار قبلی دیگر همان میزان حفاظت را ایجاد نمی‌کند.

    این موضوع در شرایطی که سرمایه‌گذار یا نهاد مالی از اهرم استفاده می‌کند اهمیت بیشتری پیدا می‌کند. افت هم‌زمان چند دارایی می‌تواند ارزش وثیقه را پایین بیاورد، نوسان تحقق‌یافته را بالا ببرد و محدودیت‌های مدیریت ریسک را فعال کند. در چنین وضعیتی، فروش اجباری می‌تواند فشار اولیه را به حرکت بزرگ‌تری در بازار تبدیل کند.

    گزارش IMF نیز به همین کانال‌های تقویت‌کننده اشاره می‌کند. این گزارش افزایش ریسک ناشی از اهرم، صندوق‌های قابل معامله اهرمی و رفتارهای deleveraging را در کنار فروش هم‌زمان دارایی‌ها قرار می‌دهد.

    در نتیجه، همبستگی پنهان از مسئلهٔ «تنوع کمتر» فراتر می‌رود و می‌تواند مسیر انتقال و تشدید شوک را هم باز کند.

    یک سبد متنوع ممکن است در واقع روی یک ریسک مشترک شرط بسته باشد

    برای تشخیص همبستگی پنهان، بهتر است به جای پرسیدن «چند دارایی دارم؟»، سؤال دیگری بپرسیم:

    چه چیزی این دارایی‌ها را هم‌زمان بالا یا پایین می‌برد؟

    این متغیر مشترک می‌تواند نرخ بهره، تورم، رشد اقتصادی، نقدینگی، اعتبار، قیمت انرژی، دلار یا حتی نیاز به نقد کردن دارایی باشد.

    فرض کنید سرمایه‌گذار سهام، اوراق شرکتی و یک صندوق دارایی‌های پرریسک را در اختیار دارد. سه ابزار متفاوت‌اند، اما هر سه به گسترش اعتبار و اشتهای ریسک وابسته‌اند. در یک شوک اعتباری، این وابستگی مشترک می‌تواند هر سه را هم‌زمان تحت فشار قرار دهد.

    در این حالت، تنوع در «نام دارایی» وجود دارد، اما تنوع در «منبع ریسک» کمتر از چیزی است که به نظر می‌رسد.

    این تمایز، یکی از مهم‌ترین تفاوت‌ها میان مالکیت چند دارایی و ساختن یک سبد واقعی است.

    همپوشانی پنهان روند سهام و اوراق

    رابطه تاریخی، قرارداد آینده نیست

    یکی از خطاهای رایج در طراحی سبد همین‌جاست: سرمایه‌گذار از یک رابطه تاریخی نتیجه می‌گیرد که همان رابطه در آینده نیز برقرار خواهد بود.

    گزارش IMF در فوریه ۲۰۲۶ نیز پیش‌تر همین نکته را نشان می‌داد. از ابتدای دوره همه‌گیری، سهام و اوراق در زمان فروش‌های شدید بیشتر تمایل به حرکت هم‌جهت پیدا کرده‌اند. در مقابل، بین سال‌های ۲۰۰۰ تا ۲۰۱۹ رابطه معکوس آن‌ها بخش مهمی از منطق تنوع‌بخشی را تشکیل می‌داد.

    این یافته یک پیام روش‌شناختی مهم دارد: میانگین بلندمدت همبستگی، لزوماً چیزی درباره رفتار دارایی‌ها در دمِ توزیع ریسک به ما نمی‌گوید.

    ممکن است دو دارایی در یک دوره طولانی همبستگی پایینی داشته باشند، اما در چند هفته‌ای که بیشترین اهمیت برای سرمایه‌گذار دارد، هم‌زمان سقوط کنند.

    به همین دلیل، ارزیابی تنوع باید علاوه بر شرایط عادی، سناریوهای استرس را نیز در نظر بگیرد.

    سه سؤال برای بازبینی فرض‌های تنوع

    این trigger به معنای کنار گذاشتن تنوع‌بخشی یا نتیجه‌گیری درباره یک ترکیب خاص از دارایی‌ها نیست. معنای آن دقیق‌تر است: سرمایه‌گذار باید فرض‌های پشت تنوع را دوباره بررسی کند.

    سه سؤال از این منظر اهمیت بیشتری پیدا می‌کنند:

    آیا دارایی‌ها واقعاً منابع ریسک متفاوتی دارند؟

    تفاوت در طبقه دارایی کافی نیست. باید مشخص کنیم دارایی‌ها به چه متغیرهایی حساس‌اند و چه شوک‌هایی می‌توانند آن‌ها را هم‌زمان تحت فشار قرار دهند.

    آیا رابطه مورد استفاده در شرایط استرس هم برقرار می‌ماند؟

    اگر یک دارایی فقط در شرایط آرام نقش پوشش‌دهنده دارد، نمی‌توان بدون آزمون آن را به‌عنوان سپر بحران در نظر گرفت.

    آیا اهرم، نقدینگی یا محدودیت‌های عملیاتی می‌تواند همبستگی را تشدید کند؟

    گاهی مشکل را خود دارایی‌ها شروع نمی‌کنند؛ ساختار تأمین مالی، نیاز به وجه نقد یا فروش اجباری می‌تواند دارایی‌های متفاوت را به یکدیگر متصل کند.

    این همان بخشی است که از نگاه مدیریت سبد اهمیت بیشتری از محاسبه ساده یک ضریب همبستگی دارد.

    آنچه هنوز روشن نیست و باید آن را رصد کرد؟

    چه چیزی هنوز روشن نیست؟

    گزارش IMF نشان می‌دهد که رابطه سهام و اوراق در برابر شوک‌های اخیر تغییر کرده است. اما این تغییر به معنای جا افتادن یک رژیم جدید و دائمی در بازار نیست.

    نوع شوک اهمیت دارد. اگر فشار تورمی و شوک‌های عرضه کاهش پیدا کنند، سیاست پولی نیز ممکن است دوباره فضای متفاوتی ایجاد کند. بنابراین نباید از یک دوره خاص به این نتیجه رسید که رابطه تاریخی میان همه دارایی‌ها برای همیشه از بین رفته است.

    همچنین نمی‌توان از این یافته مستقیماً نتیجه گرفت که یک دارایی مشخص، در تمام بحران‌های آینده بهترین پوشش خواهد بود. حتی IMF در گزارش خود نشان می‌دهد که اثر شوک‌ها میان بازارها و گروه‌های سرمایه‌گذار یکسان نیست.

    بنابراین، مسئله اصلی نه پیدا کردن «دارایی امن نهایی»، بلکه شناخت شرایطی است که در آن ساختار سبد ممکن است آسیب ببیند.

    بعد از این trigger چه چیزهایی را باید رصد کرد؟

    برای ارزیابی اینکه آیا تغییر رابطه میان دارایی‌ها موقتی است یا ساختاری، چند نشانه اهمیت بیشتری دارند:

    • رفتار سهام و اوراق در دوره‌های افزایش نوسان
    • واکنش دارایی‌ها به شوک‌های تورمی و انرژی
    • تغییر شرایط نقدینگی و تأمین مالی
    • شدت استفاده از اهرم در بخش‌های مختلف بازار
    • رفتار سرمایه‌گذاران در زمان افت هم‌زمان چند طبقه دارایی
    • اینکه آیا رابطه پوشش‌دهی میان دارایی‌ها در چند دوره استرس بعدی دوباره برقرار می‌ماند یا نه

    این نشانه‌ها نسبت به یک عدد همبستگی تاریخی، اطلاعات بیشتری درباره کیفیت واقعی تنوع سبد به دست می‌دهند.

    جمع‌بندی: تنوع واقعی، تعداد دارایی نیست

    گزارش IMF در سال ۲۰۲۶ یک هشدار درباره «بی‌فایدگی تنوع‌بخشی» نیست؛ هشدار درباره تنوع‌بخشی بر اساس فرض‌های ثابت است. وقتی ماهیت شوک اقتصادی تغییر می‌کند، رابطه میان دارایی‌ها نیز می‌تواند تغییر کند.

    برای همین، سبدی که در شرایط آرام متنوع به نظر می‌رسد الزاماً در شرایط بحران متنوع باقی نمی‌ماند. سهام و اوراق ممکن است در یک دوره تاریخی نقش‌های متفاوتی داشته باشند. با این حال، شوک‌های تورمی، فشارهای نقدینگی و اهرم می‌توانند این فاصله را کاهش دهند.

    پس معیار دقیق‌تر برای سنجش تنوع این نیست که چند دارایی در سبد داریم. معیار دقیق‌تر این است که چند منبع مستقل ریسک در سبد داریم. مهم‌تر از آن، باید دید در سناریویی که بیشترین آسیب را به سرمایه وارد می‌کند، این منابع چگونه با هم رفتار خواهند کرد.

  • نقدینگی در سبد؛ دارایی امن یا فرسایش آرام؟

    نقدینگی در سبد؛ دارایی امن یا فرسایش آرام؟

    نقدینگی در سبد یک تناقض دارد: هرچه بیشتر باشد، سرمایه‌گذار معمولاً احساس کنترل و امنیت بیشتری می‌کند؛ اما از نقطه‌ای به بعد همان نقدینگی می‌تواند به ریسک پنهان تبدیل شود. نه به این دلیل که وجه نقد ذاتاً «بد» است، بلکه چون نقد بودن نیز یک موقعیت سرمایه‌گذاری است.

    نقدینگی کار مشخصی انجام می‌دهد. زمان می‌خرد، نیازهای کوتاه‌مدت را پوشش می‌دهد و احتمال فروش اجباری دارایی‌ها را کاهش می‌دهد؛ همچنین امکان واکنش به فرصت یا بحران را حفظ می‌کند. در مدیریت نهادی نیز cash buffer دقیقاً به همین دلیل استفاده می‌شود؛ پژوهش فدرال رزرو در ۲۰۲۶، نقد و ابزارهای کوتاه‌مدت را نخستین خط دفاع صندوق‌ها در برابر فشار بازخرید توصیف می‌کند.

    اما امنیت اسمی با حفظ ارزش واقعی یکی نیست. نقد مازاد، سرمایه را در معرض تورم، نرخ‌های کوتاه‌مدت، ارز مبنا و هزینه فرصت قرار می‌دهد. بنابراین سؤال درست این نیست که «چقدر نقد داشتن امن است؟» سؤال دقیق‌تر این است. این نقدینگی چه مأموریتی دارد، تا چه زمانی لازم است و چه زمانی باید دوباره وارد ساختار سرمایه شود؟

    نقد بودن یعنی چه؟ خریدن زمان، نه غیبت از تصمیم

    نقد بودن حس متفاوتی از مالکیت سهام، طلا یا اوراق ایجاد می‌کند. قیمت آن روی صفحه سقوط نمی‌کند، برای فروش آن لازم نیست منتظر بازار بمانید و اگر فرصت یا هزینه غیرمنتظره‌ای پیش بیاید، آماده است. همین ویژگی‌ها باعث می‌شوند نقدینگی از نظر روانی شبیه «نبودن در معرض ریسک» به نظر برسد.

    اما این برداشت کامل نیست. وقتی بخشی از سرمایه را نقد نگه می‌دارید، از تصمیم سرمایه‌گذاری خارج نشده‌اید؛ فقط نوع exposure خود را تغییر داده‌اید.

    کارکرد اصلی نقدینگی الزاماً تولید بازده نیست؛ نقدینگی قبل از هر چیز برای خریدن «زمان» است. نقدینگی اجازه می‌دهد بدون آنکه مجبور باشید در زمان نامناسب دارایی دیگری را بفروشید، تعهدات کوتاه‌مدت خود را پوشش دهید. اگر بازار تحت فشار باشد، وجود buffer نقدی میان «نیاز به پول» و «فروش اجباری» فاصله می‌اندازد.

    این منطق فقط درباره سرمایه‌گذار شخصی نیست. پژوهش فدرال رزرو در مه ۲۰۲۶ درباره صندوق‌های سرمایه‌گذاری این الگو را تأیید می‌کند. صندوق‌ها از نقد و ابزارهای کوتاه‌مدت به‌عنوان اولین خط دفاع در برابر بازخرید استفاده می‌کنند. همین buffer می‌تواند نیاز به فروش دارایی‌های کم‌نقدشونده در شرایط فشار را کاهش دهد. BIS نیز در بررسی صندوق‌های سرمایه‌گذاری نشان می‌دهد که liquidity buffer پایین‌تر در دوره‌های فشار بازار می‌تواند با خروج سرمایه شدیدتر همراه شود.

    این مطالعات مستقیماً نسخه‌ای برای سبد شخصی نیستند، اما یک اصل ساختاری را روشن می‌کنند: نقدینگی ارزش دارد چون اختیار عمل ایجاد می‌کند. برای سرمایه‌گذار، این اختیار می‌تواند به معنی پوشش هزینه‌ای باشد که زمان آن از قبل مشخص است. همچنین می‌تواند به معنی عبور از یک دوره درآمدی نامطمئن یا جلوگیری از فروش دارایی بلندمدت در لحظه‌ای نامناسب باشد.

    مشکل از جایی شروع می‌شود که نقدینگی دیگر نقش مشخصی ندارد و صرفاً «زیاد نگه داشته می‌شود چون خیالمان راحت‌تر است».

    «کم‌نوسان» با «بدون ریسک» یکی نیست

    وجه نقد از نوسان قیمت روزانه بسیاری از دارایی‌ها مصون است، اما این فقط یکی از انواع ریسک است. اگر سطح قیمت‌ها افزایش پیدا کند، قدرت خرید همان مقدار پول کاهش می‌یابد. بنابراین سرمایه‌گذار ممکن است روی صورت‌حساب خود هیچ زیانی نبیند، اما از نظر واقعی فقیرتر شده باشد.

    در ژوئیه ۲۰۲۶، CPI آمریکا نسبت به یک سال قبل ۳.۴ درصد بالاتر بود. در همان ماه، متوسط بازده اوراق خزانه سه‌ماهه آمریکا با معیار constant maturity حدود ۳.۸۷ درصد بود. این دو عدد معادل «بازده واقعی قطعی» نیستند و Treasury سه‌ماهه نیز عین وجه نقد نیست. اما مقایسه آن‌ها نکته مهمی را نشان می‌دهد. حتی برای دارایی‌های بسیار کوتاه‌مدت و کم‌ریسک، میزان محافظت از قدرت خرید به رژیم نرخ بهره و تورم وابسته است.

    در دوره‌ای ممکن است ابزارهای کوتاه‌مدت بازده اسمی قابل‌توجهی داشته باشند؛ در دوره‌ای دیگر، نرخ آن‌ها بسیار پایین‌تر از تورم باشد. پس جمله «نقد همیشه در برابر تورم می‌بازد» بیش از حد مطلق است. اما جمله مقابل هم اشتباه است: نقدینگی چون نوسان کمی دارد، ارزش سرمایه را تضمین نمی‌کند.

    نقد مازاد، یک تخصیص فعال است نه فقدان تصمیم

    فرض کنید سرمایه‌گذاری تصمیم می‌گیرد ۴۰ درصد سبد خود را برای مدت نامعلوم نقد نگه دارد. ممکن است تصور کند فعلاً «تصمیم نگرفته است». اما در واقع تصمیم گرفته:

    • exposure کمتری به دارایی‌های بلندمدت داشته باشد
    • بازده خود را بیشتر به نرخ‌های کوتاه‌مدت وابسته کند
    • قدرت خرید خود را در برابر تورم همان ارز قرار دهد
    • و بخشی از فرصت‌های بازدهی سایر دارایی‌ها را کنار بگذارد

    این همان معنای «نقدینگی موقعیت خنثی نیست» است.

    حتی در مدیریت ذخایر رسمی کشورها نیز همین trade-off دیده می‌شود. IMF در مارس ۲۰۲۶ نوشت ذخایر نقدشونده برای مقاومت در برابر شوک ارزش دارند. اما ایمنی و نقدشوندگی معمولاً با بازده پایین‌تر نسبت به استفاده‌های جایگزین سرمایه همراه‌اند.

    در مقیاس سرمایه‌گذار شخصی هم منطق مشابه است، هرچند اعداد و محدودیت‌ها متفاوت‌اند: نقدینگی برای شما اختیار می‌خرد، اما این اختیار رایگان نیست. هزینه آن ممکن است فرسایش قدرت خرید باشد، ممکن است بازده از‌دست‌رفته باشد یا ترکیبی از هر دو باشد.

    دست در حال چرخاندن دستگیرهٔ گاوصندوق غبارگرفته، نمادی از نقدینگی در سبد که بدون قاعده به سرمایهٔ راکد تبدیل شده
    نقدینگی در سبد؛ گاوصندوق نماد سرمایهٔ راکد

    خطر اصلی: وقتی نقدینگی از «buffer» به «خانه دائمی سرمایه» تبدیل می‌شود

    نگه‌داشتن نقد برای یک هزینه شش ماه دیگر، تصمیمی متفاوت از نگه‌داشتن نقد برای «فعلاً ببینیم بازار چه می‌شود» است. در حالت اول، زمان و مأموریت مشخص‌اند. در حالت دوم، تصمیم ممکن است ماه‌ها یا سال‌ها تمدید شود، بدون اینکه قاعده‌ای برای بازگشت سرمایه وجود داشته باشد.

    این وضعیت به‌خصوص بعد از دوره‌های نوسان شدید جذاب است. دارایی‌ها پرریسک به نظر می‌رسند، نقد آرام است و سرمایه‌گذار ترجیح می‌دهد «کمی بیشتر صبر کند». اما اگر شرط ورود دوباره تعریف نشده باشد، صبر می‌تواند خودش به یک استراتژی ناخواسته تبدیل شود.

    مسئله این نیست که حتماً باید سریع وارد بازار شد؛ ممکن است شرایط واقعاً تخصیص محافظه‌کارانه‌تری را توجیه کند. مسئله این است که تعویق بدون قاعده با تخصیص آگاهانه فرق دارد. سه معیار ساده کمک می‌کند این فرق را تشخیص دهید:

    • اگر دلیل نگهداری نقد «ارزش‌گذاری بیش از حد» است، باید بدانید چه تغییری این ارزیابی را عوض می‌کند
    • اگر دلیل «نیاز نقدینگی» است، باید مبلغ و زمان تقریبی نیاز مشخص باشد
    • اگر دلیل «ریسک اقتصادی» است، باید بدانید دقیقاً کدام ریسک را پوشش می‌دهید

    و اگر هیچ‌کدام روشن نیست، شاید چیزی که اسمش را مدیریت ریسک گذاشته‌اید، در عمل فقط سرمایه‌ای باشد که مأموریتش را گم کرده.

    مقدار مناسب نقد از نقش آن می‌آید، نه از یک درصد عمومی

    یک عدد واحد برای «درصد مناسب نقدینگی» وجود ندارد. سرمایه‌گذاری که درآمد پایدار، تعهدات کوتاه‌مدت محدود و دارایی‌های بسیار نقدشونده دارد، نیاز متفاوتی دارد. کسی که درآمدش نوسانی است یا در چند ماه آینده تعهد مالی بزرگی دارد، شرایط دیگری دارد. به‌جای شروع از یک درصد مشهور، نقدینگی را در سه کاربرد متفاوت ببینید.

    نقدینگی برای تعهدات نزدیک

    پولی که احتمالاً در افق کوتاه‌مدت به آن نیاز دارید، نباید مجبور باشد از نوسان دارایی بلندمدت عبور کند. در این قسمت مسئله اصلی «بازده حداکثری» نیست؛ مسئله تطبیق افق دارایی با زمان مصرف است.

    نقدینگی برای جلوگیری از فروش اجباری

    بخشی از نقد می‌تواند buffer باشد تا در صورت فشار درآمدی یا بازار، مجبور نشوید دارایی‌های دیگر را در زمان نامناسب نقد کنید. این همان کارکردی است که در مدیریت نقدینگی نهادی نیز دیده می‌شود: buffer هزینه دارد، اما نبودنش در شرایط فشار می‌تواند بسیار پرهزینه‌تر باشد.

    کاربرد سوم: اختیار سرمایه‌گذاری

    سرمایه‌گذار ممکن است بخواهد مقداری ظرفیت برای بازتخصیص، خرید در موقعیت‌های خاص یا تغییر ساختار سبد نگه دارد. اما این بخش فقط وقتی «اختیار» است که قاعده استفاده از آن وجود داشته باشد. اگر پول برای فرصت کنار گذاشته شده اما هیچ‌وقت مشخص نیست چه چیزی فرصت محسوب می‌شود، به‌تدریج از optionality به idle capital تبدیل می‌شود.

    چهار علامت نقدینگی مازاد

    عدد ثابت نمی‌تواند مرز نقدینگی مناسب و مازاد را تعیین کند، اما چند نشانه عملی قابل بررسی‌اند:

    ۱. مبلغ نقد دیگر به نیاز مشخصی وصل نیست؛ نمی‌توانید توضیح دهید چه مقدار برای کدام تعهد یا buffer لازم است.
    ۲. افق زمانی مشخص نیست؛ پول از ماهی به ماه دیگر نقد باقی می‌ماند، اما تاریخ یا شرط بازبینی ندارد.
    ۳. دلیل نگهداری از مدیریت ریسک به ناراحتی از نوسان تغییر می‌کند؛ ممکن است این ناراحتی نشان دهد که کل سبد نسبت به تحمل ریسک واقعی شما بیش از حد تهاجمی است. در این صورت راه‌حل الزاماً افزایش دائمی نقد نیست؛ شاید ساختار سبد باید اصلاح شود.
    ۴. نقدینگی هدف بلندمدت را تغییر می‌دهد. سرمایه‌ای که قرار بود سال‌ها برای رشد ثروت کار کند، ممکن است بدون مأموریت مشخص در ابزارهای کوتاه‌مدت باقی بماند. در این حالت، تصمیم کوتاه‌مدت عملاً ساختار بلندمدت را بازنویسی می‌کند.

    اینجا فرسایش فقط تورمی نیست؛ فرسایش می‌تواند فرسایش نقش سرمایه باشد.

    سؤال درست: نقدینگی قرار است چه کاری انجام دهد؟

    برای بازبینی سهم نقد در سبد، لازم نیست از یک مدل پیچیده شروع کنید؛ چند سؤال کافی است:

    • در چه بازه‌ای واقعاً به این پول نیاز دارم؟
    • اگر نقدینگی کمتر باشد، چه چیزی ممکن است مرا مجبور به فروش دارایی دیگری کند؟
    • این بخش از سرمایه در حال حاضر چه بازدهی می‌گیرد و در برابر تورم چه وضعیتی دارد؟
    • اگر نرخ‌های کوتاه‌مدت کاهش پیدا کنند، آیا هنوز همین میزان نقد را منطقی می‌دانم؟
    • شرط مشخص من برای استفاده یا بازتخصیص این نقد چیست؟
    • آیا این پول یک buffer طراحی‌شده است یا سرمایه بلندمدتی که تصمیم درباره آن به تعویق افتاده؟

    این پرسش‌ها یک درصد جادویی تولید نمی‌کنند؛ کار مهم‌تری می‌کنند: نقدینگی را دوباره به یک نقش مشخص در معماری سرمایه تبدیل می‌کنند.

    جمع‌بندی؛ هر واحد نقدینگی باید دلیل حضور داشته باشد

    نقدینگی نه دشمن سبد است و نه امن‌ترین پاسخ برای هر شرایط. ارزش واقعی آن در اختیار عمل است: توان پوشش هزینه، تحمل شوک و جلوگیری از فروش اجباری. به همین دلیل حتی نهادهای حرفه‌ای نیز liquidity buffer نگه می‌دارند.

    اما همین ویژگی می‌تواند سرمایه‌گذار را گمراه کند. چون قیمت نقد روی صفحه افت نمی‌کند، هزینه آن کمتر دیده می‌شود. تورم، وابستگی به نرخ‌های کوتاه‌مدت و بازدهی که در جای دیگری از دست می‌رود، روی صورت‌حساب به شکل یک زیان ناگهانی ظاهر نمی‌شوند.

    بنابراین مسئله اصلی «نقد داشتن یا نداشتن» نیست؛ مسئله این است که هر واحد نقدینگی در سبد باید دلیل حضور داشته باشد. نقدی که برای خریدن زمان، پوشش تعهد یا حفظ اختیار نگه داشته می‌شود، بخشی از ساختار سرمایه است. نقدی که صرفاً چون تصمیم بعدی نامشخص مانده انباشته می‌شود، دیگر یک پناهگاه خنثی نیست؛ خودش به یک تصمیم سرمایه‌گذاری تبدیل می‌شود.

  • چه زمانی سرمایه‌گذار به ساختار نیاز دارد، نه دارایی بیشتر؟

    چه زمانی سرمایه‌گذار به ساختار نیاز دارد، نه دارایی بیشتر؟

    در مراحل ابتدایی سرمایه‌گذاری، سؤال «چه بخرم؟» طبیعی است. اما بعد از یک سطح مشخص از سرمایه، پیچیدگی و تعهد، مسئله اصلی دیگر انتخاب دارایی نیست؛ طراحی ساختار است. سرمایه‌گذاری بدون ساختار می‌تواند شکننده بماند، حتی اگر از دارایی‌های خوب تشکیل شود. نقدینگی کافی نیست، افق زمانی دارایی‌ها روشن نیست، ریسک‌ها روی هم انباشته می‌شوند و تصمیم‌ها واکنشی می‌مانند. سرمایه‌گذار نمی‌داند هر بخش از سرمایه چه نقشی دارد. این مقاله توضیح می‌دهد چه زمانی سرمایه‌گذار باید از فاز «دارایی بیشتر» عبور کند و وارد فاز «معماری سرمایه» شود.

    چرا دیگر «دارایی بیشتر» کافی نیست؟

    مسئله همیشه کمبود دارایی نیست

    بسیاری از سرمایه‌گذاران وقتی احساس نااطمینانی می‌کنند، دنبال دارایی جدید می‌گردند. این جست‌وجو معمولاً شامل کمی طلا، کمی سهام، کمی ارز، کمی صندوق، کمی ملک یا حتی یک فرصت خصوصی می‌شود.

    در ظاهر، این رفتار منطقی است. دارایی‌های متنوع‌تر یعنی فرصت‌های بیشتر. اما در عمل، بعد از یک نقطه مشخص، اضافه کردن دارایی جدید مسئله را حل نمی‌کند؛ فقط پیچیدگی را زیاد می‌کند.

    سرمایه‌گذار ممکن است دارایی‌های زیادی داشته باشد، اما هنوز پاسخ چند سؤال کلیدی را نداند:

    • کدام بخش سرمایه برای نقدینگی است؟
    • کدام بخش برای حفظ ارزش است؟
    • کدام بخش برای رشد است؟
    • کدام بخش نباید در کوتاه‌مدت لمس شود؟
    • کدام دارایی با کدام ریسک هم‌جهت است؟
    • اگر بازارها هم‌زمان تحت فشار بروند، چه بخشی از سرمایه واقعاً قابل استفاده می‌ماند؟

    اینجا نقطه‌ای است که سرمایه‌گذار دیگر به «دارایی بیشتر» نیاز ندارد. به ساختار نیاز دارد.

    دارایی جواب «چه چیزی» است؛ ساختار جواب «برای چه کاری»

    دارایی نشان می‌دهد سرمایه در چه چیزی قرار می‌گیرد: سهام، طلا، نقد، ملک، اوراق، ارز، کسب‌وکار، صندوق یا دارایی خصوصی. اما ساختار سؤال عمیق‌تری می‌پرسد: هر دارایی چه نقشی در کل سرمایه دارد؟

    یک دارایی بدون نقش، فقط یک خرید است. ممکن است خوب باشد، اما هنوز معلوم نیست در معماری سرمایه چه کاری انجام می‌دهد. طلا می‌تواند ابزار حفظ ارزش باشد، اما اگر بیش از حد بزرگ شود، ممکن است نقدشوندگی یا رشد را محدود کند. سهام می‌تواند موتور رشد باشد، اما اگر با افق زمانی اشتباه نگهداری شود، سرمایه‌گذار را در بدترین زمان وادار به فروش می‌کند. نقد می‌تواند ضعیف به نظر برسد، اما در بحران، اختیار تصمیم می‌سازد.

    مسئله اصلی این نیست که یک دارایی به‌تنهایی خوب است یا بد. مسئله این است که در ترکیب کل سرمایه چه نقشی دارد و با چه افق زمانی، چه سطح ریسک و چه نیاز نقدینگی هماهنگ می‌شود.

    سرمایه‌گذار وقتی بالغ‌تر می‌شود، کمتر می‌پرسد «چه چیزی بخرم؟» و بیشتر می‌پرسد «این دارایی در ساختار من چه کاری انجام می‌دهد؟»

    پنج نشانه‌ای که نشان می‌دهد سرمایه‌گذار به ساختار نیاز دارد

    این نیاز معمولاً از میان پنج نشانه رایج نمایان می‌شود.

    نشانه اول: دارایی‌ها زیاد شده‌اند، اما تصمیم‌ها هنوز واکنشی‌اند

    یکی از نشانه‌های نیاز به ساختار این است که سرمایه‌گذار دارایی‌های متنوعی دارد. اما هنوز با هر خبر، هر نوسان و هر روایت جدید، تصمیمش تغییر می‌کند.

    در چنین وضعیتی، تنوع ظاهری وجود دارد، اما نظم تصمیم وجود ندارد.

    سرمایه‌گذار ممکن است هم طلا داشته باشد، هم سهام، هم نقد و هم ملک. اما در سناریوی تورم، رکود، افزایش نرخ بهره، افت بازار سهام، کاهش درآمد یا نیاز فوری به نقدینگی، نداند چه باید بکند. نتیجه این می‌شود که هر دارایی به‌جای ایفای نقش مشخص، به منبع اضطراب تبدیل می‌شود.

    ساختار دقیقاً برای همین لحظه لازم است. ساختار کمک می‌کند سرمایه‌گذار پیش از بحران تصمیم بگیرد، نه وسط بحران. وقتی نقش هر بخش از سرمایه روشن باشد، سرمایه‌گذار در نوسان بازار کمتر مجبور می‌شود از صفر فکر کند.

    نشانه دوم: سرمایه رشد کرده، اما منطق مدیریت همان قبلی مانده است

    با بزرگ‌تر شدن سرمایه، خطای کوچک هم اثر بزرگ‌تری پیدا می‌کند.

    کسی که سرمایه محدودی دارد، ممکن است با چند تصمیم ساده دارایی خود را مدیریت کند. اما وقتی سرمایه بزرگ‌تر می‌شود، مسئله فقط بازده نیست. نقدینگی، مالیات، ریسک تمرکز، افق زمانی، تعهدات خانوادگی، ریسک کسب‌وکار، ارز، تورم، جانشینی، حفظ سرمایه و فرصت‌های آینده هم وارد تصمیم می‌شوند.

    در این مرحله، روش قبلی دیگر کافی نیست. همان ذهنیتی که برای ساختن سرمایه مفید بوده، الزاماً برای حفظ و مدیریت سرمایه کافی نیست.

    بسیاری از سرمایه‌گذاران این نقطه را دیر تشخیص می‌دهند. آن‌ها همچنان دنبال فرصت جدید می‌گردند، در حالی که مسئله اصلی‌شان این است که سرمایه موجودشان هنوز معماری ندارد.

    رشد سرمایه بدون رشد ساختار، سرمایه‌گذار را از نظر ظاهری قوی‌تر و از نظر تصمیم‌گیری شکننده‌تر می‌کند.

    نشانه سوم: تمرکز ریسک دیده نمی‌شود

    سرمایه‌گذار ممکن است فکر کند دارایی‌هایش متنوع‌اند، اما در واقع همه آن‌ها به یک ریسک مشترک وابسته باشند. مثلاً چند دارایی متفاوت ممکن است همگی به رشد اقتصاد داخلی، نرخ ارز، قیمت ملک، درآمد کسب‌وکار اصلی یا شرایط نقدینگی وابسته باشند. در ظاهر، سبد متنوع است. در عمق، ریسک‌ها روی هم جمع می‌شوند.

    این همان جایی است که ساختار از فهرست دارایی مهم‌تر می‌شود. فهرست دارایی می‌گوید چه چیزهایی دارید. ساختار نشان می‌دهد این دارایی‌ها در برابر چه ریسک‌هایی آسیب‌پذیرند. بدون این نگاه، سرمایه‌گذار ممکن است گمان کند ریسک را پخش می‌کند، در حالی که فقط یک ریسک را در چند لباس مختلف نگه می‌دارد.

    ساختار خوب باید ریسک‌ها را از زاویه نقش ببیند، نه فقط از زاویه نام دارایی.

    نشانه چهارم: نقدینگی با بازده اشتباه گرفته می‌شود

    یکی از خطاهای رایج سرمایه‌گذار این است که نقدینگی را «پول بیکار» می‌بیند. این نگاه در ظاهر بازده‌محور است، اما در عمل می‌تواند هزینه‌ساز باشد، چون نقدینگی فقط بازده نمی‌سازد؛ اختیار تصمیم می‌سازد.

    وقتی بخش زیادی از سرمایه در دارایی‌های کم‌نقدشونده، بلندمدت یا وابسته به شرایط بازار قفل بماند، مشکل ایجاد می‌شود. سرمایه‌گذار ممکن است در زمان نیاز مجبور شود دارایی خوب را در زمان بد بفروشد. اینجا مشکل از دارایی نیست؛ از نبود ساختار نقدینگی است.

    در یک ساختار درست، همه سرمایه نباید برای حداکثر بازده کار کند. بخشی از سرمایه باید برای انعطاف، فرصت، بحران، تعهدات کوتاه‌مدت و کاهش فشار روانی کنار بماند.

    سرمایه‌ای که هیچ نقدینگی طراحی‌شده‌ای ندارد، ممکن است روی کاغذ پربازده باشد، اما در لحظه سخت، آزادی تصمیم را از سرمایه‌گذار بگیرد.

    نشانه پنجم: افق زمانی دارایی‌ها با نیازهای واقعی هماهنگ نیست

    هر دارایی افق زمانی خودش را دارد. اما سرمایه‌گذار همیشه این افق را با نیازهای واقعی زندگی یا کسب‌وکارش هماهنگ نمی‌کند.

    سه دارایی رایج نشان می‌دهد این ناهماهنگی چطور شکل می‌گیرد:

    • دارایی بلندمدت برای پول کوتاه‌مدت خطرناک است.
    • دارایی پرنوسان برای تعهد نزدیک می‌تواند تصمیم بد بسازد.
    • دارایی کم‌نقدشونده برای سرمایه‌ای که ممکن است به‌زودی لازم شود، ریسک پنهان ایجاد می‌کند.

    ساختار یعنی هر بخش سرمایه با افق زمانی درست جفت شود. پول اضطراری نباید مثل پول رشد بلندمدت مدیریت شود. سرمایه‌ای که برای آینده فرزند، بازنشستگی، توسعه کسب‌وکار، خرید دارایی بزرگ یا پوشش ریسک خانوادگی کنار می‌رود، نباید همگی در یک منطق واحد قرار بگیرند.

    سرمایه‌گذار وقتی به ساختار می‌رسد که بفهمد «سرمایه» یک توده واحد نیست. سرمایه چند لایه دارد و هر لایه باید مأموریت خودش را داشته باشد.

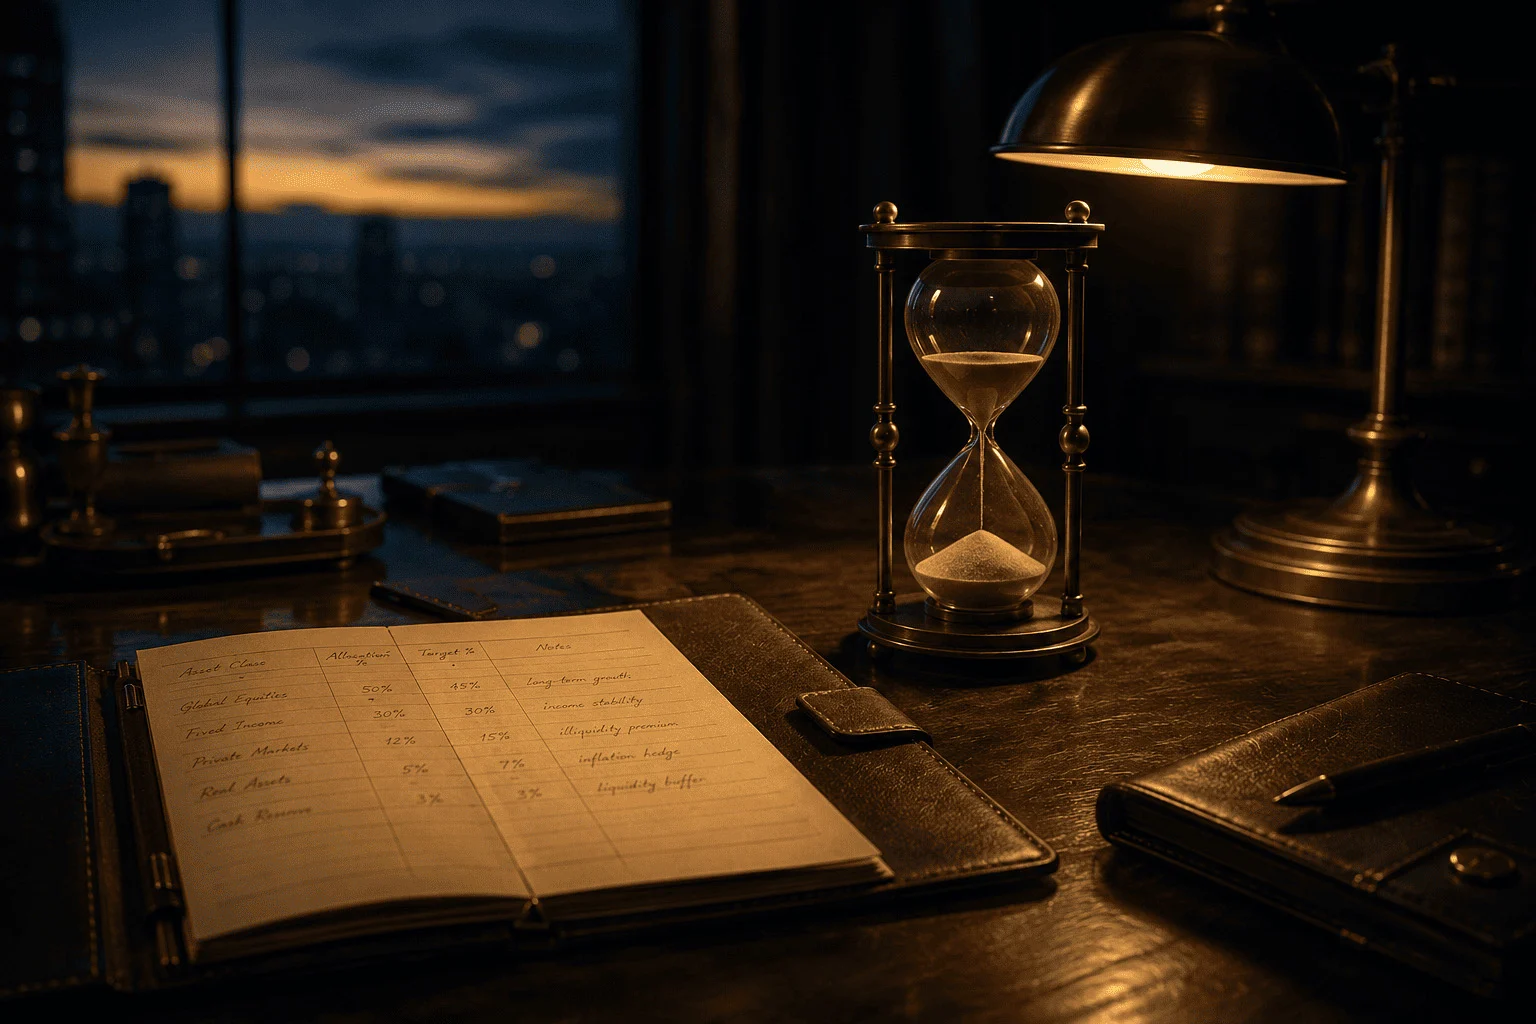
    دسته‌بندی نقش‌های سرمایه در یک ساختار منسجم
    هر دیوایدر، یک نقش. هر پوشه، یک مأموریت.

    از انتخاب دارایی به طراحی سرمایه

    تفاوت سرمایه‌گذار واکنشی و سرمایه‌گذار ساختاری در همین نقطه روشن می‌شود.

    سرمایه‌گذار واکنشی بیشتر با سؤال‌های بیرونی حرکت می‌کند:

    • الان چه چیزی خوب است؟
    • کدام بازار رشد می‌کند؟
    • کجا عقب مانده؟
    • چه چیزی را بخرم که جا نمانم؟

    سرمایه‌گذار ساختاری از سؤال‌های درونی شروع می‌کند:

    • من چه تعهداتی دارم؟
    • چه مقدار نقدینگی لازم دارم؟
    • ریسک اصلی من کجاست؟
    • کدام بخش سرمایه باید حفظ شود؟
    • کدام بخش می‌تواند رشد کند؟
    • کدام بخش مجاز است نوسان داشته باشد؟
    • اگر سناریوی بد رخ دهد، کدام دارایی باید از من محافظت کند؟

    این تغییر، ساده به نظر می‌رسد؛ اما در عمل یکی از مهم‌ترین نشانه‌های بلوغ سرمایه‌گذاری است. چون سرمایه‌گذار از تعقیب دارایی‌ها فاصله می‌گیرد و به طراحی رابطه میان دارایی‌ها، ریسک‌ها و اهداف فکر می‌کند.

    ساختار خوب چه ویژگی‌هایی دارد؟

    ساختار خوب قرار نیست پیچیده باشد. اتفاقاً ساختار خوب باید تصمیم را ساده‌تر کند.

    یک ساختار قابل دفاع معمولاً چند ویژگی دارد:

    • نقش هر بخش روشن است: سرمایه‌گذار می‌داند کدام بخش برای نقدینگی، کدام بخش برای حفظ ارزش، کدام بخش برای رشد و کدام بخش برای فرصت‌های خاص است.
    • افق زمانی دارایی‌ها مشخص است: سرمایه‌گذار پول کوتاه‌مدت را با دارایی بلندمدت اشتباه نمی‌گیرد و دارایی پرنوسان را برای نیاز نزدیک استفاده نمی‌کند.
    • ریسک تمرکز قابل مشاهده است: سرمایه‌گذار فقط نام دارایی‌ها را نمی‌بیند؛ می‌فهمد همه آن‌ها به چه متغیرهایی حساس‌اند.
    • تصمیم‌ها از پیش چارچوب دارند: در بحران، سرمایه‌گذار مجبور نیست با ترس و فشار روانی تازه تصمیم‌سازی کند.
    • ساختار با زندگی واقعی هماهنگ است: سرمایه‌گذار سرمایه‌گذاری را جدا از درآمد، هزینه، کسب‌وکار، خانواده، تعهدات و آینده خود طراحی نمی‌کند.

    نکته مهم این است که ساختار، جایگزین تحلیل دارایی نیست. دارایی همچنان مهم است. اما دارایی باید در چارچوب ساختار معنا پیدا کند، نه اینکه کسی بعداً ساختار را به‌زور دور دارایی‌ها بسازد.

    چه زمانی به بازطراحی ساختار و مشاورهٔ حرفه‌ای نیاز دارید؟

    چه زمانی باید متوقف شد و ساختار را بازطراحی کرد؟

    سرمایه‌گذار معمولاً وقتی به ساختار نیاز دارد که یکی از این وضعیت‌ها پیش بیاید:

    • سرمایه از یک سطح شخصی مهم عبور می‌کند.
    • تعداد دارایی‌ها زیاد می‌شود، اما نقش آن‌ها روشن نیست.
    • درآمد، کسب‌وکار یا تعهدات خانوادگی پیچیده‌تر می‌شوند.
    • تصمیم‌ها بیش از حد تحت تأثیر خبر و نوسان قرار می‌گیرند.
    • بخش زیادی از سرمایه در یک ریسک پنهان متمرکز می‌شود.
    • نقدینگی کافی برای بحران یا فرصت وجود ندارد.
    • سرمایه‌گذار نمی‌داند در سناریوی بد، اولویت فروش یا نگهداری چیست.

    این‌ها نشانه ضعف نیستند. نشانه ورود به مرحله جدیدند.

    در مرحله اول سرمایه‌گذاری، مسئله ساختن سرمایه است. در مرحله بعد، مسئله سازمان‌دهی سرمایه است. کسی که این تغییر مرحله را دیر تشخیص دهد، ممکن است با دارایی‌های زیاد، همچنان تصمیم‌های پراکنده بگیرد.

    نقش مشاوره و طراحی حرفه‌ای کجاست؟

    چون این بخش به تصمیم‌های عملی نزدیک می‌شود، باید صریح گفت: ساختار سرمایه معمولاً با یک توصیه عمومی حل نمی‌شود.

    دو نفر ممکن است دارایی مشابه داشته باشند، اما به ساختار کاملاً متفاوتی نیاز داشته باشند. تفاوت در درآمد، سن، تعهدات، ریسک‌پذیری، کشور محل زندگی، کسب‌وکار، خانواده، بدهی، افق زمانی و هدف سرمایه‌گذاری باعث می‌شود نسخه واحد بی‌معنا شود.

    اینجاست که ارزش طراحی حرفه‌ای روشن می‌شود؛ نه برای اینکه کسی فقط بگوید چه بخرید. طراحی حرفه‌ای کمک می‌کند سرمایه به لایه‌های درست تقسیم شود و نقش هر بخش مشخص شود. همچنین ریسک‌های پنهان دیده می‌شوند و تصمیم‌ها از حالت واکنشی به حالت ساختاری می‌رسند.

    در سطح بالاتر سرمایه، مسئله اصلی معمولاً «ایده سرمایه‌گذاری» نیست. مسئله طراحی یک معماری قابل دوام برای تصمیم‌گیری است.

    جمع‌بندی: از «چه بخرم؟» به «سرمایه من چگونه باید طراحی شود؟»

    سرمایه‌گذار تا یک نقطه به دارایی نیاز دارد. بعد از آن، به ساختار نیاز دارد.

    دارایی بیشتر همیشه امنیت بیشتر نمی‌آورد؛ گاهی فقط پیچیدگی بیشتر می‌آورد. وقتی نقش دارایی‌ها روشن نیست، نقدینگی طراحی نمی‌شود و افق زمانی اشتباه است. وقتی ریسک‌ها هم روی هم جمع می‌شوند، حتی یک سبد ظاهراً متنوع هم می‌تواند شکننده باشد.

    بلوغ سرمایه‌گذاری یعنی عبور از سؤال «چه بخرم؟» به سؤال دقیق‌تر: «سرمایه من چگونه باید طراحی شود؟»