برچسب: زیان‌گریزی

مقالاتی دربارهٔ چگونگی تحریف تصمیم‌های سرمایه‌گذاری زیر فشار حساسیت نامتقارن به زیان.

  • ریسک پشیمانی؛ نیروی پنهان پشت بسیاری از تصمیم‌های سرمایه‌گذاری

    ریسک پشیمانی؛ نیروی پنهان پشت بسیاری از تصمیم‌های سرمایه‌گذاری

    گاهی سرمایه‌گذار تصمیمی نمی‌گیرد چون بهترین گزینه را پیدا کرده است؛ تصمیم می‌گیرد چون می‌خواهد بعداً کمتر پشیمان باشد. این تفاوت ظریف، اما مهم است. ریسک پشیمانی زمانی شکل می‌گیرد که فرد نتیجهٔ واقعی تصمیم خود را با چیزی که می‌توانست اتفاق بیفتد مقایسه می‌کند. پژوهش‌های مالی و رفتاری نشان می‌دهند این مقایسه می‌تواند بر انتخاب‌های سرمایه‌گذاری اثر بگذارد. این مقایسه با گزینه‌هایی که فرد آن‌ها را برنگزیده، با انتظارات و حتی با عملکرد دیگران شکل می‌گیرد. در نتیجه، سرمایه‌گذار ممکن است دارایی یا تصمیمی را انتخاب کند که از نظر اجتماعی قابل‌دفاع‌تر است، نه الزاماً تصمیمی که با هدف، افق زمانی و ظرفیت ریسک خودش سازگارتر است.

    گاهی مسئله، ضرر نیست؛ «اگر جور دیگری عمل می‌کردم» است

    فرض کنید سهمی را نخریده‌اید و چند ماه بعد قیمت آن به دو برابر رسیده است.

    شما ضرر نکرده‌اید. اما ممکن است احساس کنید تصمیم بدی گرفته‌اید. چرا؟

    چون ذهن فقط نتیجهٔ واقعی را ارزیابی نمی‌کند؛ آن را با یک نتیجهٔ فرضی مقایسه می‌کند: «اگر خریده بودم، الان چقدر داشتم؟»

    در ادبیات تصمیم‌گیری، پشیمانی دقیقاً از همین مقایسه میان نتیجهٔ واقعی و نتیجهٔ گزینه‌ای که برنگزیده‌ایم شکل می‌گیرد. هرچه نتیجهٔ جایگزین روشن‌تر و قابل‌مقایسه‌تر باشد، پشیمانی راحت‌تر شکل می‌گیرد.

    چرا بازار همیشه پر از گزینه‌هایی است که انتخاب نکرده‌ایم؟

    سرمایه‌گذار با یک مسئلهٔ خاص روبه‌روست: تقریباً همیشه می‌تواند ببیند چه چیزی را نخریده است.

    سهم دیگری رشد کرده. طلا بیشتر بالا رفته. بازار را زودتر می‌توانست خرید. یا برعکس، اگر وارد بازار نمی‌شد، ضرر نمی‌کرد.

    به همین دلیل، تصمیم سرمایه‌گذاری فقط مقایسهٔ «بازده واقعی با صفر» نیست. ذهن می‌تواند چندین نقطهٔ مرجع بسازد:

    • اگر اصلاً سرمایه‌گذاری نمی‌کردم؛
    • اگر گزینهٔ دیگری را انتخاب می‌کردم؛
    • اگر بیشتر یا کمتر سرمایه‌گذاری می‌کردم؛
    • اگر طبق انتظار اولیه‌ام عمل می‌کردم؛
    • اگر مثل دیگران تصمیم می‌گرفتم.

    یک مطالعهٔ میدانی روی سرمایه‌گذاران واقعی نشان داد که پشیمانی سرمایه‌گذاران می‌تواند تحت تأثیر همین چندین نقطهٔ مرجع باشد؛ از جمله گزینه‌ای که فرد آن را برنگزیده، انتظار قبلی و بهترین سهمی که می‌توانستند انتخاب کنند.

    خطر وقتی آغاز می‌گردد که برای فرار از پشیمانی تصمیم می‌گیریم

    ریسک پشیمانی همیشه یک رفتار مشخص و ثابت ایجاد نمی‌کند.

    ممکن است فرد به‌دلیل ترس از جا ماندن، پا به معامله‌ای بگذارد که با برنامه‌اش سازگار نیست. ممکن است از ترس پشیمانی بعدی بابت فروش یک دارایی، بیش از حد در آن بماند. یا برای اینکه در برابر دیگران مجبور به توضیح یک تصمیم دشوار نباشد، گزینه‌ای را انتخاب کند که از نظر اجتماعی دفاع‌پذیرتر است.

    پژوهش دربارهٔ تصمیم‌های مالی نیز نشان می‌دهد پیش‌بینی پشیمانی می‌تواند رفتار سرمایه‌گذاری را تغییر دهد. در برخی مدل‌ها، «ریسک پشیمانی» در کنار ریسک متعارف، بخشی از تصمیم سرمایه‌گذاری است.

    پس سؤال اشتباه این است: «کدام تصمیم بعداً کمتر پشیمانم می‌کند؟»

    سؤال بهتر: «کدام تصمیم با اطلاعات امروز، هدف من و محدودیت‌های واقعی من سازگارتر است؟»

    تصمیم قابل‌دفاع در ریسک پشیمانی؛ مهر تکرارشده
    چرا قابل‌دفاع‌بودن معیار تصمیم خوب نیست | نکسچر

    چرا تصمیمی که بتوان از آن دفاع کرد، همیشه تصمیم خوبی نیست؟

    این همان جایی است که ریسک پشیمانی با فشار اجتماعی درهم می‌آمیزد.

    گاهی سرمایه‌گذار ترجیح می‌دهد تصمیمی داشته باشد که اگر اشتباه شد، توضیح دادنش آسان باشد:

    • «همه همین کار را می‌کردند.»
    • «این دارایی معتبر بود.»
    • «تحلیل همه همین بود.»

    اما قابل‌دفاع بودن در برابر دیگران، معیار مستقلی برای کیفیت تصمیم نیست.

    یک تصمیم خوب ممکن است حتی نتیجهٔ بدی داشته باشد؛ همان‌طور که یک تصمیم ضعیف می‌تواند به‌طور تصادفی نتیجهٔ خوبی بدهد.

    پژوهش‌های تصمیم‌گیری دقیقاً به اهمیت مقایسهٔ نتیجهٔ واقعی با نتیجه‌های بدیل اشاره می‌کنند؛ همین مقایسه می‌تواند ارزیابی ما از کیفیت تصمیم را از نتیجهٔ صرف آن جدا کند.

    فیلتر ساده برای کاهش ریسک پشیمانی چیست؟

    قبل از تصمیم، سه سؤال را جداگانه بپرسید:

    • اگر هیچ‌کس از تصمیم من باخبر نباشد، باز هم همین انتخاب را می‌کنم؟ این سؤال فشار اجتماعی را تا حدی حذف می‌کند.
    • اگر فردا گزینه‌ای که انتخاب نکرده‌ام بهتر عمل کرد، آیا تصمیم امروز من همچنان منطقی بود؟ این سؤال کمک می‌کند کیفیت فرآیند را از نتیجهٔ اتفاقی جدا کنید.
    • این تصمیم برای هدف من مناسب است یا فقط برای اینکه از جا ماندن، اشتباه کردن یا توضیح دادن تصمیمم فرار کنم؟

    اگر پاسخ سؤال سوم مبهم باشد، احتمالاً بخشی از تصمیم تحت تأثیر ریسک پشیمانی قرار گرفته است.

    ریسک پشیمانی یک ریسک قیمتی مثل نوسان یا افت سرمایه نیست؛ ریسک تصمیم‌گیری است. سرمایه‌گذار ممکن است نه به‌دلیل اینکه گزینه‌ای بهترین است، بلکه به‌دلیل ترس از دیدن یک «اگر» در آینده آن را انتخاب کند.

    راه‌حل، حذف احساس پشیمانی نیست. چنین چیزی واقع‌بینانه نیست.

    راه‌حل این است که کیفیت تصمیم را با هدف، افق زمانی، اطلاعات موجود در لحظهٔ تصمیم و ظرفیت واقعی ریسک بسنجیم؛ نه با بهترین سناریویی که بعداً می‌توانست اتفاق بیفتد.

    بازار همیشه به ما فرصت مقایسه می‌دهد. اما هر چیزی که بعداً بهتر عمل کرده، لزوماً نشان نمی‌دهد که تصمیم دیگری در گذشته تصمیم بهتری بوده است.

    اگر می‌خواهید تحلیل‌های بیشتری دربارهٔ رفتار واقعی سرمایه‌گذاران و منطق پنهان تصمیم‌های مالی بخوانید، مطالب حوزهٔ بازارهای مالی نکسچر را دنبال کنید.


    پرسش و پاسخ

    ریسک پشیمانی یعنی چه؟

    ریسک پشیمانی زمانی شکل می‌گیرد که سرمایه‌گذار نتیجهٔ واقعی یک تصمیم را با نتیجه‌ای فرضی مقایسه می‌کند — چیزی که اگر گزینهٔ دیگری را انتخاب کرده بود، ممکن بود اتفاق بیفتد. هرچه این نتیجهٔ جایگزین روشن‌تر و قابل‌مقایسه‌تر باشد، پشیمانی راحت‌تر شکل می‌گیرد؛ حتی وقتی سرمایه‌گذار در تصمیم اصلی خود هیچ ضرری نکرده باشد.

    چرا بازار همیشه پر از گزینه‌های انتخاب‌نشده است؟

    چون سرمایه‌گذار تقریباً همیشه می‌تواند ببیند چه چیزی را نخریده است: سهمی که رشد کرده، دارایی‌ای که زودتر می‌شد خرید یا تصمیمی که دیگران گرفته‌اند. به همین دلیل، تصمیم سرمایه‌گذاری هرگز فقط مقایسهٔ «بازده واقعی با صفر» نیست؛ ذهن همزمان چندین نقطهٔ مرجع فرضی می‌سازد و با همهٔ آن‌ها مقایسه می‌کند.

    چرا تصمیم قابل‌دفاع همیشه تصمیم خوبی نیست؟

    چون قابل‌دفاع‌بودن در برابر دیگران معیار مستقلی برای کیفیت تصمیم نیست. سرمایه‌گذار گاهی گزینه‌ای را انتخاب می‌کند که توضیح دادنش آسان‌تر است، نه گزینه‌ای که واقعاً با هدف و ظرفیت ریسک او سازگارتر است. یک تصمیم خوب می‌تواند نتیجهٔ بدی بدهد، همان‌طور که یک تصمیم ضعیف می‌تواند به‌طور تصادفی نتیجهٔ خوبی بدهد.

    چگونه می‌توان ریسک پشیمانی را پیش از تصمیم کاهش داد؟

    با پرسیدن سه سؤال جداگانه پیش از هر تصمیم: اگر هیچ‌کس از این تصمیم باخبر نباشد، باز هم همین انتخاب را می‌کنم؟ اگر گزینهٔ انتخاب‌نشده فردا بهتر عمل کند، آیا تصمیم امروز همچنان منطقی بود؟ و این تصمیم واقعاً برای هدف من مناسب است یا فقط برای فرار از جا ماندن یا توضیح دادن؟
  • ریسک افت سرمایه با نوسان فرق دارد

    ریسک افت سرمایه با نوسان فرق دارد

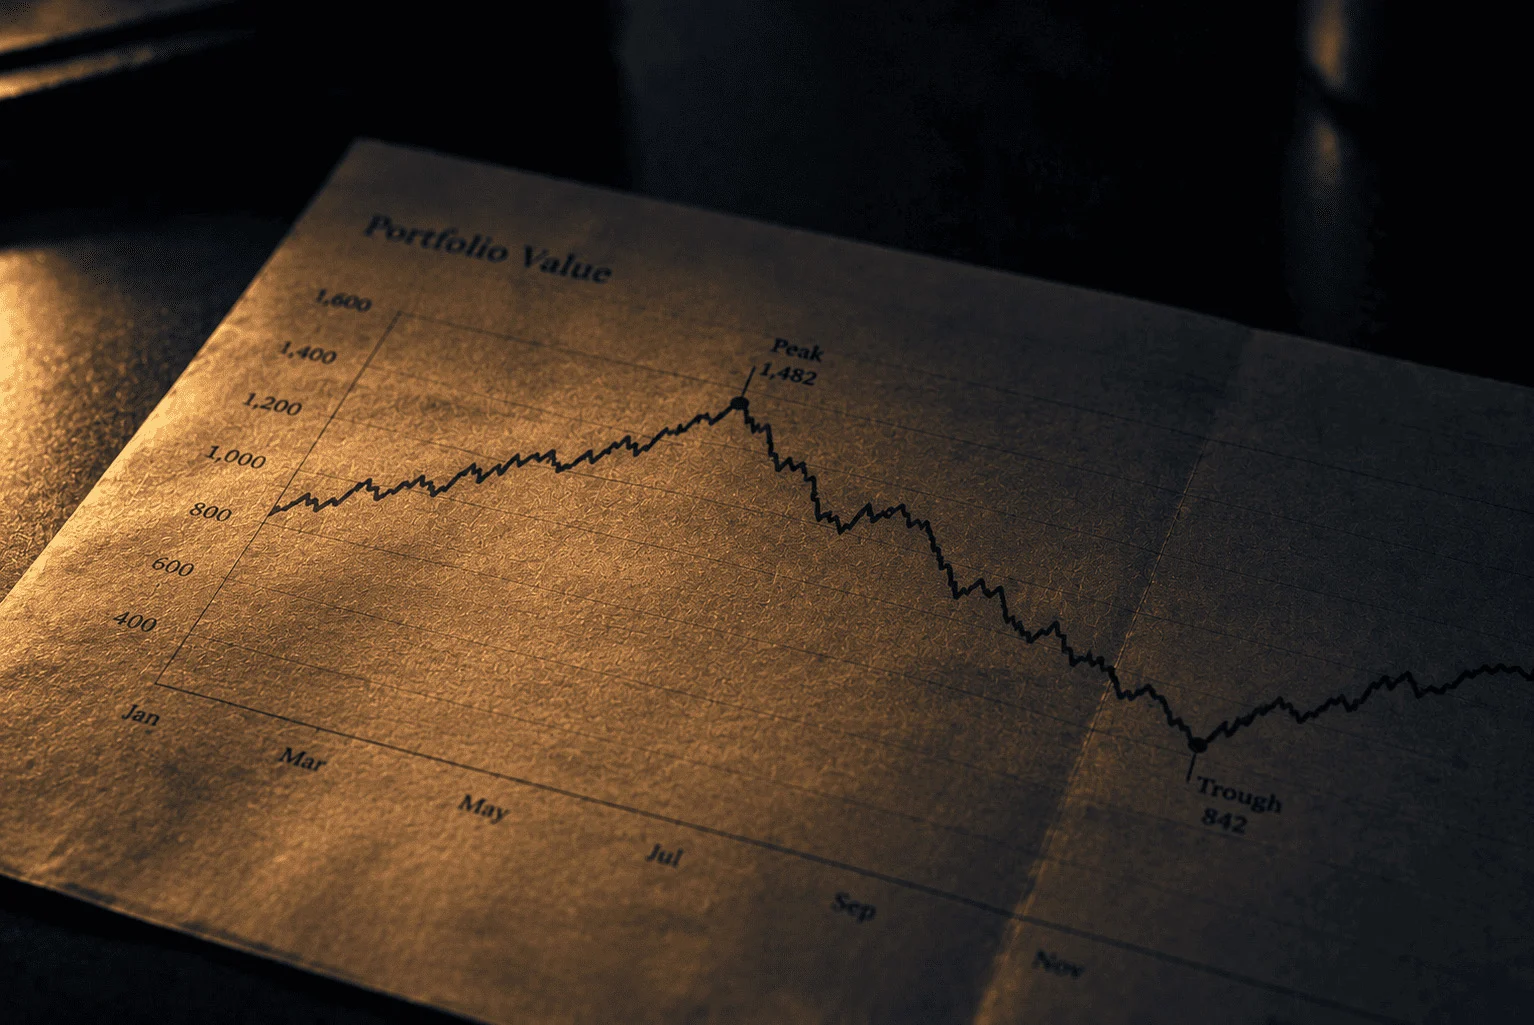
    نوسان می‌گوید قیمت یک دارایی با چه شدتی حرکت می‌کند؛ افت سرمایه می‌گوید سرمایه‌گذار در یک دوره مشخص چقدر از نقطه اوج خود فاصله گرفته است. افت سرمایه همچنین نشان می‌دهد برای بازگشت به آن نقطه چه مسیری باید طی کرد. این دو معیار ممکن است به هم مرتبط باشند، اما یک چیز را اندازه نمی‌گیرند.

    این تفاوت برای سرمایه‌گذاری با افق بلندمدت، نیاز نقدینگی یا حساسیت رفتاری به زیان، اهمیت بیشتری دارد. یک دارایی می‌تواند نوسان نسبتاً قابل‌قبولی داشته باشد اما افت‌های عمیق و طولانی ایجاد کند؛ یا نوسان بالایی داشته باشد و در عین حال افت سرمایه آن محدود بماند و بازیابی آن سریع باشد.

    بنابراین برای فهم ریسک، نگاه کردن به انحراف معیار یا نوسان کافی نیست. سرمایه‌گذار باید بداند نه فقط «چقدر حرکت می‌کند». باید بداند «چقدر ممکن است از سقف فاصله بگیرد، چه مدت در آن وضعیت بماند و این افت چه فشاری بر تصمیم او وارد کند».

    نوسان دقیقاً چه چیزی را اندازه می‌گیرد؟

    وقتی درباره نوسان یک دارایی صحبت می‌کنیم، معمولاً منظور میزان پراکندگی بازده‌ها حول میانگین است. یکی از رایج‌ترین معیارهای آن، انحراف معیار بازده است.

    به زبان ساده، نوسان به این پرسش پاسخ می‌دهد: «قیمت یا بازده این دارایی معمولاً با چه شدتی بالا و پایین می‌رود؟»

    این معیار برای مقایسه رفتار دارایی‌ها مفید است. اما یک محدودیت مهم دارد: نوسان، مسیر سرمایه‌گذار را از یک سقف مشخص دنبال نمی‌کند.

    ممکن است دو دارایی نوسان مشابهی داشته باشند، اما تجربه سرمایه‌گذاری در آنها کاملاً متفاوت باشد. یکی افت‌های کوتاه و قابل‌بازیابی داشته باشد و دیگری پس از رسیدن به سقف، دوره‌ای طولانی از کاهش ارزش را تجربه کند.

    در ادبیات حرفه‌ای مدیریت پرتفوی نیز این دو مفهوم را جدا از هم تعریف می‌کنند: CFA Institute نوسان را به‌عنوان انحراف معیار بازده و افت سرمایه را به‌عنوان زیان از نقطه اوج تا شروع بازیابی تعریف می‌کند.

    نوسان بالا همیشه به معنای افت سرمایه بیشتر نیست

    این یکی از مهم‌ترین سوءبرداشت‌هاست.

    نوسان بالا می‌تواند به معنای حرکت‌های شدید در هر دو جهت باشد. بنابراین یک دارایی ممکن است نوسان زیادی داشته باشد. اما اگر رشدهای مثبت آن سریع و افت‌های آن کوتاه باشد، حداکثر افت سرمایه‌اش الزاماً از دارایی کم‌نوسان‌تر بیشتر نیست.

    برعکس، دارایی‌ای که نوسان آن در ظاهر آرام به نظر می‌رسد، ممکن است در یک رژیم خاص بازار افتی عمیق و طولانی را تجربه کند.

    به همین دلیل، استفاده از نوسان به‌عنوان تنها تعریف «ریسک» می‌تواند تصویر ناقصی از چیزی بدهد که سرمایه‌گذار واقعاً تجربه می‌کند. CFA نیز تأکید می‌کند که معیارهای ریسک، از جمله نوسان و افت سرمایه، هر کدام بخشی از ریسک را به‌عنوان یک مفهوم چندبعدی اندازه می‌گیرند.

    افت سرمایه چه چیزی را اضافه می‌کند؟

    افت سرمایه یا Drawdown را باید از یک نقطه اوج اندازه گرفت.

    فرض کنید ارزش یک سبد از ۱۰۰ به ۱۴۰ رسیده و بعد به ۱۱۲ کاهش یافته است. افت سرمایه در این نقطه ۲۰ درصد است، نه صرفاً «چند روز نوسان منفی».

    برای رسیدن دوباره از ۱۱۲ به ۱۴۰، سبد باید حدود ۲۵ درصد رشد کند.

    همین مثال ساده نشان می‌دهد که زیان خطی نیست:

    • افت ۱۰ درصدی → برای جبران، حدود ۱۱.۱ درصد رشد لازم است.
    • افت ۲۰ درصدی → حدود ۲۵ درصد رشد لازم است.
    • افت ۳۰ درصدی → حدود ۴۲.۹ درصد رشد لازم است.
    • افت ۵۰ درصدی → ۱۰۰ درصد رشد لازم است.

    پس مسئله فقط اندازه افت نیست؛ هندسه بازگشت نیز اهمیت دارد.

    به همین دلیل، افت سرمایه برای سرمایه‌گذاری که به حفظ سرمایه، برداشت دوره‌ای یا افق زمانی مشخص اهمیت می‌دهد، اطلاعاتی متفاوت از نوسان فراهم می‌کند.

    چرا «زمان» بخشی از ریسک است؟

    دو سبد ممکن است هر دو ۲۰ درصد افت کنند. اما اگر یکی طی سه ماه به نقطه اوج قبلی برگردد و دیگری چند سال در زیر سقف خود باقی بماند، تجربه سرمایه‌گذار یکسان نیست.

    این همان بخشی است که یک عدد ساده نوسان معمولاً به‌خوبی نشان نمی‌دهد. افت سرمایه را باید همراه با مدت افت و زمان بازیابی خواند.

    در واقع برای سرمایه‌گذاری که نیاز فوری به پول ندارد، یک افت ۲۰ درصدی ممکن است قابل‌تحمل باشد؛ اما برای کسی که در همان دوره به نقدینگی نیاز دارد، همان افت می‌تواند فروش اجباری یا تغییر برنامه مالی را به دنبال داشته باشد.

    Vanguard نیز در بررسی دوره‌های نزولی بازار تأکید می‌کند که عمق و مدت افت‌ها می‌تواند بسیار متفاوت باشد؛ ارزیابی توان تحمل ریسک در دوره‌های آرام بازار لزوماً نشان نمی‌دهد سرمایه‌گذار در یک افت طولانی چگونه واکنش نشان می‌دهد.

    نوسان بازار در برابر افت سرمایه — تحلیل نکسچر

    بخش رفتاری ماجرا مهم‌تر از چیزی است که به نظر می‌رسد

    افت سرمایه فقط یک عدد روی نمودار نیست.

    وقتی ارزش پرتفوی از سقف خود فاصله می‌گیرد، سرمایه‌گذار باید با یک واقعیت روان‌شناختی هم روبه‌رو باشد: زیان معمولاً از سود هم‌اندازه اثر ذهنی بیشتری دارد.

    پژوهش‌های اقتصاد رفتاری، از جمله ادبیات مرتبط با نظریه چشم‌انداز، این موضوع را نشان می‌دهند: افراد نسبت به کاهش ثروت حساسیت بیشتری نسبت به افزایش هم‌اندازه آن دارند. همچنین تجربه زیان‌های قبلی می‌تواند نحوه مواجهه با ریسک بعدی را تغییر دهد.

    این موضوع یک پیام مهم برای مدیریت سبد دارد: سبدی که روی کاغذ قابل‌تحمل است، الزاماً سبدی نیست که سرمایه‌گذار بتواند در زمان افت واقعاً نگه دارد.

    در نتیجه، اندازه افت سرمایه می‌تواند مستقیماً به کیفیت تصمیم‌گیری مرتبط باشد. اگر افت بیش از ظرفیت روانی یا مالی سرمایه‌گذار باشد، احتمال تغییر برنامه، فروش در زمان نامناسب یا کنار گذاشتن استراتژی افزایش می‌یابد. پژوهش‌های مربوط به «زیان‌گریزی کوته‌بینانه» نیز نشان می‌دهند که فراوانی مشاهده نتایج سرمایه‌گذاری می‌تواند بر رفتار نسبت به دارایی‌های پرریسک اثر بگذارد.

    برای خواندن ریسک یک سبد چه باید دید؟

    بهتر است به جای انتخاب یکی از این دو معیار، آنها را کنار هم بگذاریم:

    • نوسان می‌پرسد: این دارایی معمولاً چقدر حرکت می‌کند؟
    • افت سرمایه می‌پرسد: از آخرین سقف، چقدر پایین آمده است؟
    • مدت افت می‌پرسد: چه مدت در این وضعیت مانده است؟
    • زمان بازیابی می‌پرسد: چقدر طول کشیده تا به سقف قبلی برگردد؟

    و در نهایت یک سؤال شخصی‌تر وجود دارد: آیا سرمایه‌گذار می‌تواند این مسیر را بدون تغییر اجباری در تصمیم خود تحمل کند؟

    این پرسش آخر دیگر صرفاً آماری نیست؛ به افق زمانی، نیاز نقدینگی، ساختار درآمد، ظرفیت ریسک و رفتار فردی مربوط است.

    اشتباه رایج: یکی گرفتن «حرکت» با «زیان»

    ممکن است نمودار یک دارایی بسیار پرتحرک باشد و سرمایه‌گذار با دیدن نوسان بالا تصور کند که ریسک آن لزوماً بیشتر است.

    اما برای مدیریت ثروت، پرسش دقیق‌تر این است: بدترین فاصله از سقف چقدر بوده و بازگشت از آن چقدر طول کشیده است؟

    این تغییر زاویه دید مهم است، چون هدف مدیریت سبد فقط کاهش حرکت قیمت نیست؛ هدف این است که ساختار ریسک با افق زمانی و ظرفیت واقعی سرمایه‌گذار سازگار باشد.

    در نتیجه، نوسان ابزار خوبی برای سنجش شدت حرکت است، اما افت سرمایه معیار بهتری برای دیدن هزینه یک مسیر نزولی از منظر سرمایه‌گذار است.

    جمع‌بندی نهایی

    نوسان و افت سرمایه رقیب یکدیگر نیستند؛ دو پنجره متفاوت برای دیدن ریسک‌اند.

    نوسان، شدت حرکت بازده را توصیف می‌کند. افت سرمایه، فاصله سرمایه از یک نقطه اوج را نشان می‌دهد. اما وقتی مدت افت، زمان بازیابی، نیاز به نقدینگی و رفتار سرمایه‌گذار را هم اضافه کنیم: تصویر بسیار نزدیک‌تری از ریسک واقعی به دست می‌آید.

    برای همین، یک سبد را نباید فقط با این سؤال سنجید که «چقدر نوسان دارد؟»

    سؤال حرفه‌ای‌تر این است: «اگر این سبد افت عمیقی را تجربه کند، من از نظر مالی، زمانی و رفتاری چقدر توان ادامه مسیر را دارم؟»

    همین تفاوت، مرز میان اندازه‌گیری حرکت بازار و فهم تجربه واقعی سرمایه‌گذاری است.

    پیش از تصمیم‌گیری درباره سبد خود، از خودتان بپرسید سبد فعلی‌تان در برابر یک افت واقعی چقدر مقاوم است — نه فقط چقدر نوسان دارد. اگر پاسخ روشن نیست، مرور تحلیل ریسک پرتفوی با تیم Nexture می‌تواند نقطه شروع خوبی باشد.

  • فرار از یک ریسک، اغلب ریسک بزرگ‌تری می‌سازد

    فرار از یک ریسک، اغلب ریسک بزرگ‌تری می‌سازد

    سرمایه‌گذار همیشه با «ریسک‌کردن» اشتباه نمی‌کند؛ گاهی اشتباه بزرگ‌تر از تلاش برای حذف ریسک شروع می‌شود. وقتی افت بازار یا ترس از زیان باعث یک واکنش سریع می‌شود، ریسک قابل‌مشاهده کم می‌شود، اما اغلب ریسک تازه‌ای در ساختار سبد شکل می‌گیرد. این یادداشت نشان می‌دهد چطور تشخیص بدهید کدام تصمیم واقعاً مدیریت ریسک است و کدام فقط فرار از یک احساس ناخوشایند.

    فرار از یک ریسک، اغلب ریسک بزرگ‌تری می‌سازد

    سرمایه‌گذار همیشه با «ریسک‌کردن» اشتباه نمی‌کند؛ گاهی اشتباه بزرگ‌تر از تلاش برای حذف یک خطر آشکار شروع می‌شود. وقتی افت بازار یا ترس از زیان باعث یک واکنش سریع می‌شود، تهدید قابل‌مشاهده کم می‌شود، اما اغلب خطر تازه‌ای در ساختار سبد شکل می‌گیرد. این یادداشت نشان می‌دهد چطور تشخیص بدهید کدام تصمیم واقعاً مدیریت ریسک است و کدام فقط فرار از یک احساس ناخوشایند.

    وقتی «احساس امنیت» جای مدیریت واقعی را می‌گیرد

    افت بازار یک ریسک است. تورم یک ریسک است. تمرکز بیش از حد روی یک دارایی هم خطر دارد. اما تصمیمی که برای فرار از هرکدام می‌گیریم، خودش می‌تواند تهدید تازه‌ای تولید کند.

    اینجا یکی از خطاهای مهم تصمیم‌گیری شکل می‌گیرد: ما معمولاً خطری را که می‌بینیم جدی‌تر از خطری می‌گیریم که تصمیم خودمان قرار است بسازد.

    فرض کنید بازار وارد دوره‌ای از نوسان می‌شود و ارزش سبد کاهش پیدا می‌کند. انتقال بخش بزرگی از دارایی به نقد، در لحظه یک نتیجه روشن دارد: نوسان کمتر می‌شود.

    این تغییر ممکن است منطقی باشد، اگر هدف مالی، افق زمانی یا نیاز نقدینگی سرمایه‌گذار تغییر کند. اما اگر تنها دلیل تصمیم، ترس ناشی از افت اخیر باشد، مسئله متفاوت است.

    در این حالت سرمایه‌گذار یک تهدید قابل‌مشاهده، یعنی نوسان، را کاهش می‌دهد، اما معمولاً چند خطر دیگر را هم‌زمان می‌پذیرد:

    • تمرکز بیش از حد روی نقد
    • کاهش قدرت خرید نقد در برابر تورم
    • از دست‌دادن بخشی از بازیابی احتمالی بازار
    • برهم‌خوردن تخصیص دارایی سبد
    • نیاز به یک تصمیم دشوار دیگر درباره زمان بازگشت به بازار

    Vanguard نیز در توضیح رفتار سرمایه‌گذاران هنگام نوسان بازار بر همین مبادله تأکید می‌کند: نقد برای اهداف کوتاه‌مدت جایگاه مشخصی دارد. اما انتقال واکنشی سرمایه به نقد می‌تواند سرمایه‌گذار را در معرض کاهش قدرت خرید و از دست‌دادن بازیابی بازار قرار دهد.

    پس «امن‌تر به نظر رسیدن» الزاماً به معنی «ساختار کم‌ریسک‌تر» نیست.

    ذهن، ریسک آشکار را بزرگ می‌کند

    این واکنش فقط یک مسئله مالی نیست؛ یک مسئله رفتاری است.

    پژوهش‌های مالی رفتاری مدت‌هاست نشان می‌دهند که زیان می‌تواند وزن نامتقارنی در تصمیم‌گیری انسان داشته باشد. ادبیات loss aversion نیز نشان می‌دهد حساسیت به زیان قادر است انتخاب‌های پرتفویی را از ارزیابی خنثی ریسک و بازده منحرف کند.

    اما نکته کاربردی مهم‌تر از نام این سوگیری است. وقتی یک خطر دردناک و فوری می‌شود، ذهن تمایل پیدا می‌کند مسئله را از این شکل:

    «بهترین ساختار برای رسیدن به هدف من چیست؟»

    به این شکل تبدیل کند:

    «چطور این درد را همین حالا متوقف کنم؟»

    این دو سؤال ممکن است به دو تصمیم کاملاً متفاوت برسند. اولی درباره ساختار سبد است. دومی درباره آرام‌کردن احساس فعلی.

    حذف یک ریسک می‌تواند سبد را متمرکزتر کند

    فرض کنید سرمایه‌گذاری پس از افت سهام، تقریباً تمام سبد را به نقد منتقل می‌کند. او خطر مربوط به سهام را کاهش می‌دهد، اما حالا بخش بزرگی از ثروتش به یک سناریوی دیگر وابسته می‌شود.

    یا سرمایه‌گذاری که از تورم می‌ترسد، بخش بزرگی از دارایی خود را وارد تنها یک دارایی ضدتورمی می‌کند. خطر تورم شاید در ذهن او کمتر شود، اما ریسک تمرکز افزایش می‌یابد.

    همین منطق در مقیاس‌های مختلف تکرار می‌شود: فرار کامل از یک ریسک می‌تواند به جای متنوع‌سازی تهدیدها، آن‌ها را در نقطه دیگری متمرکز کند.

    به همین دلیل مدیریت ریسک را نباید با حذف هر چیزی که امکان زیان دارد اشتباه گرفت. سبد سرمایه‌گذاری اساساً مجموعه‌ای از مبادله‌هاست. امنیت مطلق وجود ندارد؛ فقط می‌توان تعیین کرد کدام تهدیدها، با چه اندازه‌ای و برای رسیدن به چه هدفی قابل‌قبول‌اند.

    قبل از هر تصمیم دفاعی، این سؤال را بپرسید

    یک آزمون ساده می‌تواند کیفیت چنین تصمیم‌هایی را بهتر کند.

    پیش از یک تغییر بزرگ در سبد، فقط نپرسید:

    «این تصمیم چه ریسکی را کم می‌کند؟»

    سؤال دوم مهم‌تر است:

    «در عوض، چه خطری را بیشتر می‌کند؟»

    اگر پاسخ روشن نیست، احتمالاً تصمیم هنوز به اندازه کافی بررسی نمی‌شود.

    مثلاً خروج از یک دارایی پرنوسان ممکن است خطر افت قیمت را کاهش دهد، اما هزینه فرصت را بالا ببرد. نگهداری نقد بیشتر می‌تواند ثبات اسمی ایجاد کند، اما قدرت خرید را آسیب‌پذیرتر کند. تمرکز روی یک دارایی دفاعی می‌تواند یک نگرانی مشخص را پوشش دهد، اما تنوع سبد را کاهش دهد.

    این نگاه تصمیم را از «حذف خطر» به «مبادلهٔ تهدیدها» منتقل می‌کند. و همین تغییر کوچک، مرز میان واکنش احساسی و مدیریت ساختاری ریسک است.

    جمع‌بندی: وقتی یک خطر را حذف می‌کنید، کجا دوباره ظاهر می‌شود؟

    سرمایه‌گذاری بدون ریسک وجود ندارد؛ حتی تصمیم به ریسک‌نکردن نیز نوع دیگری از خطر را وارد معادله می‌کند.

    بنابراین معیار یک تصمیم خوب این نیست که بعد از آن احساس امنیت بیشتری داشته باشیم. معیار بهتر این است که ببینیم ساختار کل سبد، نسبت به هدف، افق زمانی و نیاز نقدینگی ما منطقی‌تر می‌شود یا نه.

    گاهی کاهش ریسک کاملاً ضروری است. اما پیش از هر حرکت دفاعی بزرگ، باید هزینه پنهان آن را دید. هر بار که یک خطر را از سبد بیرون می‌کنید، بررسی کنید چه تهدیدی از درِ دیگر وارد می‌شود.

    دفعهٔ بعد که تصمیم گرفتید خطری را از سبدتان حذف کنید، همین یک سؤال را از خودتان بپرسید: این تصمیم چه ریسک تازه‌ای وارد سبد من می‌کند؟