برچسب: اختیار عمل

مقالاتی دربارهٔ ارزش حفظ توان تغییر مسیر در تصمیم‌های سرمایه‌گذاری و کسب‌وکار.

  • نقدینگی در سبد؛ دارایی امن یا فرسایش آرام؟

    نقدینگی در سبد؛ دارایی امن یا فرسایش آرام؟

    نقدینگی در سبد یک تناقض دارد: هرچه بیشتر باشد، سرمایه‌گذار معمولاً احساس کنترل و امنیت بیشتری می‌کند؛ اما از نقطه‌ای به بعد همان نقدینگی می‌تواند به ریسک پنهان تبدیل شود. نه به این دلیل که وجه نقد ذاتاً «بد» است، بلکه چون نقد بودن نیز یک موقعیت سرمایه‌گذاری است.

    نقدینگی کار مشخصی انجام می‌دهد. زمان می‌خرد، نیازهای کوتاه‌مدت را پوشش می‌دهد و احتمال فروش اجباری دارایی‌ها را کاهش می‌دهد؛ همچنین امکان واکنش به فرصت یا بحران را حفظ می‌کند. در مدیریت نهادی نیز cash buffer دقیقاً به همین دلیل استفاده می‌شود؛ پژوهش فدرال رزرو در ۲۰۲۶، نقد و ابزارهای کوتاه‌مدت را نخستین خط دفاع صندوق‌ها در برابر فشار بازخرید توصیف می‌کند.

    اما امنیت اسمی با حفظ ارزش واقعی یکی نیست. نقد مازاد، سرمایه را در معرض تورم، نرخ‌های کوتاه‌مدت، ارز مبنا و هزینه فرصت قرار می‌دهد. بنابراین سؤال درست این نیست که «چقدر نقد داشتن امن است؟» سؤال دقیق‌تر این است. این نقدینگی چه مأموریتی دارد، تا چه زمانی لازم است و چه زمانی باید دوباره وارد ساختار سرمایه شود؟

    نقد بودن یعنی چه؟ خریدن زمان، نه غیبت از تصمیم

    نقد بودن حس متفاوتی از مالکیت سهام، طلا یا اوراق ایجاد می‌کند. قیمت آن روی صفحه سقوط نمی‌کند، برای فروش آن لازم نیست منتظر بازار بمانید و اگر فرصت یا هزینه غیرمنتظره‌ای پیش بیاید، آماده است. همین ویژگی‌ها باعث می‌شوند نقدینگی از نظر روانی شبیه «نبودن در معرض ریسک» به نظر برسد.

    اما این برداشت کامل نیست. وقتی بخشی از سرمایه را نقد نگه می‌دارید، از تصمیم سرمایه‌گذاری خارج نشده‌اید؛ فقط نوع exposure خود را تغییر داده‌اید.

    کارکرد اصلی نقدینگی الزاماً تولید بازده نیست؛ نقدینگی قبل از هر چیز برای خریدن «زمان» است. نقدینگی اجازه می‌دهد بدون آنکه مجبور باشید در زمان نامناسب دارایی دیگری را بفروشید، تعهدات کوتاه‌مدت خود را پوشش دهید. اگر بازار تحت فشار باشد، وجود buffer نقدی میان «نیاز به پول» و «فروش اجباری» فاصله می‌اندازد.

    این منطق فقط درباره سرمایه‌گذار شخصی نیست. پژوهش فدرال رزرو در مه ۲۰۲۶ درباره صندوق‌های سرمایه‌گذاری این الگو را تأیید می‌کند. صندوق‌ها از نقد و ابزارهای کوتاه‌مدت به‌عنوان اولین خط دفاع در برابر بازخرید استفاده می‌کنند. همین buffer می‌تواند نیاز به فروش دارایی‌های کم‌نقدشونده در شرایط فشار را کاهش دهد. BIS نیز در بررسی صندوق‌های سرمایه‌گذاری نشان می‌دهد که liquidity buffer پایین‌تر در دوره‌های فشار بازار می‌تواند با خروج سرمایه شدیدتر همراه شود.

    این مطالعات مستقیماً نسخه‌ای برای سبد شخصی نیستند، اما یک اصل ساختاری را روشن می‌کنند: نقدینگی ارزش دارد چون اختیار عمل ایجاد می‌کند. برای سرمایه‌گذار، این اختیار می‌تواند به معنی پوشش هزینه‌ای باشد که زمان آن از قبل مشخص است. همچنین می‌تواند به معنی عبور از یک دوره درآمدی نامطمئن یا جلوگیری از فروش دارایی بلندمدت در لحظه‌ای نامناسب باشد.

    مشکل از جایی شروع می‌شود که نقدینگی دیگر نقش مشخصی ندارد و صرفاً «زیاد نگه داشته می‌شود چون خیالمان راحت‌تر است».

    «کم‌نوسان» با «بدون ریسک» یکی نیست

    وجه نقد از نوسان قیمت روزانه بسیاری از دارایی‌ها مصون است، اما این فقط یکی از انواع ریسک است. اگر سطح قیمت‌ها افزایش پیدا کند، قدرت خرید همان مقدار پول کاهش می‌یابد. بنابراین سرمایه‌گذار ممکن است روی صورت‌حساب خود هیچ زیانی نبیند، اما از نظر واقعی فقیرتر شده باشد.

    در ژوئیه ۲۰۲۶، CPI آمریکا نسبت به یک سال قبل ۳.۴ درصد بالاتر بود. در همان ماه، متوسط بازده اوراق خزانه سه‌ماهه آمریکا با معیار constant maturity حدود ۳.۸۷ درصد بود. این دو عدد معادل «بازده واقعی قطعی» نیستند و Treasury سه‌ماهه نیز عین وجه نقد نیست. اما مقایسه آن‌ها نکته مهمی را نشان می‌دهد. حتی برای دارایی‌های بسیار کوتاه‌مدت و کم‌ریسک، میزان محافظت از قدرت خرید به رژیم نرخ بهره و تورم وابسته است.

    در دوره‌ای ممکن است ابزارهای کوتاه‌مدت بازده اسمی قابل‌توجهی داشته باشند؛ در دوره‌ای دیگر، نرخ آن‌ها بسیار پایین‌تر از تورم باشد. پس جمله «نقد همیشه در برابر تورم می‌بازد» بیش از حد مطلق است. اما جمله مقابل هم اشتباه است: نقدینگی چون نوسان کمی دارد، ارزش سرمایه را تضمین نمی‌کند.

    نقد مازاد، یک تخصیص فعال است نه فقدان تصمیم

    فرض کنید سرمایه‌گذاری تصمیم می‌گیرد ۴۰ درصد سبد خود را برای مدت نامعلوم نقد نگه دارد. ممکن است تصور کند فعلاً «تصمیم نگرفته است». اما در واقع تصمیم گرفته:

    • exposure کمتری به دارایی‌های بلندمدت داشته باشد
    • بازده خود را بیشتر به نرخ‌های کوتاه‌مدت وابسته کند
    • قدرت خرید خود را در برابر تورم همان ارز قرار دهد
    • و بخشی از فرصت‌های بازدهی سایر دارایی‌ها را کنار بگذارد

    این همان معنای «نقدینگی موقعیت خنثی نیست» است.

    حتی در مدیریت ذخایر رسمی کشورها نیز همین trade-off دیده می‌شود. IMF در مارس ۲۰۲۶ نوشت ذخایر نقدشونده برای مقاومت در برابر شوک ارزش دارند. اما ایمنی و نقدشوندگی معمولاً با بازده پایین‌تر نسبت به استفاده‌های جایگزین سرمایه همراه‌اند.

    در مقیاس سرمایه‌گذار شخصی هم منطق مشابه است، هرچند اعداد و محدودیت‌ها متفاوت‌اند: نقدینگی برای شما اختیار می‌خرد، اما این اختیار رایگان نیست. هزینه آن ممکن است فرسایش قدرت خرید باشد، ممکن است بازده از‌دست‌رفته باشد یا ترکیبی از هر دو باشد.

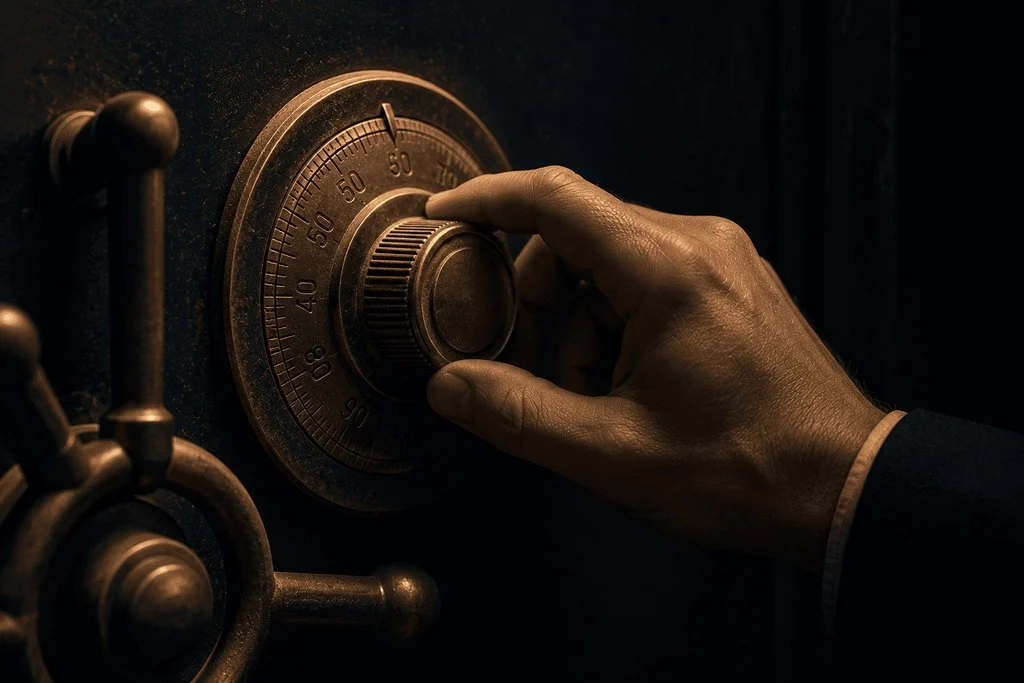
    دست در حال چرخاندن دستگیرهٔ گاوصندوق غبارگرفته، نمادی از نقدینگی در سبد که بدون قاعده به سرمایهٔ راکد تبدیل شده
    نقدینگی در سبد؛ گاوصندوق نماد سرمایهٔ راکد

    خطر اصلی: وقتی نقدینگی از «buffer» به «خانه دائمی سرمایه» تبدیل می‌شود

    نگه‌داشتن نقد برای یک هزینه شش ماه دیگر، تصمیمی متفاوت از نگه‌داشتن نقد برای «فعلاً ببینیم بازار چه می‌شود» است. در حالت اول، زمان و مأموریت مشخص‌اند. در حالت دوم، تصمیم ممکن است ماه‌ها یا سال‌ها تمدید شود، بدون اینکه قاعده‌ای برای بازگشت سرمایه وجود داشته باشد.

    این وضعیت به‌خصوص بعد از دوره‌های نوسان شدید جذاب است. دارایی‌ها پرریسک به نظر می‌رسند، نقد آرام است و سرمایه‌گذار ترجیح می‌دهد «کمی بیشتر صبر کند». اما اگر شرط ورود دوباره تعریف نشده باشد، صبر می‌تواند خودش به یک استراتژی ناخواسته تبدیل شود.

    مسئله این نیست که حتماً باید سریع وارد بازار شد؛ ممکن است شرایط واقعاً تخصیص محافظه‌کارانه‌تری را توجیه کند. مسئله این است که تعویق بدون قاعده با تخصیص آگاهانه فرق دارد. سه معیار ساده کمک می‌کند این فرق را تشخیص دهید:

    • اگر دلیل نگهداری نقد «ارزش‌گذاری بیش از حد» است، باید بدانید چه تغییری این ارزیابی را عوض می‌کند
    • اگر دلیل «نیاز نقدینگی» است، باید مبلغ و زمان تقریبی نیاز مشخص باشد
    • اگر دلیل «ریسک اقتصادی» است، باید بدانید دقیقاً کدام ریسک را پوشش می‌دهید

    و اگر هیچ‌کدام روشن نیست، شاید چیزی که اسمش را مدیریت ریسک گذاشته‌اید، در عمل فقط سرمایه‌ای باشد که مأموریتش را گم کرده.

    مقدار مناسب نقد از نقش آن می‌آید، نه از یک درصد عمومی

    یک عدد واحد برای «درصد مناسب نقدینگی» وجود ندارد. سرمایه‌گذاری که درآمد پایدار، تعهدات کوتاه‌مدت محدود و دارایی‌های بسیار نقدشونده دارد، نیاز متفاوتی دارد. کسی که درآمدش نوسانی است یا در چند ماه آینده تعهد مالی بزرگی دارد، شرایط دیگری دارد. به‌جای شروع از یک درصد مشهور، نقدینگی را در سه کاربرد متفاوت ببینید.

    نقدینگی برای تعهدات نزدیک

    پولی که احتمالاً در افق کوتاه‌مدت به آن نیاز دارید، نباید مجبور باشد از نوسان دارایی بلندمدت عبور کند. در این قسمت مسئله اصلی «بازده حداکثری» نیست؛ مسئله تطبیق افق دارایی با زمان مصرف است.

    نقدینگی برای جلوگیری از فروش اجباری

    بخشی از نقد می‌تواند buffer باشد تا در صورت فشار درآمدی یا بازار، مجبور نشوید دارایی‌های دیگر را در زمان نامناسب نقد کنید. این همان کارکردی است که در مدیریت نقدینگی نهادی نیز دیده می‌شود: buffer هزینه دارد، اما نبودنش در شرایط فشار می‌تواند بسیار پرهزینه‌تر باشد.

    کاربرد سوم: اختیار سرمایه‌گذاری

    سرمایه‌گذار ممکن است بخواهد مقداری ظرفیت برای بازتخصیص، خرید در موقعیت‌های خاص یا تغییر ساختار سبد نگه دارد. اما این بخش فقط وقتی «اختیار» است که قاعده استفاده از آن وجود داشته باشد. اگر پول برای فرصت کنار گذاشته شده اما هیچ‌وقت مشخص نیست چه چیزی فرصت محسوب می‌شود، به‌تدریج از optionality به idle capital تبدیل می‌شود.

    چهار علامت نقدینگی مازاد

    عدد ثابت نمی‌تواند مرز نقدینگی مناسب و مازاد را تعیین کند، اما چند نشانه عملی قابل بررسی‌اند:

    ۱. مبلغ نقد دیگر به نیاز مشخصی وصل نیست؛ نمی‌توانید توضیح دهید چه مقدار برای کدام تعهد یا buffer لازم است.
    ۲. افق زمانی مشخص نیست؛ پول از ماهی به ماه دیگر نقد باقی می‌ماند، اما تاریخ یا شرط بازبینی ندارد.
    ۳. دلیل نگهداری از مدیریت ریسک به ناراحتی از نوسان تغییر می‌کند؛ ممکن است این ناراحتی نشان دهد که کل سبد نسبت به تحمل ریسک واقعی شما بیش از حد تهاجمی است. در این صورت راه‌حل الزاماً افزایش دائمی نقد نیست؛ شاید ساختار سبد باید اصلاح شود.
    ۴. نقدینگی هدف بلندمدت را تغییر می‌دهد. سرمایه‌ای که قرار بود سال‌ها برای رشد ثروت کار کند، ممکن است بدون مأموریت مشخص در ابزارهای کوتاه‌مدت باقی بماند. در این حالت، تصمیم کوتاه‌مدت عملاً ساختار بلندمدت را بازنویسی می‌کند.

    اینجا فرسایش فقط تورمی نیست؛ فرسایش می‌تواند فرسایش نقش سرمایه باشد.

    سؤال درست: نقدینگی قرار است چه کاری انجام دهد؟

    برای بازبینی سهم نقد در سبد، لازم نیست از یک مدل پیچیده شروع کنید؛ چند سؤال کافی است:

    • در چه بازه‌ای واقعاً به این پول نیاز دارم؟
    • اگر نقدینگی کمتر باشد، چه چیزی ممکن است مرا مجبور به فروش دارایی دیگری کند؟
    • این بخش از سرمایه در حال حاضر چه بازدهی می‌گیرد و در برابر تورم چه وضعیتی دارد؟
    • اگر نرخ‌های کوتاه‌مدت کاهش پیدا کنند، آیا هنوز همین میزان نقد را منطقی می‌دانم؟
    • شرط مشخص من برای استفاده یا بازتخصیص این نقد چیست؟
    • آیا این پول یک buffer طراحی‌شده است یا سرمایه بلندمدتی که تصمیم درباره آن به تعویق افتاده؟

    این پرسش‌ها یک درصد جادویی تولید نمی‌کنند؛ کار مهم‌تری می‌کنند: نقدینگی را دوباره به یک نقش مشخص در معماری سرمایه تبدیل می‌کنند.

    جمع‌بندی؛ هر واحد نقدینگی باید دلیل حضور داشته باشد

    نقدینگی نه دشمن سبد است و نه امن‌ترین پاسخ برای هر شرایط. ارزش واقعی آن در اختیار عمل است: توان پوشش هزینه، تحمل شوک و جلوگیری از فروش اجباری. به همین دلیل حتی نهادهای حرفه‌ای نیز liquidity buffer نگه می‌دارند.

    اما همین ویژگی می‌تواند سرمایه‌گذار را گمراه کند. چون قیمت نقد روی صفحه افت نمی‌کند، هزینه آن کمتر دیده می‌شود. تورم، وابستگی به نرخ‌های کوتاه‌مدت و بازدهی که در جای دیگری از دست می‌رود، روی صورت‌حساب به شکل یک زیان ناگهانی ظاهر نمی‌شوند.

    بنابراین مسئله اصلی «نقد داشتن یا نداشتن» نیست؛ مسئله این است که هر واحد نقدینگی در سبد باید دلیل حضور داشته باشد. نقدی که برای خریدن زمان، پوشش تعهد یا حفظ اختیار نگه داشته می‌شود، بخشی از ساختار سرمایه است. نقدی که صرفاً چون تصمیم بعدی نامشخص مانده انباشته می‌شود، دیگر یک پناهگاه خنثی نیست؛ خودش به یک تصمیم سرمایه‌گذاری تبدیل می‌شود.

  • تصمیم‌گیری در عدم قطعیت؛ چگونه بدون اطمینان کاذب تصمیم بگیریم؟

    تصمیم‌گیری در عدم قطعیت؛ چگونه بدون اطمینان کاذب تصمیم بگیریم؟

    در بسیاری از تصمیم‌های مهم سرمایه‌گذاری و کسب‌وکار، مسئله این نیست که اطلاعات کافی نداریم و با کمی تحقیق بیشتر می‌توانیم آینده را «کشف» کنیم. مسئله این است که آینده واقعاً چندمسیره است. احتمال بعضی مسیرها را نمی‌توان با دقت قابل اتکا تخمین زد و حتی مدل‌های خوب هم همه شوک‌های ممکن را پوشش نمی‌دهند.

    در چنین محیطی، کیفیت تصمیم از دقت پیش‌بینی جدا می‌شود. تصمیم قوی سه ویژگی دارد:

    • چند سناریوی معنادار را به رسمیت می‌شناسد
    • ریسک هر سناریو را براساس پیامد و میزان آسیب وزن می‌دهد
    • تا جای ممکن اختیار تغییر مسیر را حفظ می‌کند

    هدف، حذف عدم قطعیت نیست. هدف طراحی تصمیمی است که اگر آینده مطابق انتظار پیش نرفت، همچنان قابل تحمل، قابل اصلاح و قابل ادامه باشد.

    در عدم قطعیت، تصمیم خوب با پیش‌بینی درست یکی نیست

    بعضی تصمیم‌ها سخت‌اند چون تحلیل پیچیده‌ای دارند. بعضی تصمیم‌ها سخت‌اند چون حتی بعد از بهترین تحلیل ممکن، هنوز نمی‌توانیم با اطمینان بگوییم چه اتفاقی خواهد افتاد.

    دسته دوم خطرناک‌تر است.

    در این وضعیت، یک واکنش رایج این است که اطلاعات بیشتری جمع کنیم، مدل را دقیق‌تر کنیم و به‌دنبال یک پیش‌بینی نهایی بگردیم. اما اگر عدم قطعیت واقعی باشد، این فرایند می‌تواند به‌جای کاهش ریسک، فقط احساس اطمینان را افزایش دهد.

    تصمیم حرفه‌ای از جایی شروع می‌شود که این محدودیت را بپذیریم: لازم نیست آینده را درست پیش‌بینی کنیم؛ باید تصمیمی بسازیم که در چند آینده متفاوت هنوز قابل دفاع باشد.

    نتیجهٔ یک تصمیم، کیفیت فرایندش را نشان نمی‌دهد

    فرض کنید دو سرمایه‌گذار درباره یک تصمیم مشابه نظر می‌دهند.

    سرمایه‌گذار اول با اطمینان پیش‌بینی می‌کند یک سناریوی مشخص رخ خواهد داد و تمام تصمیم را براساس همان سناریو می‌چیند. پیش‌بینی‌اش هم درست از آب درمی‌آید.

    سرمایه‌گذار دوم چند مسیر مختلف را بررسی می‌کند، اندازه ریسک را محدود نگه می‌دارد و برای تغییر شرایط برنامه دارد. تصمیمش را طوری طراحی می‌کند که در سناریوی نامطلوب آسیب غیرقابل‌جبرانی نبیند. اما سناریوی اصلی او رخ نمی‌دهد.

    کدام فرایند تصمیم بهتر است؟ نتیجه به‌تنهایی پاسخ نمی‌دهد.

    یک تصمیم ضعیف می‌تواند با شانس به نتیجه خوبی برسد و یک تصمیم منطقی می‌تواند با نتیجه نامطلوب روبه‌رو شود. اگر کیفیت تصمیم را فقط از روی نتیجه ارزیابی کنیم، به‌تدریج شانس را با مهارت و بدشانسی را با بی‌کفایتی اشتباه می‌گیریم.

    برای همین، اولین تغییر ذهنی در تصمیم‌گیری تحت عدم قطعیت این است که کیفیت فرایند را از کیفیت نتیجه جدا کنیم.

    در سیاست‌گذاری اقتصادی نیز همین مسئله باعث شده تحلیل سناریو در کنار پیش‌بینی نقطه‌ای اهمیت بیشتری پیدا کند. BIS در مارس ۲۰۲۶ گزارش کرد بانک‌های مرکزی برای توضیح شرایط نامطمئن، بیش از گذشته از سناریوهای جایگزین در کنار ابزارهای سنتی پیش‌بینی استفاده می‌کنند. (bis.org)

    مسئله سناریو این نیست که چند پیش‌بینی دیگر تولید کنیم. مسئله این است که وابستگی تصمیم به یک آینده واحد را کاهش دهیم.

    چطور سناریوی مفید بسازیم؟

    ساختن سناریوهای مفید دو اصل کلیدی دارد.

    سناریو قرار نیست آینده را پیش‌بینی کند؛ قرار است تصمیم را آزمایش کند

    سناریونویسی ضعیف معمولاً سه ستون دارد:

    • سناریوی خوش‌بینانه
    • سناریوی پایه
    • سناریوی بدبینانه

    و بعد برای هرکدام چند عدد متفاوت نوشته می‌شود. این هنوز الزاماً تحلیل سناریو نیست.

    یک سناریوی مفید باید نشان دهد چه نیروهایی جهان را از یک وضعیت به وضعیت دیگر می‌برند و چه متغیرهایی تغییر می‌کنند. باید نشان دهد تصمیم ما در آن محیط چگونه رفتار خواهد کرد.

    IMF در چارچوب Scenario Planning خود، سناریوها را ابزاری برای آزمودن استحکام اولویت‌ها در برابر آینده‌های متفاوت می‌داند. هدف، تعیین یک آینده قطعی نیست. (imf.org)

    پژوهش IMF در سال ۲۰۲۵ نیز به مسئله دیگری اشاره می‌کند: سناریوهای قضاوتی و مدل‌های آماری هرکدام اطلاعات متفاوتی دارند و ترکیب منظم آن‌ها می‌تواند ارزیابی ریسک را بهتر کند. خود مقاله نیز تأکید می‌کند که مجموعه سناریوهای طراحی‌شده ممکن است کامل نباشد؛ همیشه احتمال دارد آینده‌ای خارج از سناریوهای مورد تصور ما رخ دهد. (imf.org)

    این محدودیت مهم است. اگر سه سناریو نوشته‌ایم، جهان مجبور نیست یکی از همان سه سناریو را انتخاب کند.

    سناریوی خوب از «متغیر بحرانی» شروع می‌شود

    برای ساختن سناریو، اول باید بدانیم تصمیم به کدام متغیرها حساس است.

    در یک تصمیم سرمایه‌گذاری ممکن است این متغیرها شامل مواردی مانند رشد، تورم، نرخ‌های بهره، نقدشوندگی یا سودآوری باشد. در یک تصمیم کسب‌وکار ممکن است تقاضا، هزینه سرمایه، رفتار مشتری، رقابت یا ظرفیت عملیاتی تعیین‌کننده باشند.

    قرار نیست همه متغیرهای جهان وارد مدل شوند. باید متغیرهایی پیدا شوند که اگر مسیرشان عوض شود، منطق تصمیم ما نیز واقعاً تغییر می‌کند.

    سپس برای هر سناریو سه چیز روشن می‌شود:

    • چه چیزی باید رخ دهد تا این سناریو معتبرتر شود؟
    • در این سناریو، مهم‌ترین ریسک تصمیم چیست؟
    • اگر نشانه‌های این سناریو ظاهر شد، چه کاری باید متفاوت انجام دهیم؟

    در این نقطه، سناریو از داستان درباره آینده به ابزار تصمیم تبدیل می‌شود.

    وزن ریسک را فقط از روی احتمال تعیین نکنید

    بعد از ساختن سناریوها، وسوسه بعدی شروع می‌شود: برای هرکدام یک احتمال دقیق تعیین کنیم.

    سناریوی اول ۵۵ درصد، سناریوی دوم ۳۰ درصد و سناریوی سوم ۱۵ درصد.

    اگر داده کافی برای چنین دقتی وجود داشته باشد، احتمال‌ها مفیدند. اما در عدم قطعیت واقعی، این اعداد گاهی بیش از آنکه اطلاعات منتقل کنند، دقت کاذب تولید می‌کنند.

    BIS در بحث ریسک‌های سیستمی در ۲۰۲۶ صریحاً به موقعیت‌هایی اشاره می‌کند که برای بعضی تحولات سابقه تاریخی کافی وجود ندارد و احتمال‌ها را نمی‌توان با اعتماد بالا برآورد کرد. در چنین شرایطی، سناریوها برای بررسی نظام‌مند آسیب‌پذیری‌ها و پیامدهای ممکن به کار می‌آیند. (bis.org)

    بنابراین در وزن‌دهی ریسک، احتمال فقط یکی از متغیرهاست. برای هر سناریو حداقل باید چهار سؤال دیگر پرسید.

    شدت پیامد چقدر است؟

    سناریویی با احتمال پایین ممکن است همچنان مهم باشد. این اهمیت وقتی بیشتر می‌شود که شکست در آن، بخش بزرگی از سرمایه، نقدینگی یا قابلیت ادامه فعالیت را از بین ببرد.

    استانداردهای به‌روز Basel Committee درباره stress testing نیز دقیقاً بر همین منطق تأکید دارند. بررسی شوک‌های شدید و سنجش منابع لازم برای جذب زیان، بخشی از مدیریت ریسک است. (bis.org)

    میزان مواجهه ما چقدر است؟

    یک ریسک بزرگ اگر exposure بسیار کوچک باشد، ممکن است قابل تحمل باشد.

    برعکس، یک ریسک متوسط در یک موقعیت بسیار متمرکز می‌تواند تعیین‌کننده شود.

    بنابراین پرسش فقط «چقدر احتمال دارد؟» نیست. «اگر رخ دهد، چه مقدار از سرمایه یا ظرفیت ما در معرض آن است؟» هم مهم است.

    تصمیم تا چه حد برگشت‌پذیر است؟

    خرید آزمایشی، قرارداد کوتاه‌مدت، تخصیص محدود یا ورود مرحله‌ای با تعهد کامل و غیرقابل‌بازگشت یکسان نیستند.

    هرچه بازگشت از یک تصمیم دشوارتر باشد، خطای پیش‌بینی هزینه بیشتری دارد.

    چه زمانی متوجه اشتباه خواهیم شد؟

    بعضی تصمیم‌های غلط سریع خود را نشان می‌دهند. بعضی دیگر سال‌ها سرمایه را قفل می‌کنند، پیش از آنکه معلوم شود فرض اولیه از ابتدا غلط بود.

    ریسکی که دیر آشکار می‌شود، ممکن است پیش از شناسایی، بخش بزرگی از اختیار عمل را از بین برده باشد.

    وزن‌دهی ریسک یعنی کنار هم دیدن احتمال، شدت آسیب، اندازه مواجهه و امکان اصلاح؛ نه صرفاً انتخاب عددی که بیشترین احتمال را دارد.

    چگونه در عدم قطعیت تصمیمی قابل دفاع بسازیم
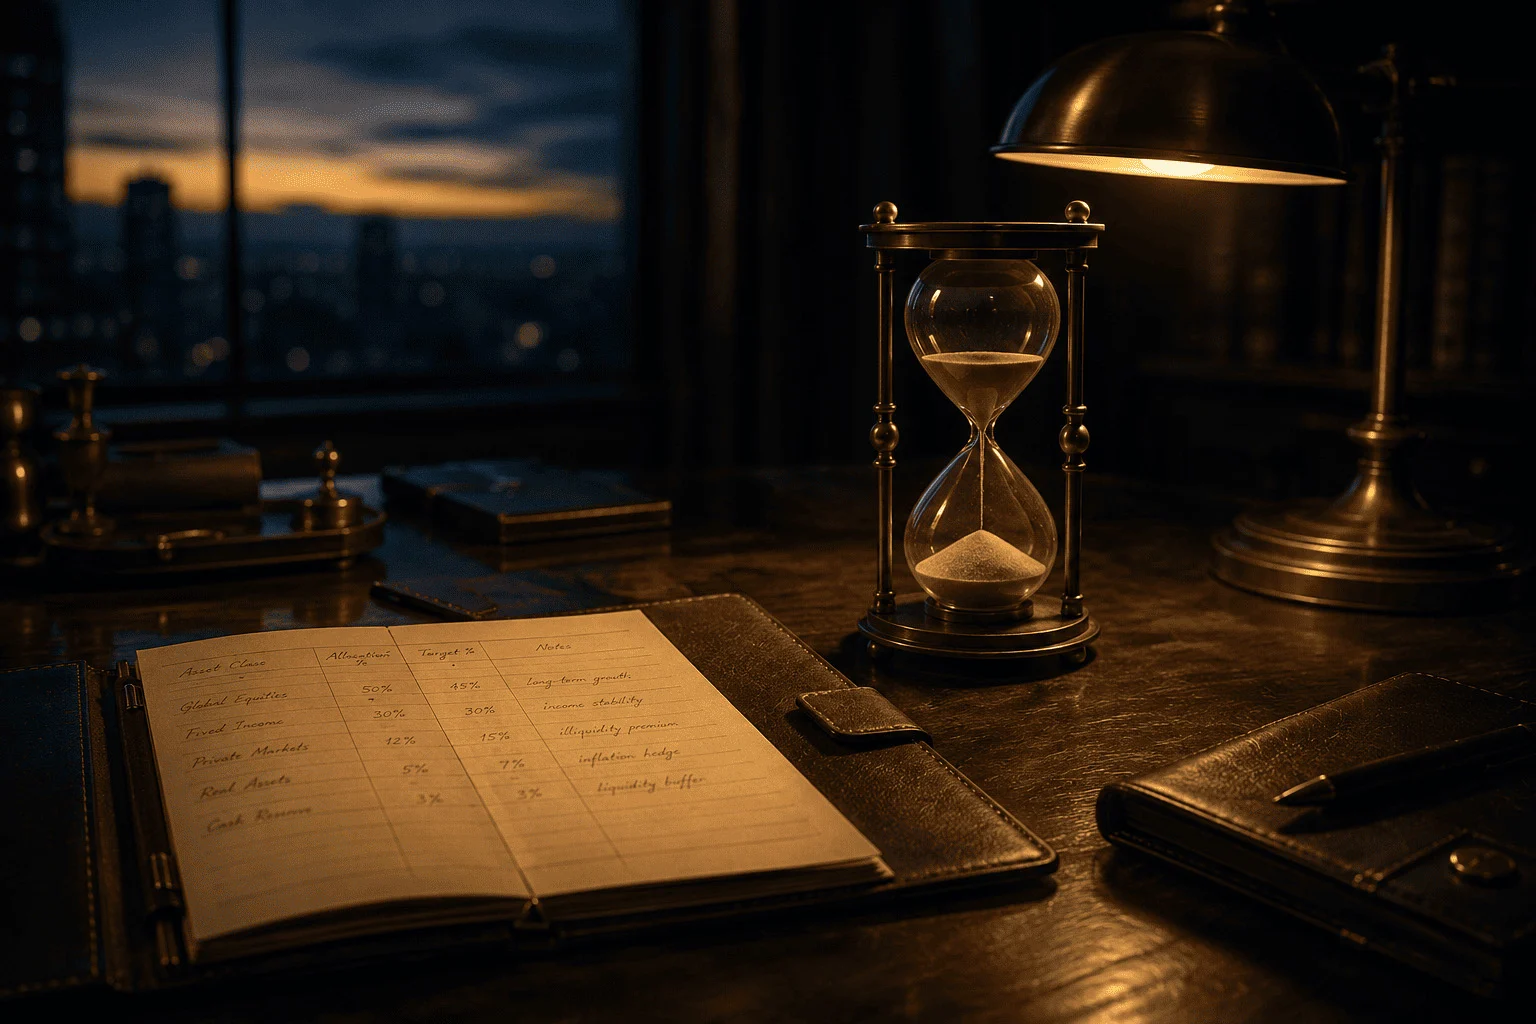
    قاعدهٔ بازبینی، همین‌جا از قبل تعیین شده است.

    اختیار عمل، قواعد بازبینی و توان تحمل خطا

    دو ابزار دیگر هم به کیفیت تصمیم در عدم قطعیت کمک می‌کنند: حفظ اختیار عمل، و تعریف قواعد بازبینی پیش از وقوع سناریو.

    اختیار عمل در عدم قطعیت خودش یک دارایی است

    این بخش اغلب در تحلیل‌های سرمایه‌گذاری نادیده گرفته می‌شود.

    فرض کنید دو تصمیم بازده مورد انتظار تقریباً مشابهی دارند. تصمیم اول تمام سرمایه را امروز قفل می‌کند و تصمیم دوم اجازه می‌دهد طی چند مرحله و براساس اطلاعات جدید پیش برویم.

    این دو تصمیم ارزش یکسانی ندارند. در محیط نامطمئن، توان تغییر مسیر ارزش دارد.

    ادبیات اقتصادی «real options» سال‌هاست این منطق را در تصمیم‌های برگشت‌ناپذیر بررسی می‌کند. پژوهش کلاسیک Bernanke نشان می‌دهد وقتی سرمایه‌گذاری برگشت‌ناپذیر است و اطلاعات جدید به‌مرور آشکار می‌شود، انتظار برای اطلاعات می‌تواند ارزش اقتصادی داشته باشد. پژوهش‌های بعدی نیز ارزش امکان به‌تعویق‌انداختن تعهدهای برگشت‌ناپذیر را در شرایط عدم قطعیت بررسی می‌کنند. این منابع صرفاً برای توضیح مفهوم اختیار عمل، به‌عنوان زمینه تکمیلی به کار رفته‌اند. (nber.org)

    در عمل، حفظ اختیار می‌تواند شکل‌های ساده‌تری داشته باشد:

    • ورود مرحله‌ای به‌جای تعهد کامل در روز اول
    • حفظ بخشی از نقدینگی برای سناریوهای بعدی
    • آزمایش کوچک قبل از اجرای کامل
    • انتخاب ساختاری که خروج از آن هزینه کمتری دارد
    • تعریف نقاط بازبینی پیش از افزایش تعهد
    • جلوگیری از تمرکزی که یک سناریوی اشتباه، کل ساختار را تعیین کند

    اما optionality را نباید با تعلل اشتباه گرفت.

    صبرکردن هم هزینه دارد. فرصت‌ها می‌توانند از بین بروند، رقبا جلو بیفتند یا قیمت ورود تغییر کند. شواهد پژوهشی real-options نیز نشان می‌دهد ارزش انتظار مطلق نیست و عواملی مانند رقابت می‌توانند آن را کاهش دهند. اینجا هم بحث صرفاً زمینه‌ای است، نه یک قاعده سرمایه‌گذاری عمومی. (nber.org)

    پس سؤال درست این نیست که «تصمیم بگیرم یا صبر کنم؟» بلکه این است: «کدام بخش تصمیم باید امروز قطعی شود و کدام بخش را می‌توان تا ورود اطلاعات جدید باز نگه داشت؟»

    این تفاوت میان optionality و indecision است.

    تصمیم باید قبل از وقوع سناریو، قواعد تغییر مسیر داشته باشد

    یکی از سخت‌ترین کارها این است که بعد از شکل‌گیری یک موقعیت، بپذیریم تز اولیه ضعیف شده.

    هرچه زمان، سرمایه و اعتبار بیشتری صرف یک تصمیم شده باشد، خروج روانی از آن دشوارتر می‌شود.

    راه‌حل این مشکل الزاماً پیش‌بینی بهتر نیست. بخشی از راه‌حل، تعریف قواعد بازبینی قبل از تصمیم است.

    پیش از اقدام باید مشخص شود:

    • کدام داده یا اتفاق، سناریوی اصلی را ضعیف می‌کند؟
    • کدام تحول، سناریوی جایگزین را معتبرتر می‌کند؟
    • در چه نقطه‌ای باید اندازه ریسک کاهش یابد؟
    • چه چیزی باعث می‌شود تعهد بیشتری بدهیم؟
    • چه چیزی صرفاً نوسان عادی است و چه چیزی تغییر ساختاری در فرض اولیه؟

    این قواعد قرار نیست خودکار و مکانیکی باشند. وظیفه آن‌ها این است که هنگام تغییر شرایط، تصمیم‌گیرنده را مجبور کنند دوباره به فرض اولیه نگاه کند. نه اینکه صرفاً از موقعیت فعلی دفاع کند.

    یک تصمیم بدون قاعده بازبینی، بعد از اجرا به‌راحتی می‌تواند از «تز» به «باور» تبدیل شود.

    یک مثال: افزایش وزن یک دارایی در محیط نامطمئن

    فرض کنید سرمایه‌گذاری معتقد است یک دارایی در چند سال آینده موقعیت جذابی دارد. او قصد دارد وزن آن را در سبد به‌طور قابل‌توجهی افزایش دهد.

    فرایند ضعیف این‌گونه است:

    • یک سناریوی اصلی انتخاب می‌شود.
    • بیشتر تحقیق روی شواهد موافق همان سناریو انجام می‌شود.
    • اعتماد افزایش پیدا می‌کند.
    • موقعیت بزرگ ایجاد می‌شود.
    • بعد از ورود، هر داده جدید در چارچوب تز قبلی تفسیر می‌شود.

    در ظاهر این مسیر می‌تواند بسیار تحلیلی باشد. مشکل آن وابستگی کامل تصمیم به یک روایت است.

    فرایند ساختاریافته‌تر متفاوت است.

    سناریو اول: فرض اصلی درست است

    محرک‌های مورد انتظار در مسیر پیش‌بینی‌شده حرکت می‌کنند و تز بنیادی قوی‌تر می‌شود.

    سؤال تصمیم: در صورت تأیید تدریجی فرض‌ها، آیا افزایش مرحله‌ای exposure توجیه دارد؟

    سناریو دوم: جهت کلی درست است، اما زمان‌بندی غلط است

    منطق بلندمدت باقی می‌ماند، اما شرایط مالی یا بازار در کوتاه‌مدت تغییر می‌کند.

    سؤال تصمیم: آیا ساختار فعلی اجازه می‌دهد بدون آسیب جدی منتظر بمانیم؟

    سناریو سوم: فرض بنیادی اشتباه است

    یکی از متغیرهای اصلی که تز بر آن بنا شده، تغییر می‌کند.

    سؤال تصمیم: چه داده‌ای این خطا را به‌اندازه کافی روشن می‌کند و از چه نقطه‌ای باید exposure کاهش یابد؟

    سناریو چهارم: اتفاقی خارج از مدل رخ می‌دهد

    شوک نقدینگی، تغییر نهادی، تحول سیاسی یا اتفاقی دیگر باعث می‌شود سناریوهای قبلی ناقص شوند.

    سؤال تصمیم: آیا اندازه موقعیت آن‌قدر محدود است که بتوانیم بدون پیش‌بینی ماهیت شوک، از آن عبور کنیم؟

    چرا این روش تصمیم قوی‌تری می‌سازد؟

    این روش احتمالاً نمی‌گوید «بهترین قیمت فردا چیست». اما سؤال مهم‌تری را پاسخ می‌دهد: اگر اشتباه باشیم، آیا هنوز می‌توانیم بازی را ادامه دهیم؟

    در نهایت، تصمیم در عدم قطعیت یک تمرین فروتنی فکری نیست؛ یک مسئله طراحی است. نمی‌توانیم فقط بگوییم «ممکن است اشتباه کنم» و سپس همان تصمیم متمرکز و برگشت‌ناپذیر را اجرا کنیم.

    عدم قطعیت باید وارد معماری تصمیم شود. اگر واقعاً نمی‌دانیم کدام آینده رخ می‌دهد، باید:

    • بیش از یک سناریو را جدی بگیریم
    • پیامد سناریوها را علاوه بر احتمال آن‌ها بسنجیم
    • اندازه exposure را با توان تحمل خطا هماهنگ کنیم
    • بین تصمیم‌های برگشت‌پذیر و برگشت‌ناپذیر تفاوت بگذاریم
    • بخشی از اختیار عمل را برای اطلاعات آینده حفظ کنیم
    • از قبل بدانیم چه شواهدی باید نظر ما را تغییر دهد

    در این ساختار، اطمینان کمتر الزاماً به معنای تصمیم ضعیف‌تر نیست. گاهی دقیقاً برعکس است.

    کسی که عدم قطعیت را درست می‌بیند، ممکن است با اعتمادبه‌نفس کمتری حرف بزند، اما تصمیم مقاوم‌تری بسازد.

    جمع‌بندی

    در شرایط عدم قطعیت، بزرگ‌ترین اشتباه این نیست که آینده را غلط پیش‌بینی کنیم. بزرگ‌ترین اشتباه این است که ساختار تصمیم را طوری بچینیم که فقط در صورت درست‌بودن پیش‌بینی ما دوام بیاورد.

    تحلیل سناریو کمک می‌کند چند آینده را هم‌زمان ببینیم. وزن‌دهی ساختاری ریسک نشان می‌دهد کدام خطاها واقعاً خطرناک‌اند. حفظ اختیار عمل نیز مانع می‌شود تمام سرمایه، نقدینگی یا آزادی تصمیم امروز به یک فرض درباره فردا وابسته شود.

    این چارچوب قرار نیست عدم قطعیت را حذف کند. کار مهم‌تری انجام می‌دهد: هزینه اشتباه‌بودن را مدیریت می‌کند.

    تصمیم خوب در عدم قطعیت، تصمیمی نیست که بیشترین اطمینان را درباره آینده ایجاد کند. تصمیمی است که برای اشتباه‌بودن ما هم طراحی شده باشد.