برچسب: دفتر سفارش

مطالب دربارهٔ فهرست سفارش‌های خرید و فروش و نحوهٔ خواندن آن.

  • کشف قیمت (Price Discovery) چگونه اتفاق می‌افتد؟

    کشف قیمت (Price Discovery) چگونه اتفاق می‌افتد؟

    در این درس یاد می‌گیرید کشف قیمت (Price Discovery) دقیقاً چیست و جریان سفارش، نقدشوندگی و اطلاعات چگونه به یک قیمت قابل مشاهده می‌رسند. همچنین می‌آموزید هر تغییر قیمت را با پنج گام ساده بخوانید و از اشتباه‌های رایج دور بمانید.

    کشف قیمت یعنی تبدیل اطلاعات و شرایط بازار به قیمت‌های قابل مشاهده و قابل معامله، از مسیر تعامل سفارش‌های خرید و فروش.

    قیمت در بازار صرفاً از یک «عدد واقعی» که از قبل وجود داشته باشد به دست نمی‌آید. در عوض، سفارش‌ها با قیمت‌ها و اندازه‌های مختلف وارد بازار می‌گردند و با یکدیگر تعامل می‌کنند. در صورت وجود شرایط لازم، معامله شکل می‌گیرد.

    برای فهم کشف قیمت باید سه مفهوم را کنار هم قرار داد:

    • جریان سفارش (Order Flow): تعامل سفارش‌ها.
    • نقدشوندگی (Liquidity): توان بازار برای جذب این سفارش‌ها.
    • قیمت (Price): نتیجهٔ قابل مشاهدهٔ تعامل آن‌ها در یک لحظهٔ مشخص.

    بنابراین کشف قیمت یک رویداد منفرد نیست. این فرایند در طول زمان و با ورود اطلاعات، سفارش‌ها و تغییر شرایط بازار ادامه پیدا می‌کند.

    چرا کشف قیمت مهم است؟

    در دو درس قبلی، ابتدا مسیر سفارش تا اجرا را دیدیم. سپس یاد گرفتیم Bid، Ask، Spread و نقدشوندگی را چگونه بخوانیم.

    حالا یک پرسش بنیادی‌تر پیش می‌آید:

    چرا اصلاً قیمت بازار به این نقطه می‌رسد؟

    فرض کنید قیمت یک دارایی در یک لحظه ۱۰۰ واحد باشد. این عدد به‌تنهایی نمی‌گوید:

    • چه کسانی حاضر به خرید بودند.
    • چه کسانی حاضر به فروش بودند.
    • چه مقدار سفارش در هر قیمت وجود داشت.
    • آخرین بار چه معامله‌ای انجام گرفت.
    • اگر سفارش جدیدی به بازار برسد، قیمت تغییر می‌کند یا نه.

    کشف قیمت به ما کمک می‌کند این زنجیره را بفهمیم. قیمت بازار را باید خروجی موقت تعامل میان عرضه، تقاضا، سفارش‌ها، نقدشوندگی و اطلاعات موجود دید. آن را نباید عددی جدا از فرایند تولیدش دانست. کشف قیمت یکی از مفاهیم پایهٔ بازار سرمایه است.

    مدل ذهنی؛ بازار به‌عنوان یک فرایند تطبیق

    یک مدل ذهنی ساده وجود دارد: بازار را یک سیستم تطبیق تصور کنید. در این سیستم، خریداران و فروشندگان روبه‌روی هم قرار دارند.

    در یک طرف، خریداران قرار دارند. هر خریدار سه ویژگی دارد:

    • قیمت پیشنهادی.
    • مقدار سفارش.
    • میزان فوریت.

    در طرف دیگر، فروشندگان هستند. آن‌ها هم همین سه ویژگی را دارند:

    • قیمت پیشنهادی.
    • مقدار سفارش.
    • میزان فوریت.

    بین این دو، دفتر سفارش (Order Book) و سازوکار تطبیق (Matching) قرار دارد. وقتی سفارش‌های دو طرف با شرایط قابل‌قبول برای معامله روبه‌رو می‌گردند، معامله انجام می‌گیرد. همین معامله دربارهٔ قیمتی که در آن تعامل واقعی رخ داد اطلاعات تازه‌ای به بازار می‌دهد.

    اگر سفارش‌هایی با قیمت‌های متفاوت به بازار برسند، تعادل موقت میان دو طرف می‌تواند جابه‌جا گردد. پس فرایند را می‌توان ساده چنین دید:

    1. اطلاعات و شرایط جدید.
    2. تغییر تمایل یا فوریت خریداران و فروشندگان.
    3. تغییر جریان سفارش.
    4. تعامل با نقدشوندگی موجود.
    5. معاملات در قیمت‌های مشخص.
    6. قیمت قابل مشاهدهٔ جدید.

    این چرخه دائماً می‌تواند تکرار گردد.

    اجزای اصلی کشف قیمت چه نقشی دارند؟

    پنج پرسش کلیدی این سازوکار را روشن می‌کنند.

    جریان سفارش (Order Flow) چیست؟

    جریان سفارش را می‌توان به‌صورت ساده، جریان سفارش‌هایی دانست که با بازار وارد تعامل می‌گردند. این جریان فقط به تعداد سفارش‌ها محدود نیست. برای کشف قیمت مهم است که سفارش‌ها:

    • در چه قیمتی ثبت می‌گردند.
    • چه اندازه‌ای دارند.
    • چقدر تهاجمی یا منفعل‌اند.
    • چه مقدار از نقدشوندگی موجود را مصرف می‌کنند.
    • و چگونه با سفارش‌های طرف مقابل تعامل می‌کنند.

    بنابراین دو بازار می‌توانند تعداد سفارش مشابهی داشته باشند. اما به دلیل تفاوت قیمت، اندازه و فوریت سفارش‌ها، فرایند کشف قیمت متفاوتی را تجربه کنند.

    نقدشوندگی چه نقشی دارد؟

    در درس قبل دیدیم نقدشوندگی فقط به حجم معاملات وابسته نیست. این مفهوم به توان بازار برای جذب معامله با اثر قیمتی محدود هم مربوط است. همین مفهوم در کشف قیمت اهمیت زیادی پیدا می‌کند.

    فرض کنید در یک بازار، سفارش‌های زیادی نزدیک قیمت جاری وجود دارند. در این حالت، ورود یک سفارش نسبتاً کوچک ممکن است فقط بخش کوچکی از نقدشوندگی موجود را مصرف کند.

    حالا بازار دیگری را تصور کنید که در همان قیمت سفارش‌های بسیار کمی دارد. یک سفارش با اندازهٔ مشابه ممکن است برای پیدا کردن طرف مقابل مناسب، چندین سطح قیمتی را طی کند.

    بنابراین:

    جریان سفارش فشار یا تقاضای معامله را به بازار وارد می‌کند. نقدشوندگی تعیین می‌کند بازار چقدر ظرفیت جذب آن را دارد.

    به همین دلیل، کشف قیمت را نمی‌توان فقط با مشاهدهٔ سفارش‌ها توضیح داد. باید ظرفیت بازار برای پاسخ به آن سفارش‌ها را هم دید.

    معامله چگونه به کشف قیمت کمک می‌کند؟

    وقتی یک سفارش خرید با یک سفارش فروش تطبیق پیدا می‌کند، معامله در یک قیمت مشخص انجام می‌گیرد. این قیمت یک قیمت اجرا (Executed Price) است.

    اگر معاملات جدید در قیمت‌های متفاوت انجام گیرند، مجموع این معاملات می‌تواند تصویر تازه‌ای از قیمت قابل معامله بازار بسازد.

    اما نباید گمان کرد که «آخرین معامله ارزش واقعی و نهایی دارایی را کشف می‌کند».

    آخرین قیمت فقط نشان می‌دهد در یک نقطهٔ مشخص از زمان و در شرایط مشخص، معامله‌ای در آن قیمت انجام گرفت. اگر اطلاعات، سفارش‌ها، نقدشوندگی یا شرایط بازار تغییر کنند، قیمت‌های بعدی هم می‌توانند تغییر کنند.

    اطلاعات چگونه به کشف قیمت می‌رسد؟

    اطلاعات می‌تواند فعالان بازار را به تغییر ارزیابی‌شان از یک دارایی یا تمایل‌شان برای معامله وادارد.

    یک مثال کاملاً فرضی را در نظر بگیرید. فعالان بازار ابتدا تقریباً توافق دارند که در محدودهٔ ۱۰۰ واحد معامله کنند. سپس اطلاعات جدیدی به بازار می‌رسد.

    اگر بخشی از خریداران به این نتیجه برسند که در قیمت‌های بالاتر هم حاضر به خرید هستند، ممکن است سفارش‌های خرید خود را تغییر دهند. در سمت دیگر، اگر فروشندگان هم قیمت‌های پیشنهادی خود را تغییر دهند، رابطهٔ Bid و Ask و سپس معاملات انجام‌گرفته می‌تواند جابه‌جا گردد.

    بنابراین اطلاعات مستقیماً به «قیمت» تبدیل نمی‌گردد. یک زنجیرهٔ میانجی وجود دارد:

    1. اطلاعات.
    2. تغییر برداشت یا ترجیح.
    3. تغییر سفارش‌ها.
    4. تغییر جریان سفارش.
    5. تعامل با نقدشوندگی.
    6. معاملات.
    7. کشف قیمت.

    این زنجیره از مهم‌ترین بخش‌های فهم کشف قیمت به شمار می‌رود.

    چرا کشف قیمت یک نقطهٔ ثابت نیست؟

    بازار ایستا نیست. در هر لحظه ممکن است:

    • سفارش جدید به بازار برسد.
    • سفارش قبلی لغو گردد.
    • معامله‌ای انجام گیرد.
    • نقدشوندگی تغییر کند.
    • اطلاعات تازه‌ای برسد.
    • فوریت یکی از دو طرف تغییر کند.

    در نتیجه قیمتی که بازار در یک لحظه کشف می‌کند، در لحظهٔ بعد می‌تواند تغییر کند. پس کشف قیمت را بهتر است فرایند مستمر شکل‌گیری و بازتنظیم قیمت‌های قابل معامله تصور کنیم.

    	چرخهٔ کشف قیمت: نواری که به خودش برمی‌گردد و نشان می‌دهد قیمت جدید دوباره اطلاعات تازه برای بازار می‌سازد
    چرخهٔ بازخورد کشف قیمت؛ قیمت جدید، اطلاعات جدید

    یک مثال روشن؛ دفتر سفارش در عمل

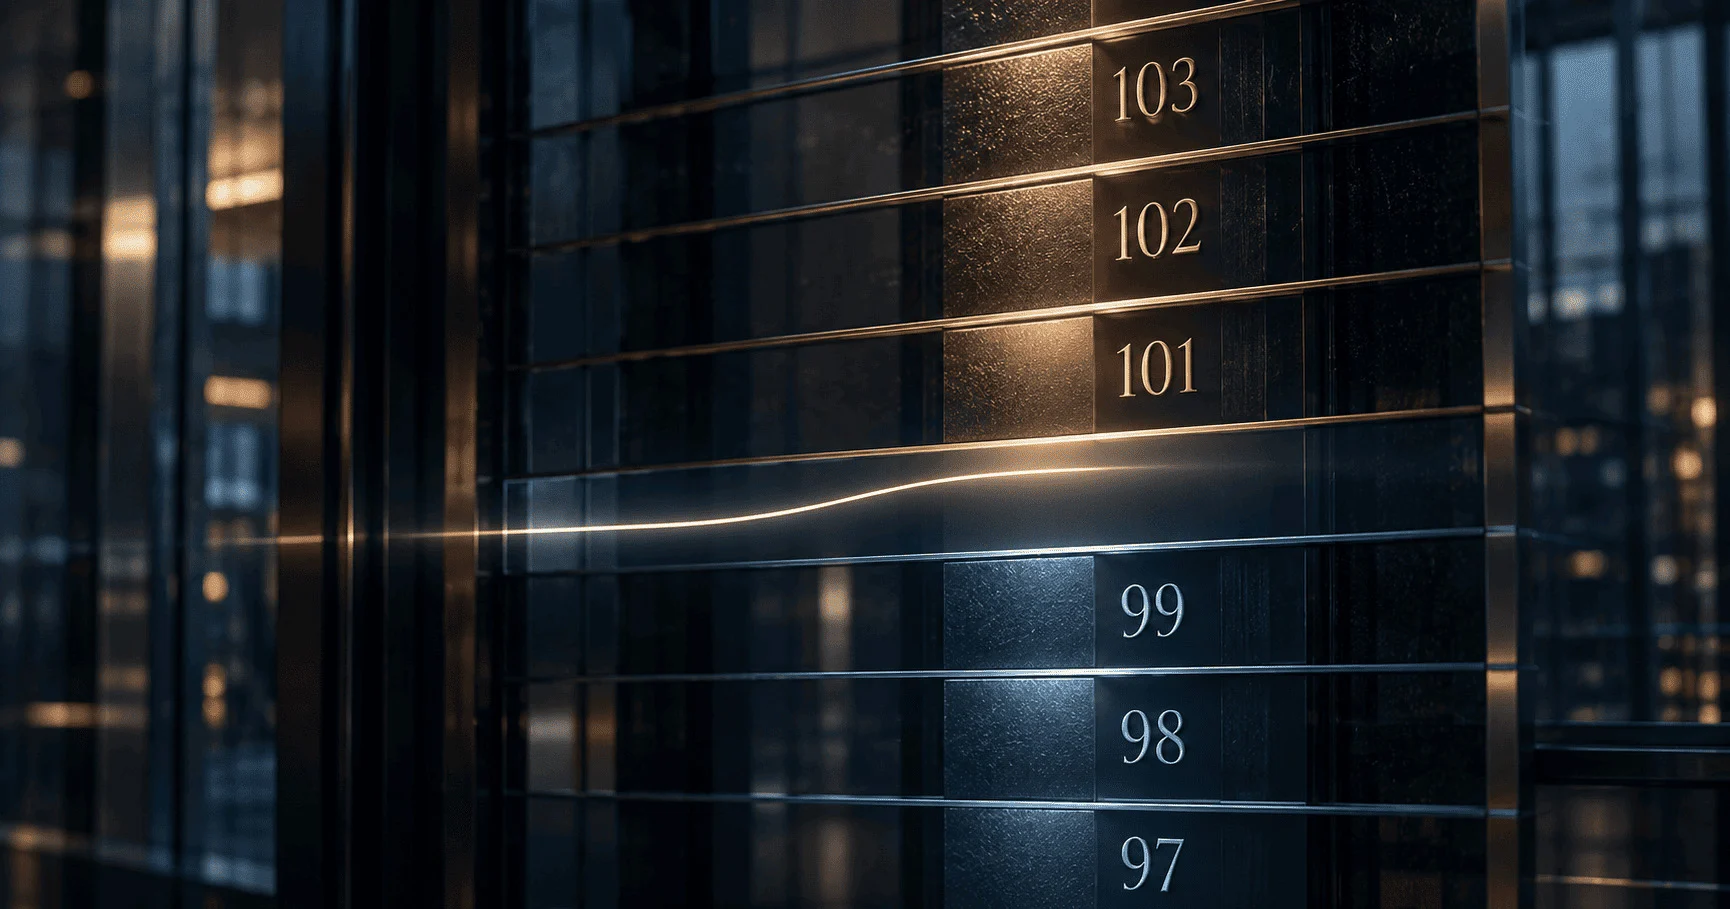
    فرض کنید یک دارایی در یک بازار فرضی چنین دفتر سفارشی دارد:

    سمت خرید.

    قیمتمقدار
    ۹۹۵۰۰
    ۹۸۸۰۰
    ۹۷۱٬۰۰۰

    سمت فروش.

    قیمتمقدار
    ۱۰۱۳۰۰
    ۱۰۲۷۰۰
    ۱۰۳۱٬۲۰۰

    در این لحظه:

    • بهترین Bid برابر ۹۹ است.
    • بهترین Ask برابر ۱۰۱ است.
    • Spread برابر ۲ است.

    حالا فرض کنیم اطلاعاتی جدید به بازار برسد و بخشی از خریداران تصمیم بگیرند با فوریت بیشتری خرید کنند. این تغییر الزاماً مستقیماً قیمت را بالا نمی‌برد.

    ابتدا ممکن است سفارش‌های خرید تغییر کنند. برای مثال، بخشی از خریداران ممکن است حاضر باشند قیمت بالاتری پیشنهاد دهند.

    اگر سفارش خرید جدیدی در ۱۰۰ ثبت گردد، فاصلهٔ میان دو طرف بازار تغییر می‌کند. سپس اگر سفارش خریدی با قیمت مناسب برسد و با فروشنده‌ای در ۱۰۱ تطبیق پیدا کند، معامله انجام می‌گیرد.

    اگر سفارش‌های خرید بیشتری برسند و نقدشوندگی فروشندگان در قیمت‌های نزدیک کافی نباشد، معاملات بعدی ممکن است در قیمت‌های بالاتر انجام گیرند.

    در اینجا چیزی که می‌بینیم «یک جهش جادویی قیمت» نیست. زنجیره‌ای از اتفاق‌ها را می‌بینیم:

    1. اطلاعات جدید.
    2. تغییر تمایل خریداران.
    3. تغییر سفارش‌ها.
    4. تغییر جریان سفارش.
    5. مصرف بخشی از نقدشوندگی موجود.
    6. معامله در قیمت جدید.
    7. تغییر قیمت قابل مشاهدهٔ بازار.

    همین زنجیره، منطق پایهٔ کشف قیمت را می‌سازد.

    چگونه کشف قیمت را بخوانیم و به‌کار ببریم؟

    برای خواندن کشف قیمت، به‌جای پرسیدن فقط «قیمت چرا تغییر کرد؟»، این زنجیرهٔ پنج‌گامی را بررسی کنید.

    چه چیزی تغییر کرد؟ (گام اول)

    ابتدا مشخص کنید تغییر از کدام‌یک ناشی می‌گردد:

    • اطلاعات جدید.
    • سفارش‌های جدید.
    • تغییر نقدشوندگی.
    • یا ترکیبی از آن‌ها.

    در این مرحله هنوز نباید علت قطعی اعلام کرد.

    جریان سفارش چه می‌گوید؟ (گام دوم)

    بپرسید:

    چه تغییری در رفتار سفارش‌ها رخ داد؟

    مثلاً:

    • آیا سفارش‌های خرید در قیمت‌های بالاتر پدیدار گردیدند؟
    • آیا سفارش‌های فروش کاهش یافتند؟
    • آیا سفارش‌های بزرگ‌تری به بازار رسیدند؟
    • آیا بخشی از سفارش‌های موجود لغو گردید؟

    هدف، دیدن مسیر تغییر است، نه نسبت‌دادن فوری آن به یک علت واحد.

    نقدشوندگی را کنار جریان سفارش بگذارید (گام سوم)

    یک جریان سفارش به‌تنهایی معنای کاملی ندارد. باید دید بازار چه مقدار ظرفیت جذب آن را داشت.

    اگر سفارش جدید کوچک باشد و عمق بازار زیاد، ممکن است قیمت چندان تغییر نکند. اگر سفارش نسبتاً بزرگ باشد و عمق نزدیک قیمت کم، همان جریان می‌تواند قیمت‌های بیشتری را درگیر کند.

    سفارش‌های موجود یا معاملات انجام‌گرفته؟ (گام چهارم)

    این تفکیک مهم است:

    دفتر سفارش (Order Book) نشان می‌دهد چه سفارش‌هایی در یک لحظه قابل مشاهده‌اند.

    معاملات انجام‌گرفته (Executed Trades) نشان می‌دهند کجا معامله واقعاً انجام گرفت.

    کشف قیمت از تعامل این دو و تغییرات پیوستهٔ بازار شکل می‌گیرد. بنابراین نباید سفارشی را که در دفتر سفارش نشسته، با معاملهٔ انجام‌گرفته یکی دانست.

    چرا یک قیمت کافی نیست؟ (گام پنجم)

    یک معامله در یک قیمت، تمام اطلاعات بازار را در خود ندارد. برای فهم فرایند باید به توالی معاملات، تغییر سفارش‌ها و شرایط نقدشوندگی هم توجه کرد.

    این نگاه از یک اشتباه رایج جلوگیری می‌کند:

    قیمت (Price) با کامل‌ترین توضیح کشف قیمت برابر نیست.

    قیمت خروجی قابل مشاهده است. فرایندی که آن را تولید می‌کند، اطلاعات بیشتری دارد.

    اشتباهات رایج در فهم کشف قیمت چیست؟

    1. کشف قیمت را مساوی «آخرین قیمت» دانستن. آخرین قیمت یک مشاهده از فرایند است، نه کل فرایند.
    2. تصور اینکه هر تغییر قیمت یک علت واحد دارد. تغییر قیمت می‌تواند حاصل تعامل چند عامل باشد: سفارش‌ها، نقدشوندگی، اطلاعات و شرایط اجرای معامله.
    3. حذف نقدشوندگی از توضیح کشف قیمت. جریان سفارش بدون توجه به ظرفیت بازار برای جذب آن، تصویر ناقصی می‌سازد.
    4. یکی دانستن جریان سفارش و اطلاعات. ورود سفارش یک مشاهدهٔ رفتاری از بازار است. اینکه این سفارش دقیقاً به چه اطلاعاتی مربوط است، همیشه مستقیماً قابل مشاهده نیست.
    5. فرض اینکه کشف قیمت فقط در یک بورس رخ می‌دهد. در این درس، کشف قیمت به‌عنوان یک سازوکار عمومی بازار بررسی می‌گردد. جزئیات اینکه قیمت چگونه میان مراکز معاملاتی (venue) یا بازارهای مختلف منتقل و هماهنگ می‌گردد، به ساختار خاص هر بازار بستگی دارد. این جزئیات خارج از مرز این درس است.
    6. فرض اینکه کشف قیمت همیشه سریع و کامل است. کشف قیمت به اطلاعات موجود، کیفیت نقدشوندگی، ساختار بازار و رفتار مشارکت‌کنندگان بستگی دارد. بنابراین نباید از این مفهوم انتظار داشت همیشه یک «قیمت صحیح نهایی» را در یک لحظه تولید کند.

    جمع‌بندی آموزشی؛ چه چیزی را باید به خاطر بسپاریم؟

    کشف قیمت را می‌توان با یک زنجیرهٔ ساده به خاطر سپرد:

    1. اطلاعات و شرایط بازار.
    2. تغییر ترجیحات و تصمیم‌های معامله‌گران.
    3. جریان سفارش.
    4. تعامل با نقدشوندگی.
    5. تطبیق سفارش‌ها (Matching) و معاملات.
    6. قیمت‌های قابل مشاهدهٔ بازار.

    اما این زنجیره خطی و یک‌بارمصرف نیست. قیمت جدید دوباره اطلاعاتی برای بازار می‌سازد و سفارش‌های بعدی می‌توانند مسیر را تغییر دهند. پس کشف قیمت را باید فرایند پیوسته و بازخوردی برای شکل‌گیری قیمت‌های قابل معامله دانست.

    سه مفهوم برای یادآوری کافی است:

    • جریان سفارش (Order Flow): چه سفارش‌هایی وارد تعامل می‌گردند؟
    • نقدشوندگی (Liquidity): بازار چه مقدار از این سفارش‌ها را می‌تواند جذب کند؟
    • کشف قیمت (Price Discovery): حاصل این تعامل چگونه به قیمت‌های قابل مشاهده تبدیل می‌گردد؟

    پرسش و پاسخ

    کشف قیمت چیست؟

    کشف قیمت یعنی تبدیل اطلاعات و شرایط بازار به قیمت‌های قابل مشاهده و قابل معامله، از مسیر تعامل سفارش‌های خرید و فروش. قیمت از یک «عدد واقعی» از پیش موجود به دست نمی‌آید. سفارش‌ها با قیمت‌ها و اندازه‌های مختلف به بازار می‌رسند، با هم تعامل می‌کنند و در صورت وجود شرایط لازم، معامله شکل می‌گیرد.

    چرا آخرین قیمت کل کشف قیمت را نشان نمی‌دهد؟

    آخرین قیمت فقط نشان می‌دهد در یک نقطهٔ مشخص از زمان و در شرایط مشخص، معامله‌ای در آن قیمت انجام گرفت. اگر اطلاعات، سفارش‌ها، نقدشوندگی یا شرایط بازار تغییر کنند، قیمت‌های بعدی هم تغییر می‌کنند. به همین دلیل، آخرین قیمت یک مشاهده از فرایند است و کل فرایند را نشان نمی‌دهد.

    نقدشوندگی چه نقشی در کشف قیمت دارد؟

    جریان سفارش فشار یا تقاضای معامله را به بازار وارد می‌کند و نقدشوندگی تعیین می‌کند بازار چقدر ظرفیت جذب آن را دارد. اگر سفارش‌های زیادی نزدیک قیمت جاری وجود داشته باشند، یک سفارش کوچک فقط بخش کوچکی از نقدشوندگی را مصرف می‌کند. در بازار کم‌عمق، همان سفارش می‌تواند چندین سطح قیمتی را طی کند.

    اطلاعات جدید چگونه قیمت را تغییر می‌دهد؟

    اطلاعات مستقیماً به قیمت تبدیل نمی‌گردد. ابتدا برداشت یا ترجیح خریداران و فروشندگان تغییر می‌کند و سفارش‌ها عوض می‌گردند. سپس جریان سفارش با نقدشوندگی موجود تعامل می‌کند، معاملات در قیمت‌های تازه انجام می‌گیرند و قیمت قابل مشاهدهٔ بازار تغییر می‌کند.

    کشف قیمت را با چه گام‌هایی بخوانیم؟

    پنج گام وجود دارد. ابتدا مشخص کنید چه چیزی تغییر کرد. سپس جریان سفارش را بررسی کنید و نقدشوندگی را کنار آن بگذارید. بعد سفارش‌های موجود را از معاملات انجام‌گرفته جدا کنید. در پایان، یک قیمت را بیش از حد تفسیر نکنید و توالی معاملات و شرایط نقدشوندگی را هم ببینید.
  • وقتی سفارش می‌دهیم، در بازار چه اتفاقی می‌افتد؟

    وقتی سفارش می‌دهیم، در بازار چه اتفاقی می‌افتد؟

    وقتی سفارشی برای خرید یا فروش ثبت می‌کنید، این کار به‌خودی‌خود معامله را کامل نمی‌کند. سفارش نخست باید سازوکار اجرای بازار را طی کند و در صورت سازگاری با سفارش‌های مقابل، به‌طور کامل یا جزئی به معامله تبدیل می‌گردد.

    در این درس، تفاوت سفارش و اجرای معامله و فرآیندهای پس از آن را گام‌به‌گام می‌بینید. یاد می‌گیرید چرا این سه مرحله را نباید یکی فرض کرد. مراحل پایه به ترتیب: ثبت سفارش، ورود به سازوکار بازار، جست‌وجوی سفارش مقابل، تطبیق (matching)، اجرا (execution) و تسویه (clearing/settlement).

    چرا باید سفارش و اجرای معامله را از هم جدا دید؟

    وقتی کسی می‌گوید «من سفارش خرید گذاشتم»، ممکن است چنین تصور کند که خرید قطعی است. اما در بازار، میان تصمیم برای خرید و اجرای واقعی معامله چند مرحله فاصله دارد. برای فهم این فاصله باید چند سؤال را روشن کرد.

    • سفارش چیست.
    • در سفارش چه اطلاعاتی وجود دارد.
    • سفارش چگونه وارد سازوکار بازار می‌گردد.
    • بازار چگونه سفارش‌های مقابل را پیدا می‌کند.
    • معامله چه زمانی شکل می‌گیرد.
    • چرا اجرای معامله با تسویهٔ آن یکی نیست.

    این تفکیک پایه‌ای است. درس بعدی این سری آکادمی (AC-0007) دربارهٔ Bid، Ask، Spread و Liquidity دقیقاً بر همین سازوکار بنا می‌گردد.

    مدل ذهنی مسیر سفارش تا معامله چطور است؟

    مدل سادهٔ این مسیر از این مراحل تشکیل می‌گردد.

    • تصمیم سرمایه‌گذار.
    • ثبت سفارش.
    • دریافت و اعتبارسنجی سفارش.
    • ورود به سازوکار بازار.
    • جست‌وجوی سفارش مقابل.
    • تطبیق و اجرا (Matching / Execution).
    • ثبت معامله.
    • تسویه (Clearing / Settlement).

    این زنجیره را نباید همیشه یک مسیر کاملاً یکسان و خطی برای همهٔ بازارها تصور کرد. جزئیات اجرایی به نوع بازار، ابزار و قواعد آن بستگی دارد.

    اما برای فهم پایه، باید به این نکتهٔ کلیدی توجه کرد: سفارش، پیشنهاد برای انجام معامله است. معامله زمانی شکل می‌گیرد که شرایط اجرای آن طبق سازوکار بازار فراهم گردد.

    اجزای اصلی سازوکار اجرای سفارش کدام‌اند؟

    سفارش چیست؟

    سفارش یا Order، دستور مشخصی برای خرید یا فروش یک ابزار مالی است. یک سفارش معمولاً این اطلاعات را دارد.

    • خرید یا فروش.
    • مقدار.
    • قیمت، اگر نوع سفارش قیمت را مشخص کند.
    • شرایط زمانی یا اجرایی.
    • شناسه یا اطلاعات لازم برای پردازش.

    بنابراین سفارش فقط عبارت «بخر» یا «بفروش» نیست. برای اینکه بازار دربارهٔ اجرای آن تصمیم بگیرد، ویژگی‌های لازم برای همان نوع سفارش باید مشخص باشد.

    سفارش چگونه وارد سازوکار بازار می‌گردد؟

    پس از ارسال سفارش، سیستم معاملاتی یا سازوکار مربوط آن را دریافت و پردازش می‌کند. در این مرحله معمولاً اعتبار سفارش، شرایط بازار و قواعد اجرایی را بررسی می‌کنند. ثبت سفارش با اجرای سفارش یکی نیست.

    سفارش پس از ثبت می‌تواند یکی از این سه وضعیت را داشته باشد.

    • بدون اجرا؛ در انتظار سفارش مقابل مناسب می‌ماند.
    • با اجرای جزئی؛ فقط بخشی از حجم آن به معامله می‌رسد.
    • بدون تطبیق؛ با هیچ سفارش مقابل مناسبی هم‌خوانی پیدا نمی‌کند.

    سفارش مقابل چیست؟

    برای اینکه یک معامله شکل بگیرد، باید طرف مقابل مناسبی وجود داشته باشد. برای یک سفارش خرید، معمولاً سفارش فروشی لازم است که با شرایط آن سازگار باشد؛ برای یک سفارش فروش، دقیقاً برعکس. بازار همواره با یک پرسش دوگانه روبه‌روست: «چه کسی می‌خواهد بخرد؟» در برابر «چه کسی می‌خواهد بفروشد؟» اما صرف وجود خریدار و فروشنده کافی نیست. شرایط دو سفارش هم باید با یکدیگر سازگار باشد.

    دفتر سفارش (Order Book) چه نقشی دارد؟

    در بسیاری از بازارهای سازمان‌یافته، سفارش‌های خرید و فروش در ساختاری به نام دفتر سفارش (Order Book) جمع‌آوری و سازمان‌دهی می‌گردند. به‌صورت ساده می‌توان آن را دو سمت تصور کرد.

    • سمت خرید: سفارش‌های خرید.
    • سمت فروش: سفارش‌های فروش.

    این ساختار به بازار کمک می‌کند بداند چه سفارش‌هایی در انتظار اجرا هستند. در این مرحله هنوز نباید دفتر سفارش را با قیمت نهایی معامله یکسان دانست. دفتر سفارش دربارهٔ سفارش‌های موجود و شرایط آن‌هاست. معاملهٔ نهایی، نتیجهٔ تطبیق سفارش‌های سازگار است.

    تطبیق (Matching) چگونه اتفاق می‌افتد؟

    تطبیق (Matching) یعنی رسیدن سفارش‌های مقابل به شرایط لازم برای معامله. در بسیاری از بازارهای الکترونیکی، قواعد مشخصی برای تعیین اولویت اجرای سفارش‌ها وجود دارد. یکی از سازوکارهای رایج، اولویت بر اساس قیمت و سپس زمان ثبت سفارش است. اما این قاعده را نباید بدون توجه به قواعد هر بازار، یک قانون جهانی برای همهٔ venue‌ها دانست.

    نکتهٔ مهم‌تر برای این درس را باید به‌خاطر سپرد: تطبیق، تصمیمی دلخواه یا دستی دربارهٔ «کدام معامله بهتر است» نیست. تطبیق فرآیندی است که طبق قواعد بازار پیش می‌رود.

    اجرا (Execution) یعنی چه؟

    وقتی شرایط لازم برای تطبیق سفارش فراهم می‌گردد، معامله اجرا می‌گردد. در این نقطه، سفارش می‌تواند یکی از این حالت‌ها را داشته باشد.

    • اجرای کامل.
    • اجرای جزئی.
    • باقی‌ماندن بخشی از آن در انتظار.

    این تفاوت برای فهم بازار بسیار مهم است. برای نمونه، اگر سفارش خرید برای ۱۰۰ واحد باشد اما فقط شرایط اجرای ۴۰ واحد فراهم گردد، آن ۴۰ واحد معامله می‌گردد. باقی سفارش طبق قواعد بازار همچنان در انتظار می‌ماند یا وضعیت دیگری پیدا می‌کند.

    بعد از اجرا (Execution) چه اتفاقی می‌افتد؟

    اجرای معامله پایان کامل فرآیند نیست. پس از معامله، بسته به ساختار بازار و ابزار، فرآیندهای تسویه (Clearing) و تسویهٔ نهایی (Settlement) هم مطرح می‌گردند. به‌صورت بسیار ساده:

    • اجرا (Execution): معامله شکل می‌گیرد.
    • تسویه (Clearing): تعهدات و الزامات ناشی از معامله در فرآیند پس از معامله سازمان‌دهی می‌گردند.
    • تسویهٔ نهایی (Settlement): انتقال نهایی دارایی و وجه، طبق سازوکار مربوط، رخ می‌دهد.

    جزئیات Clearing، Settlement و Custody را در درس AC-0009 همین سری به‌طور مستقل آموزش خواهیم داد. در این درس فقط مرز مفهومی آن‌ها را نگه می‌داریم.

    لحظهٔ اجرای سفارش با مهر روی ردیف سفارش‌های در انتظار - نکسچر
    اجرای سفارش در ردیف سفارش‌های منتظر – نکسچر

    مسیر سفارش در یک مثال واقعی چگونه پیش می‌رود؟

    فرض کنید در یک بازار فرضی، سرمایه‌گذار «الف» می‌خواهد ۱۰۰ واحد از یک ابزار مالی را بخرد و سفارش خرید خود را ثبت می‌کند.

    ۱. سفارش: سفارش شامل مقدار و شرایط لازم برای اجرای آن است. تا این‌جا هنوز معامله‌ای شکل نگرفته.
    ۲. ورود به بازار: سفارش وارد سازوکار بازار می‌گردد و در صورت وجود دفتر سفارش (Order Book)، در بخش سفارش‌های خرید جای می‌گیرد.
    ۳. یافتن فروشنده: فرض کنید فروشنده‌ای وجود دارد که شرایط سفارش او با بخشی از سفارش خرید سازگار است.
    ۴. تطبیق (Matching): برای نمونه، فقط برای ۴۰ واحد شرایط تطبیق فراهم است. در نتیجه، همان ۴۰ واحد اجرا می‌گردد.
    ۵. وضعیت باقی‌مانده: اگر قواعد سفارش اجازه دهد، ۶۰ واحد باقی‌مانده می‌تواند همچنان در بازار منتظر بماند. یا طبق شرایط سفارش، از فرآیند اجرا کنار برود.
    ۶. پس از معامله: برای ۴۰ واحدی که اجرا شد، فرآیندهای پس از معامله آغاز می‌گردند.

    مسیر کامل این مثال چنین بود: تصمیم، سفارش ۱۰۰ واحد، ورود به بازار، تطبیق ۴۰ واحد، اجرای ۴۰ واحد، فرآیند پس از معامله.

    این مثال نشان می‌دهد چرا «سفارش گذاشتم» و «معامله انجام شد» دو جملهٔ یکسان نیستند.

    چگونه این چارچوب را در عمل به‌کار ببریم؟

    هر بار که با یک سفارش یا معامله روبه‌رو می‌شوید، این شش سؤال را به‌ترتیب بپرسید.

    • سفارش چیست؟ خرید است یا فروش؟
    • مقدار آن چقدر است؟ کل سفارش چه حجمی دارد؟
    • برای اجرای آن چه شرایطی مشخص است؟ آیا قیمت یا محدودیت دیگری وجود دارد؟
    • سفارش مقابل کجاست؟ آیا در طرف مقابل، سفارش سازگاری وجود دارد؟
    • چه مقدار از آن واقعاً اجرا شد؟ کل سفارش یا فقط بخشی از آن؟
    • بعد از اجرا (Execution) چه اتفاقی می‌افتد؟ آیا اکنون در فرآیندهای تسویه (Clearing) و تسویهٔ نهایی (Settlement) هستیم؟

    این شش سؤال یک چارچوب ساده برای خواندن مسیر سفارش می‌سازند.

    رایج‌ترین اشتباهات دربارهٔ سفارش و اجرای معامله کدام‌اند؟

    • اشتباه اول: ثبت سفارش را با خرید یا فروش قطعی یکی دیدن. ثبت سفارش فقط آغاز فرآیند است.
    • اشتباه دوم: تصور اینکه هر سفارش الزاماً به‌طور کامل اجرا می‌گردد. سفارش می‌تواند به‌صورت جزئی اجرا گردد یا اصلاً اجرا نگردد.
    • اشتباه سوم: یکی دانستن دفتر سفارش (Order Book) با معاملات نهایی. دفتر سفارش، سفارش‌های در انتظار اجرا را نشان می‌دهد؛ معاملهٔ نهایی نتیجهٔ تطبیق سفارش‌های مناسب است.
    • اشتباه چهارم: تصور اینکه یک قیمت را می‌توان برای همهٔ سفارش‌ها اجرا کرد. قیمتی که در بازار می‌بینیم، سفارش موجود، و قیمت واقعی اجرا، سه مفهوم متفاوت‌اند.
    • اشتباه پنجم: یکی دانستن اجرا (Execution) و تسویهٔ نهایی (Settlement). اجرا یعنی معامله طبق قواعد بازار شکل می‌گیرد. تسویهٔ نهایی، مرحلهٔ بعدی انتقال تعهدات و دارایی یا وجه است. این انتقال طبق سازوکار مربوط رخ می‌دهد.
    • اشتباه ششم: فرض اینکه همهٔ بازارها دقیقاً یک الگوریتم تطبیق (Matching) دارند. قواعد اجرا میان بازارها و ابزارهای مختلف متفاوت‌اند؛ بنابراین نباید از یک سازوکار مشخص، یک قانون جهانی ساخت.

    جمع‌بندی: مسیر سفارش تا معامله در یک نگاه

    مسیر پایهٔ سفارش را می‌توان این‌گونه به خاطر سپرد.

    سفارش (Order) → سازوکار بازار (Market Mechanism) → تطبیق (Matching) → اجرا (Execution) → فرآیند پس از معامله (Post-Trade).

    در این مسیر:

    • سفارش (Order)، دستور خرید یا فروش است.
    • دفتر سفارش (Order Book)، در بازارهای مربوط، سفارش‌های خرید و فروش را سازمان‌دهی می‌کند.
    • تطبیق (Matching)، سفارش‌های سازگار را طبق قواعد بازار به یکدیگر مرتبط می‌کند.
    • اجرا (Execution) یعنی معامله شکل می‌گیرد.
    • تسویه (Clearing) و تسویهٔ نهایی (Settlement) در مراحل پس از معامله جای می‌گیرند.

    جملهٔ کلیدی این درس: ثبت سفارش، پیشنهاد ورود به فرآیند معامله است. اجرای معامله زمانی اتفاق می‌افتد که سفارش، طبق قواعد بازار، با سفارش مقابل تطبیق پیدا کند.


    پرسش و پاسخ

    آیا ثبت سفارش به معنای انجام معامله است؟

    خیر. ثبت سفارش فقط آغاز مسیر است، نه پایان آن. سفارش نخست باید وارد سازوکار اجرای بازار گردد و تنها در صورت سازگاری با سفارش‌های مقابل، به‌طور کامل یا جزئی به معامله تبدیل می‌گردد. ثبت سفارش، اجرای معامله و تسویهٔ آن سه مرحلهٔ کاملاً جدا از هم‌اند و نباید آن‌ها را یکی دانست.

    چرا دفتر سفارش (Order Book) را نباید با قیمت نهایی معامله یکی دانست؟

    دفتر سفارش فقط سفارش‌های موجود و شرایط آن‌ها را نشان می‌دهد؛ این سفارش‌ها هنوز به معامله نرسیده‌اند. معاملهٔ نهایی، نتیجهٔ تطبیق سفارش‌های سازگار است، نه فهرست سفارش‌های در انتظار. به همین دلیل، دفتر سفارش و قیمت نهایی معامله دو مفهوم جدا از هم‌اند.

    تفاوت اجرا (Execution) و تسویهٔ نهایی (Settlement) چیست؟

    اجرا یعنی معامله طبق قواعد بازار شکل می‌گیرد؛ در همین لحظه، تطبیق سفارش‌ها به معامله تبدیل می‌گردد. تسویهٔ نهایی مرحلهٔ بعدی است: انتقال واقعی دارایی و وجه، طبق سازوکار مربوط، رخ می‌دهد. این دو مرحله را نباید یکی دانست؛ اجرا دربارهٔ شکل‌گیری معامله است و تسویهٔ نهایی دربارهٔ تکمیل واقعی آن.

    اگر اجرای یک سفارش فقط تا بخشی از حجم آن پیش برود، باقی‌ماندهٔ آن چه سرنوشتی دارد؟

    وقتی فقط بخشی از حجم یک سفارش شرایط لازم برای تطبیق را پیدا می‌کند، همان بخش اجرا می‌گردد. باقی سفارش طبق قواعد بازار وضعیت جداگانه‌ای پیدا می‌کند؛ می‌تواند همچنان در بازار منتظر بماند یا طبق شرایط خود سفارش، از فرآیند اجرا کنار برود. برای مثال، اگر یک سفارش خرید ۱۰۰ واحدی فقط برای ۴۰ واحد شرایط تطبیق داشته باشد، همان ۴۰ واحد اجرا می‌گردد. ۶۰ واحد باقی‌مانده تابع همین دو حالت است.